2026年上半年,中国化妆品市场规模达到6114.1亿元,同比增长4.35%;
2026年全球香料香精市场规模测算约172亿—182亿美元,同比增长4.5%—6%;
2026年1—8月线上渠道护肤品TOP20品牌,高端品牌占7席;
……
几组数据,印证了中国香妆行业已然站上新的发展坐标。
当市场迈入转型升级的关键节点,看清变化,才能找准下一步方向。
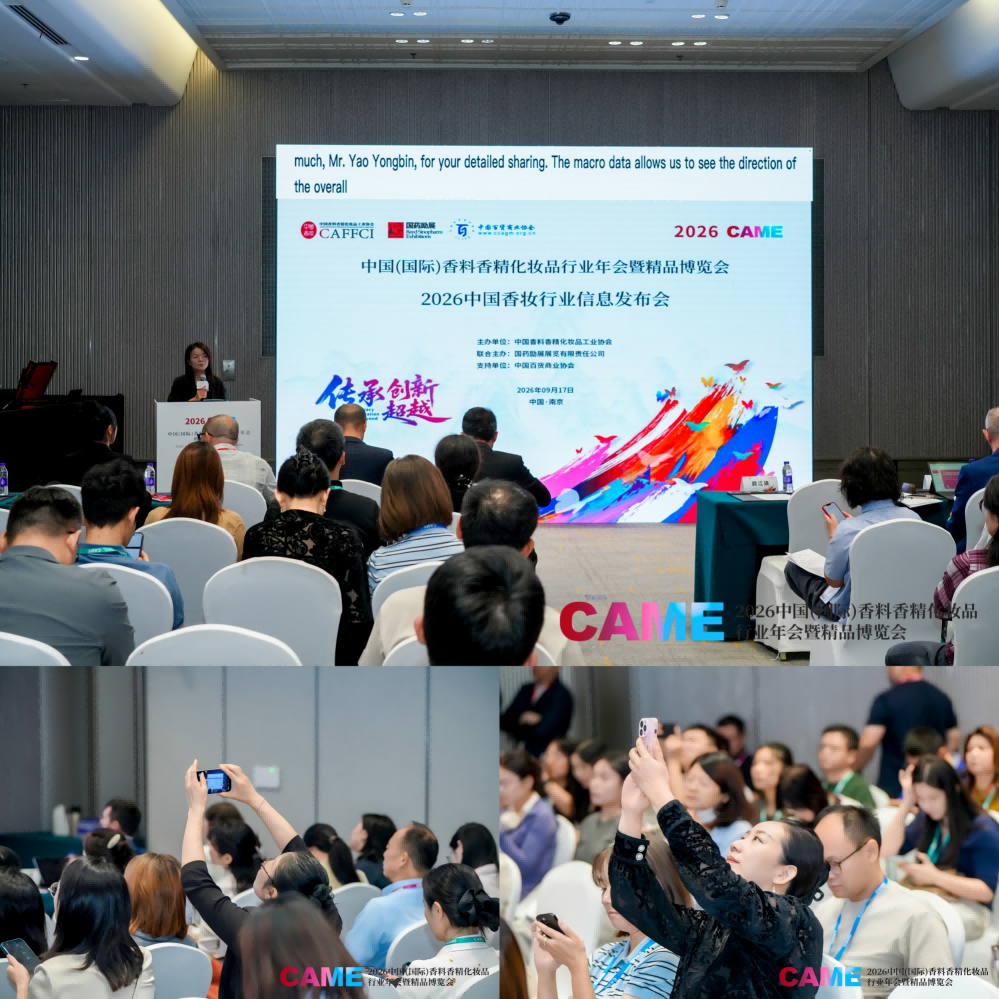
9月17日上午,2026香妆行业信息发布会在南京扬子江国际会议中心盛大举行。发布会以“聚焦数据,洞见变局”为主题,汇聚国内外权威行业领袖与市场专家,共同把脉全球香妆行业新趋势、新风向,以权威数据为行业校准航向,以前沿洞察为从业者提供战略参考。
NO.1 观产业大盘,探上游脉动
信息发布会的风向标,首先树在了产业大盘之上。
中国香料香精化妆品工业协会产业研究部、数字信息部主任姚永斌率先发布《筑盘聚力,行稳致远|2026上半年中国香妆产业市场运营整体分析》的主题分享。他围绕整体市场规模、渠道结构等维度,梳理上半年产业运行逻辑与核心大盘数据,剖析产业发展底盘与前行方向。
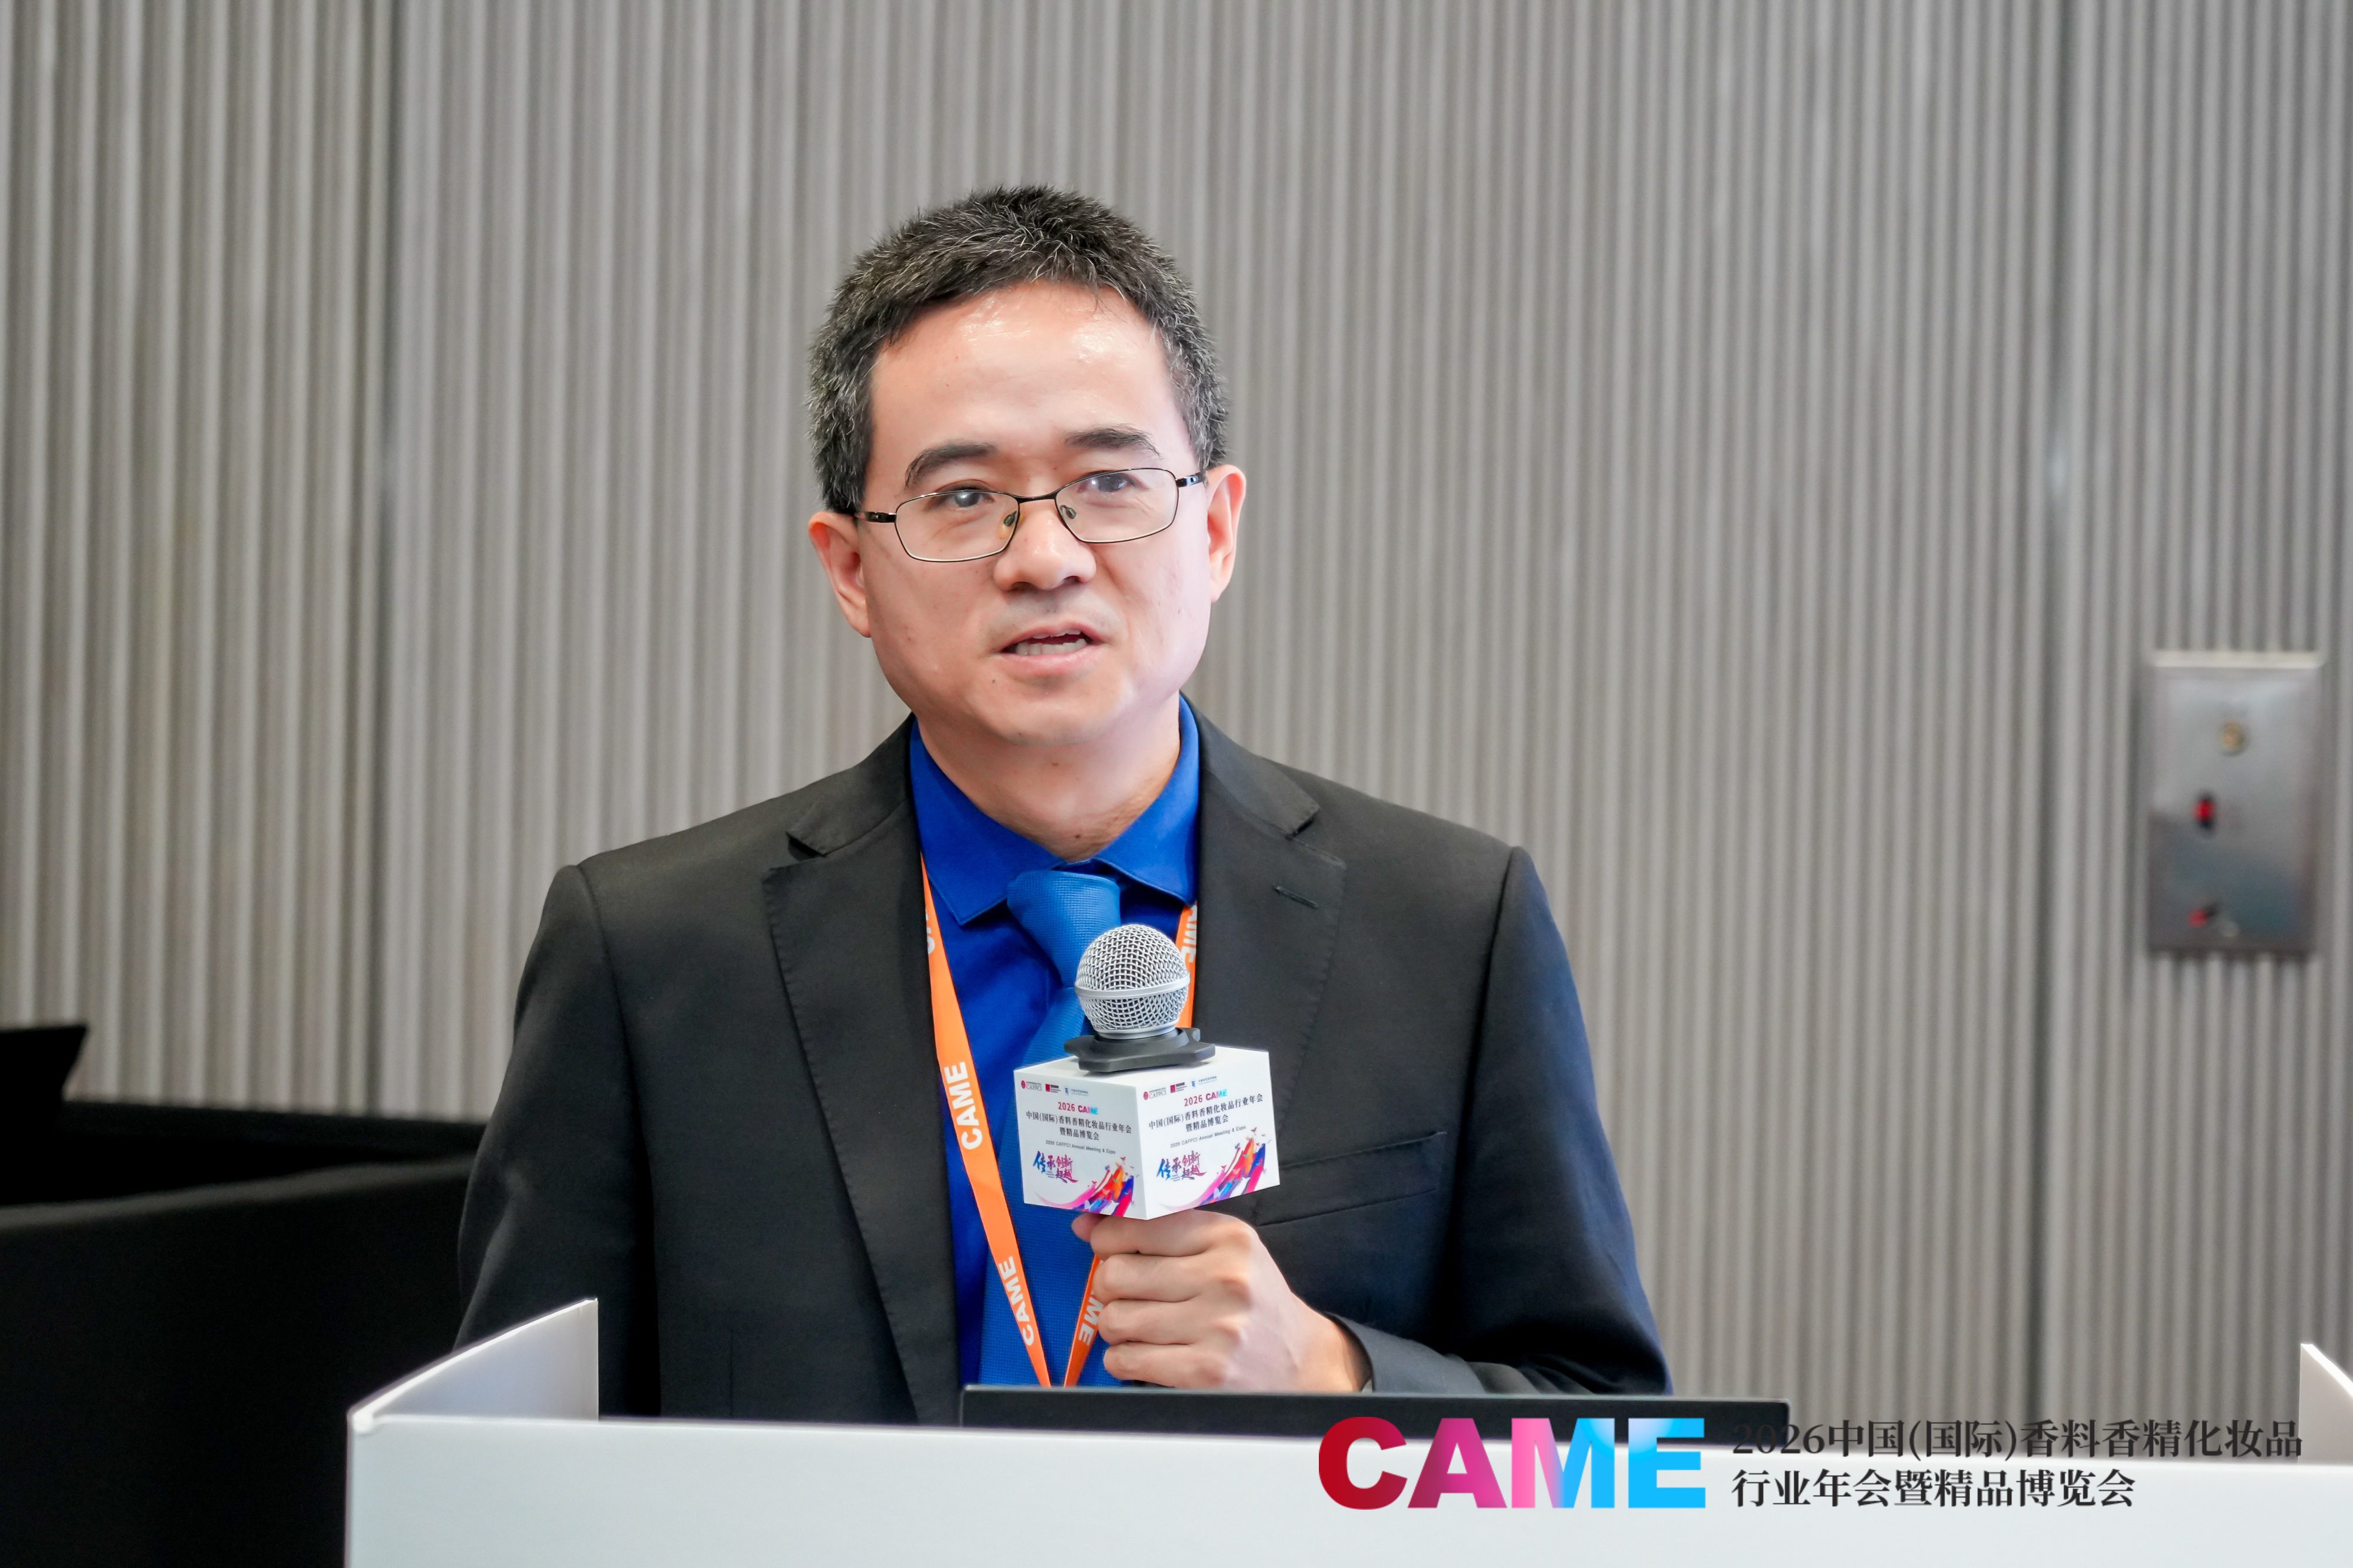 中国香料香精化妆品工业协会产业研究部、数字信息部主任姚永斌
产业宏观层面,姚永斌指出,2026上半年中国化妆品市场规模达6114.1亿元,同比增长4.35%,国际与国货品牌分占高端与大众市场的格局持续固化。全球香料香精市场规模约172亿—182亿美元,同比增长4.5%—6%,中国相关上市企业处于上行周期但高度分化。
细分到线上渠道,抖音占线上化妆品市场份额超40%,确立“一超”地位。这一地位也带来一系列产业影响,如成交主场景迁移、增长引擎换挡等。叠加算法主导、监管趋严与数据黑箱,单一平台依赖的系统性风险上升。
具体到线下渠道,2.13%的正增长数据,体现实体商业回暖,而数万家专营店“减量提质”,印证了线下竞争的核心壁垒在于场景体验与服务深耕。
基于大盘数据,姚永斌对2026年下半年中国香妆产业的发展趋势作出了七大前瞻研判。一是全渠道竞争成核心命题,线上线下角色重定;二是国际高端品牌依靠定价权与专业性持续回归;三是百元以下低端市场,从“以价换量”走向“提质升级”;四是外资开启新一轮本土化,实现从“市场进入”到“生态融入”的战略深化;五是成本传导与定价权成为香料企业利润分化的分水岭;六是天然化、合成生物与AI调香成香料香精技术革新大趋势;七是并购整合加速,香精香料竞争格局进一步向头部集中。
美妆头条总编黄志东聚焦香料香精细分赛道,以《香启新程,质驭增长|2026上半年香料香精市场复盘与趋势洞察》为题,复盘了上半年市场表现,并深度解读了该赛道的增长逻辑与未来趋势机遇。
数据显示,2026上半年全球香精香料市场寡头格局稳固,奇华顿、IFF等四巨头合计占据60%—65%份额。中国市场规模预计达258亿—272亿元,日化香精增速领跑达10%—12%,香水、家居香氛及高端洗护为核心拉动力。
黄志东指出,中国虽为生产与出口大国,但产业“大而不强”,价值链偏中低端。尤其在高端香精领域,始终受制于国际巨头的配方数据库、独家原料、调香人才等五大壁垒,短板集中在上游原料、技术、人才及合规等六大维度。
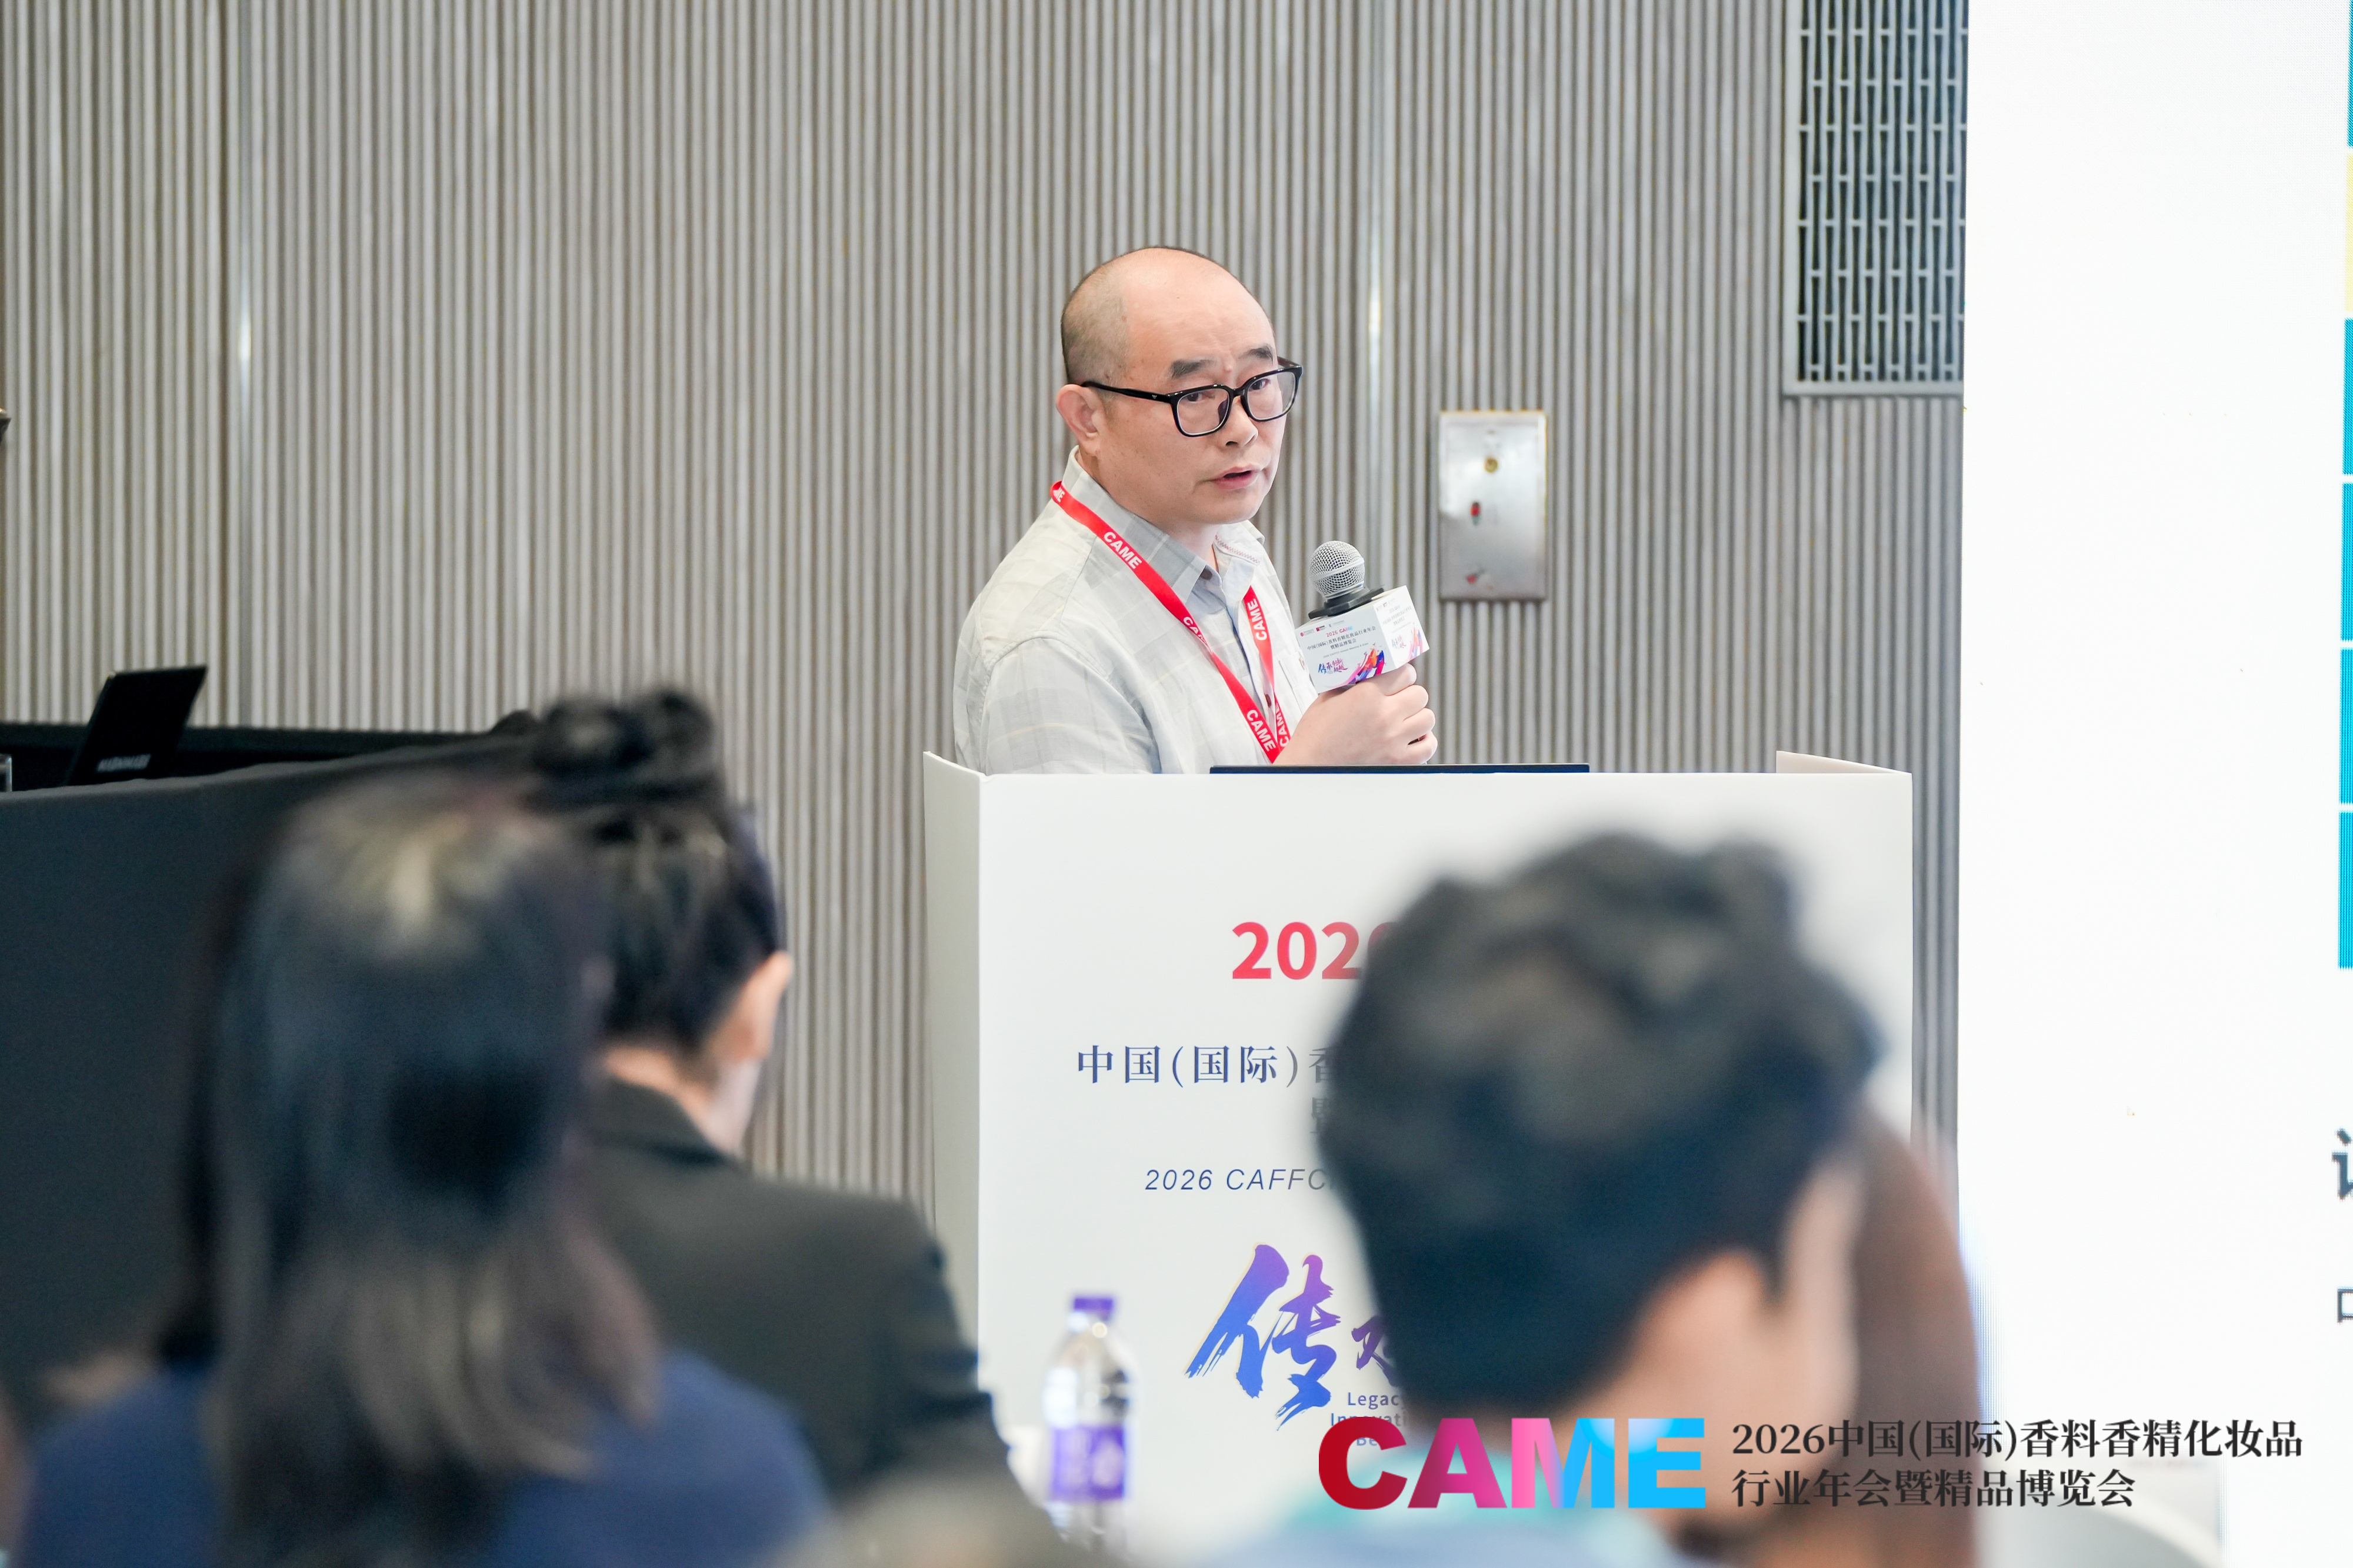 美妆头条总编黄志东
但他也表示,随着产业向天然化、功能化与东方香调演进,国潮东方香韵、生物合成、本土芳香资源等五大红利将逐步释放。未来中国香料香精企业突围核心在于:向上掌控核心原料,向内攻克调香技术,向外升级解决方案,并夯实东方香型资产,以合规驱动分阶段出海。
NO.2 解品牌新局,读消费迭代
明确大盘航向之后,如何把握品牌脉动、读懂消费变化,就变得至关重要。
中国香料香精化妆品工业协会品牌专委会专家、FBeauty未来迹创始人刘李军深度拆解了2026上半年高端护肤市场的真实面貌,并对下半年关键变量作出预判。他指出,高端市场虽份额下降,但国际品牌在近3年线上TOP榜单中呈现集体上行趋势,这本质是其被国货击退大众市场后的高端突围战。
刘李军分析,国际大牌目前占据TOP20榜单七席,靠“涨价”与“大单品”双轮驱动,全渠道优势日益凸显。其不仅重仓抖音达播并受益于算法,更通过隐形价格下探持续挤压中端市场,拉高国货流量成本,使国货进入高端美妆的门槛与通道进一步收窄。
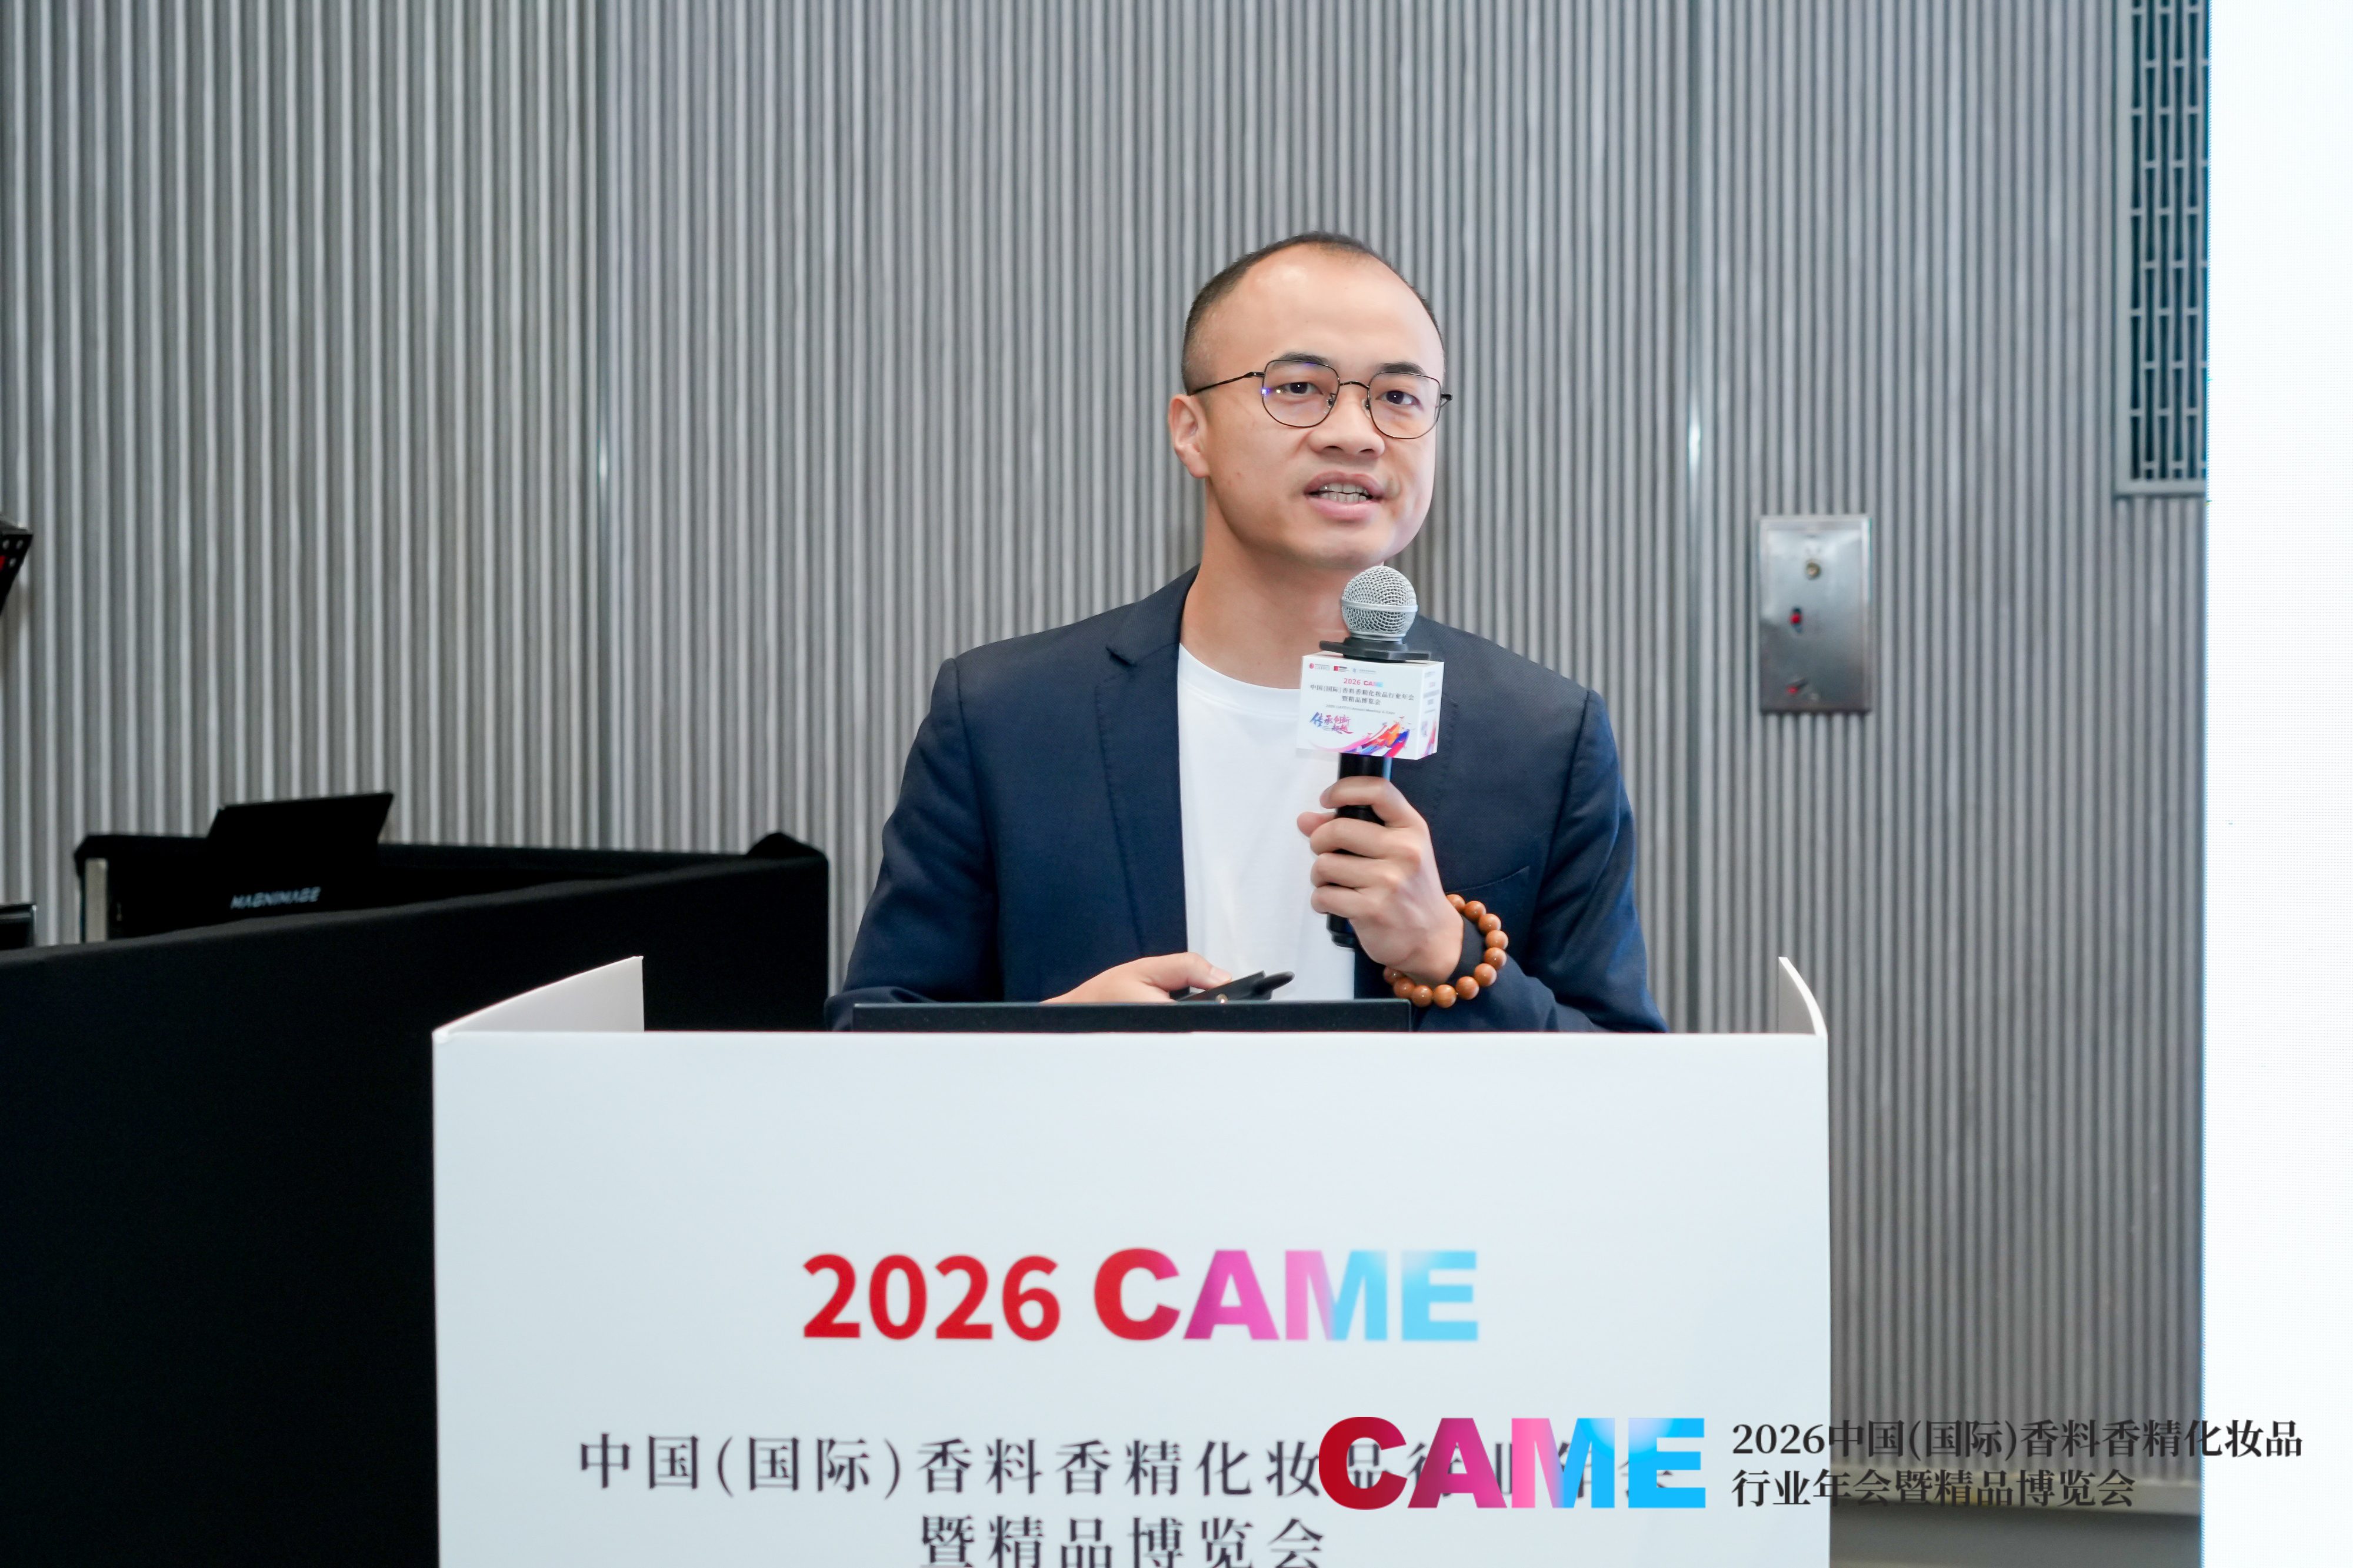 中国香料香精化妆品工业协会品牌专委会专家、FBeauty未来迹创始人刘李军
然而,对手上行之处亦是产业升级之处。刘李军强调,国际高端品牌撑高的每一寸价格空间,都将是国货明天向上生长的土壤。
上海语析信息咨询有限公司创始人兼CEO、“用户说了”主理人林恺澌则将目光投向消费端,深度解读了《2026年上半年中国化妆品消费趋势与需求演变》。其分享紧扣市场现状、需求挖掘与品类机会三大维度展开。
数据显示,今年上半年美妆行业声量近乎腰斩,彩妆等四大赛道洗牌加剧。林恺澌从声量图谱中挖掘出需求新趋势:护肤赛道防晒承压、水霜呈“虚胖”;身体护理中身体乳可加码、沐浴露面临收缩;美发护发宜深耕头皮与染发。整体而言,消费决策正从单一“功效”向“用户身份”与精细化演变。
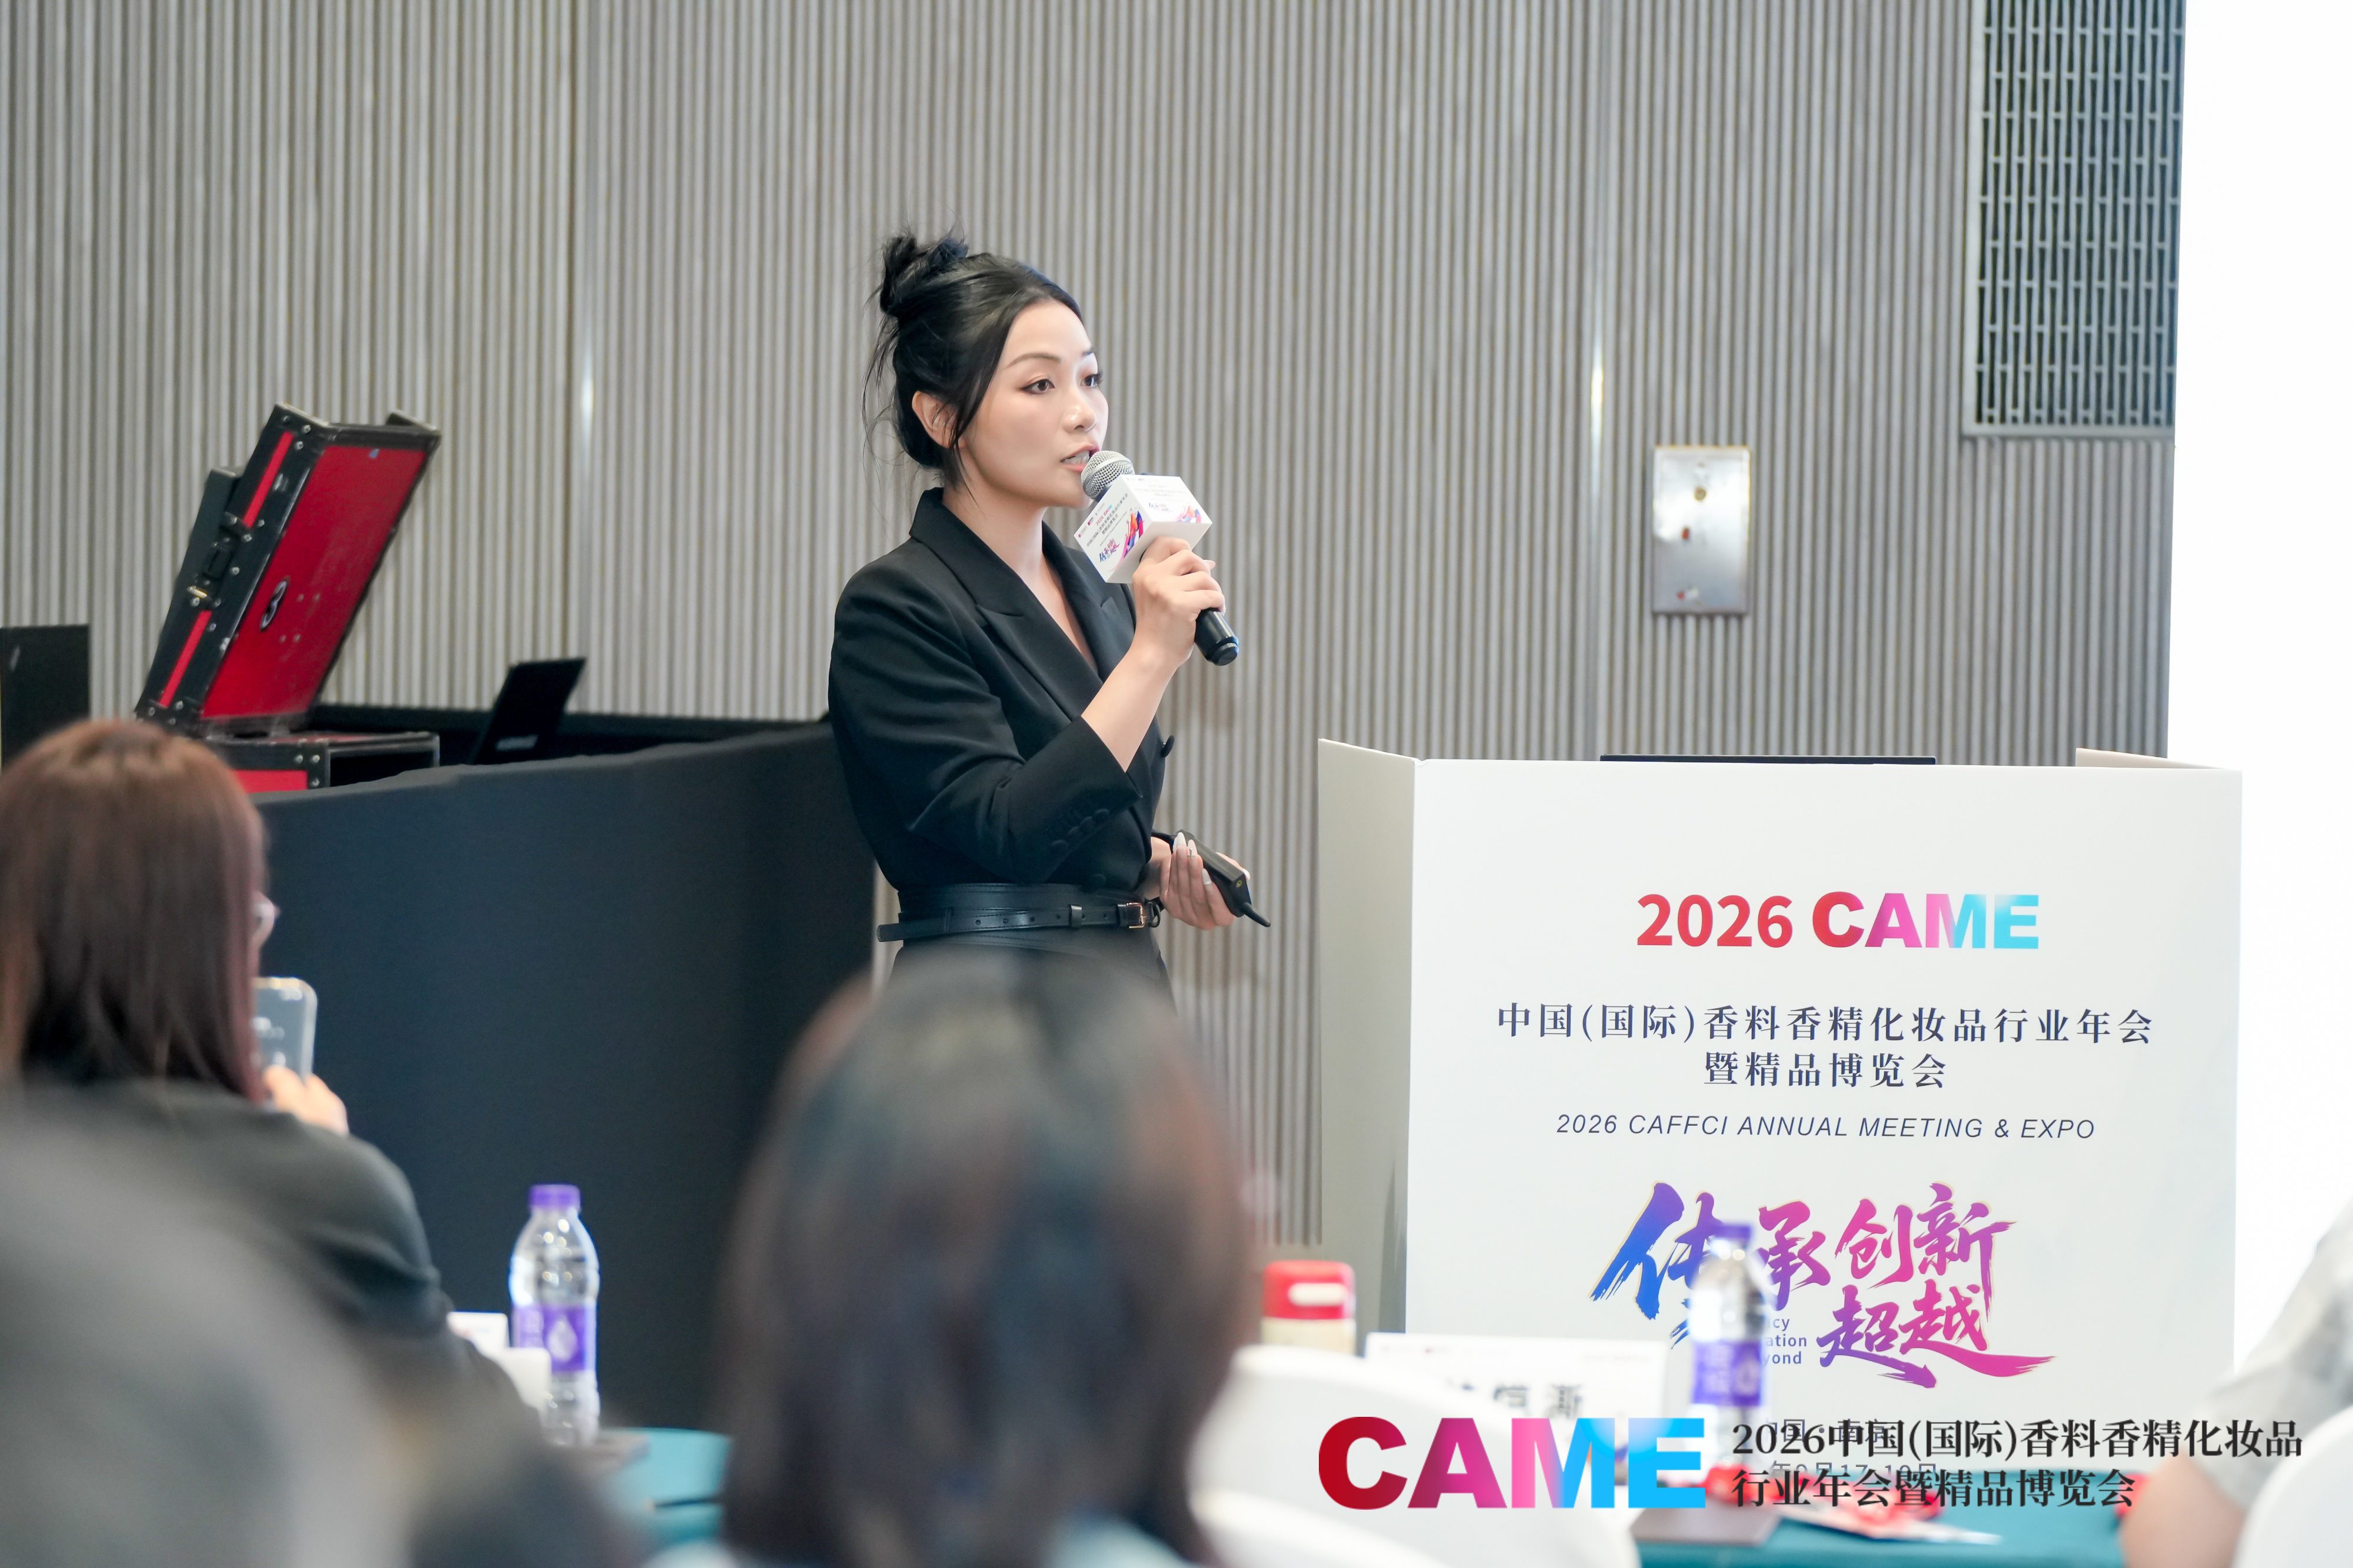 上海语析信息咨询有限公司创始人兼CEO、“用户说了”主理人林恺澌
针对各细分品类的机会,林恺澌也给出了前瞻性指引:科技护肤领跑,且圈层化正在重构人群边界,消费者细分正从传统人口学转向“生活方式+身份”维度;彩妆领域呈现东亚审美回归、分龄定制爆发趋势,“妆养一体”成为第一性原理,人群重构同样潜藏机遇;身体护理由场景驱动增长,尤其是沐浴后场景,功效精细化升级与痛点人群(如“鸡皮”问题)成为新的增长极;美发护发则呈现头皮精细化与发质定制的双引擎发展态势,头皮抗衰正成为全新增长极。
结合上述趋势,林恺澌特别指出,爽肤水、面霜、定妆、沐浴露、身体乳以及头皮与发丝护理等品类,正迎来新的市场机遇。
NO.3 越重洋而望,见全球香妆之变
当中国香妆品牌加速出海,与全球美妆市场的联系日益紧密,企业的目光就不只能停留在本土,更需要有国际视野。发布会特别设置国际分享环节,集结三位国际嘉宾,将视野延伸至欧洲原料及化妆品市场。
欧洲化妆品协会总干事John Chave以《欧洲化妆品市场:过去五年市场分析与未来展望》为题,系统梳理了欧洲市场的结构性变迁。
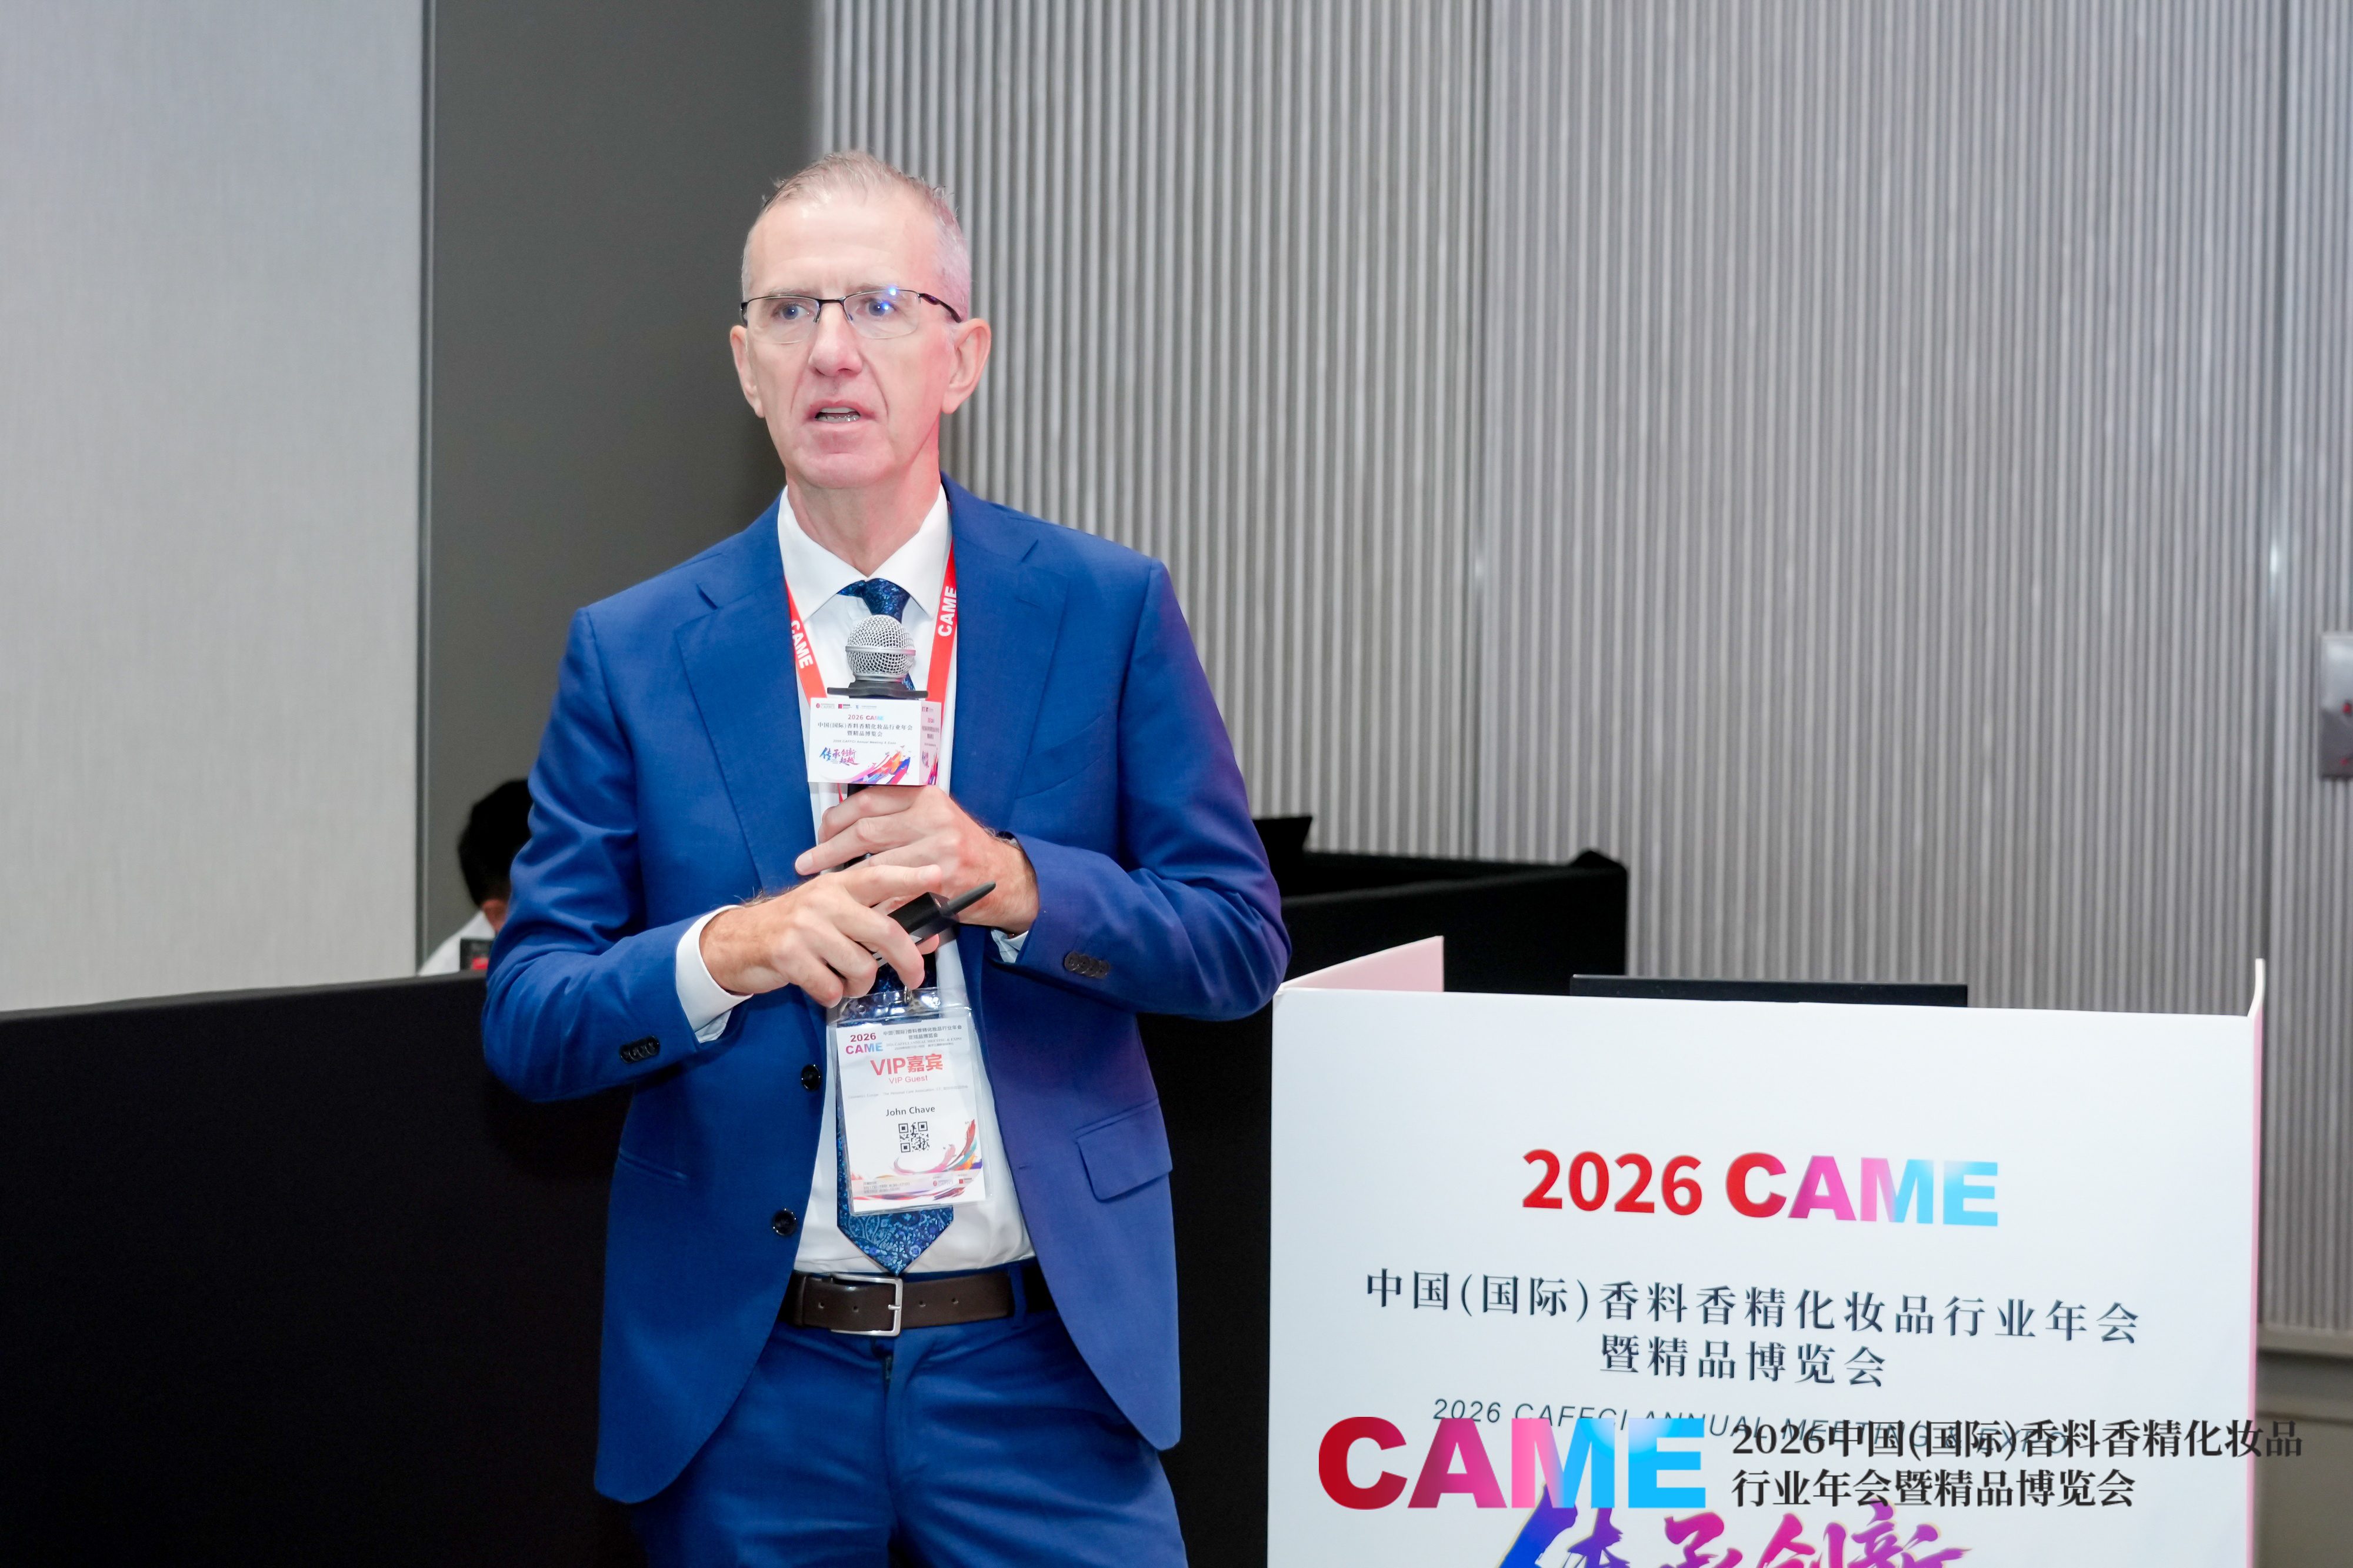 欧洲化妆品协会总干事John Chave
数据显示,2025年欧洲化妆品市场总价值达139.42亿欧元,各国及细分品类均实现增长。护肤品以29.4%的占比领跑品类组合,装饰性化妆品增速表现亮眼。在进出口贸易方面,欧洲总出口额从2021年的546亿欧元跃升至2025年的793亿欧元,法国作为领头羊贡献了216亿欧元。同时,欧洲在2025年进口了94.3亿欧元化妆品,美中两国合计占49.5亿欧元,且来自中国的进口量呈持续增长态势。
产业繁荣背后,9731家中小企业构成了欧洲美妆行业的支柱,并在价值链中创造了近305万个就业岗位。尽管面临成本与不断加码的监管压力,欧洲美妆市场在衰退期仍展现出较强韧性。John展望,全球贸易冲击与地缘政治冲突仍是主要不确定性,但“健康与福祉”将成为核心增长特征,美容与皮肤健康、长寿等宣称的融合,有望进一步推动高端市场发展。
欧洲化妆品原料联合会秘书长Andrea Maltagliati就《欧洲化妆品原料现状与趋势》发表演讲。Andrea指出,欧洲仍是全球最大的化妆品原料市场之一。尽管监管压力增大,但行业创新依然活跃。如今,可持续性已从营销优势转变为商业刚需,生物技术正重塑成分开发,原料供应链也日趋区域化与多元化。
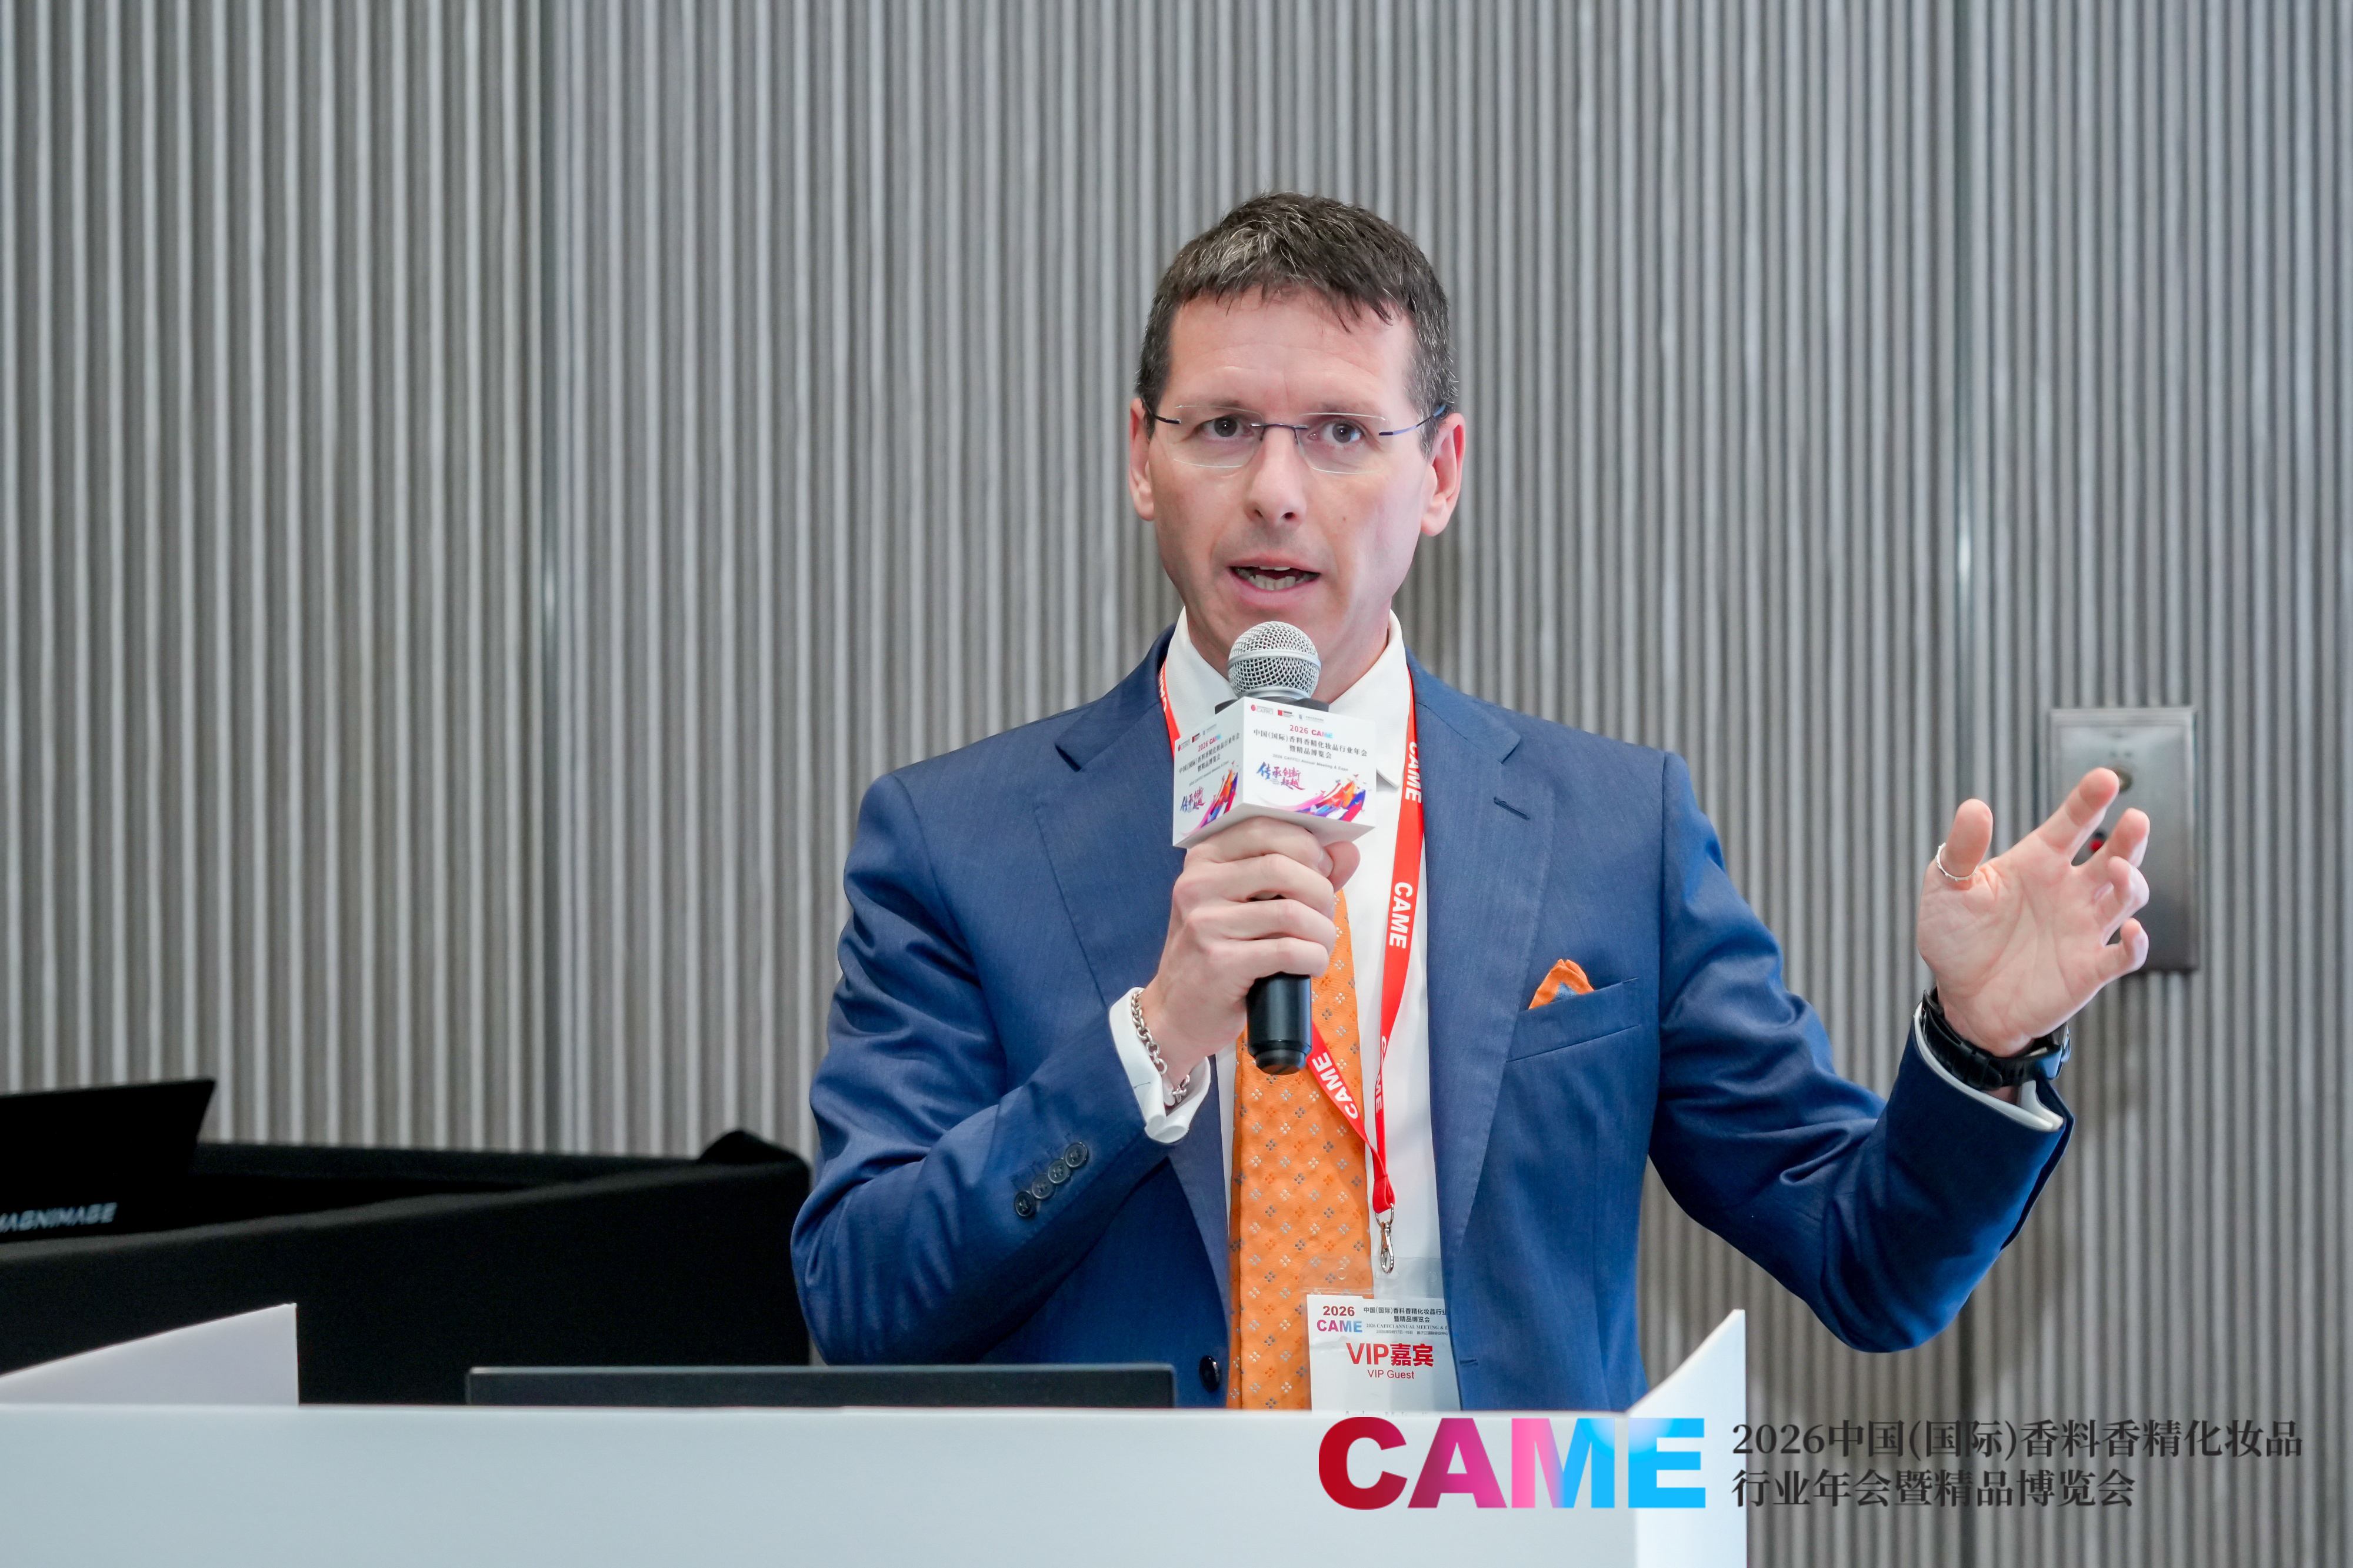 欧洲化妆品原料联合会秘书长Andrea Maltagliati
过去半年,原料创新主要围绕生物技术、升级再造、海洋科技、发酵、神经美容学、微生态及AI辅助研发等主题展开。其中,生物技术成为获取品质稳定、可追溯且可持续活性成分的首选主流途径。
展望2027至2030年,Andrea预测,精准发酵、负碳成分、促进生物多样性采购、循环经济原料、数字护照、AI成分发现以及有充分依据的功效宣称,将成为原料市场极具前景的发展方向。
英国化妆品、盥洗用品与香水协会总干事Dr Emma Meredith OBE带来《英国化妆品市场:主要趋势与未来展望》,结合英国本土产业政策、可持续发展战略,分享英国美妆市场核心趋势与长期发展前景。
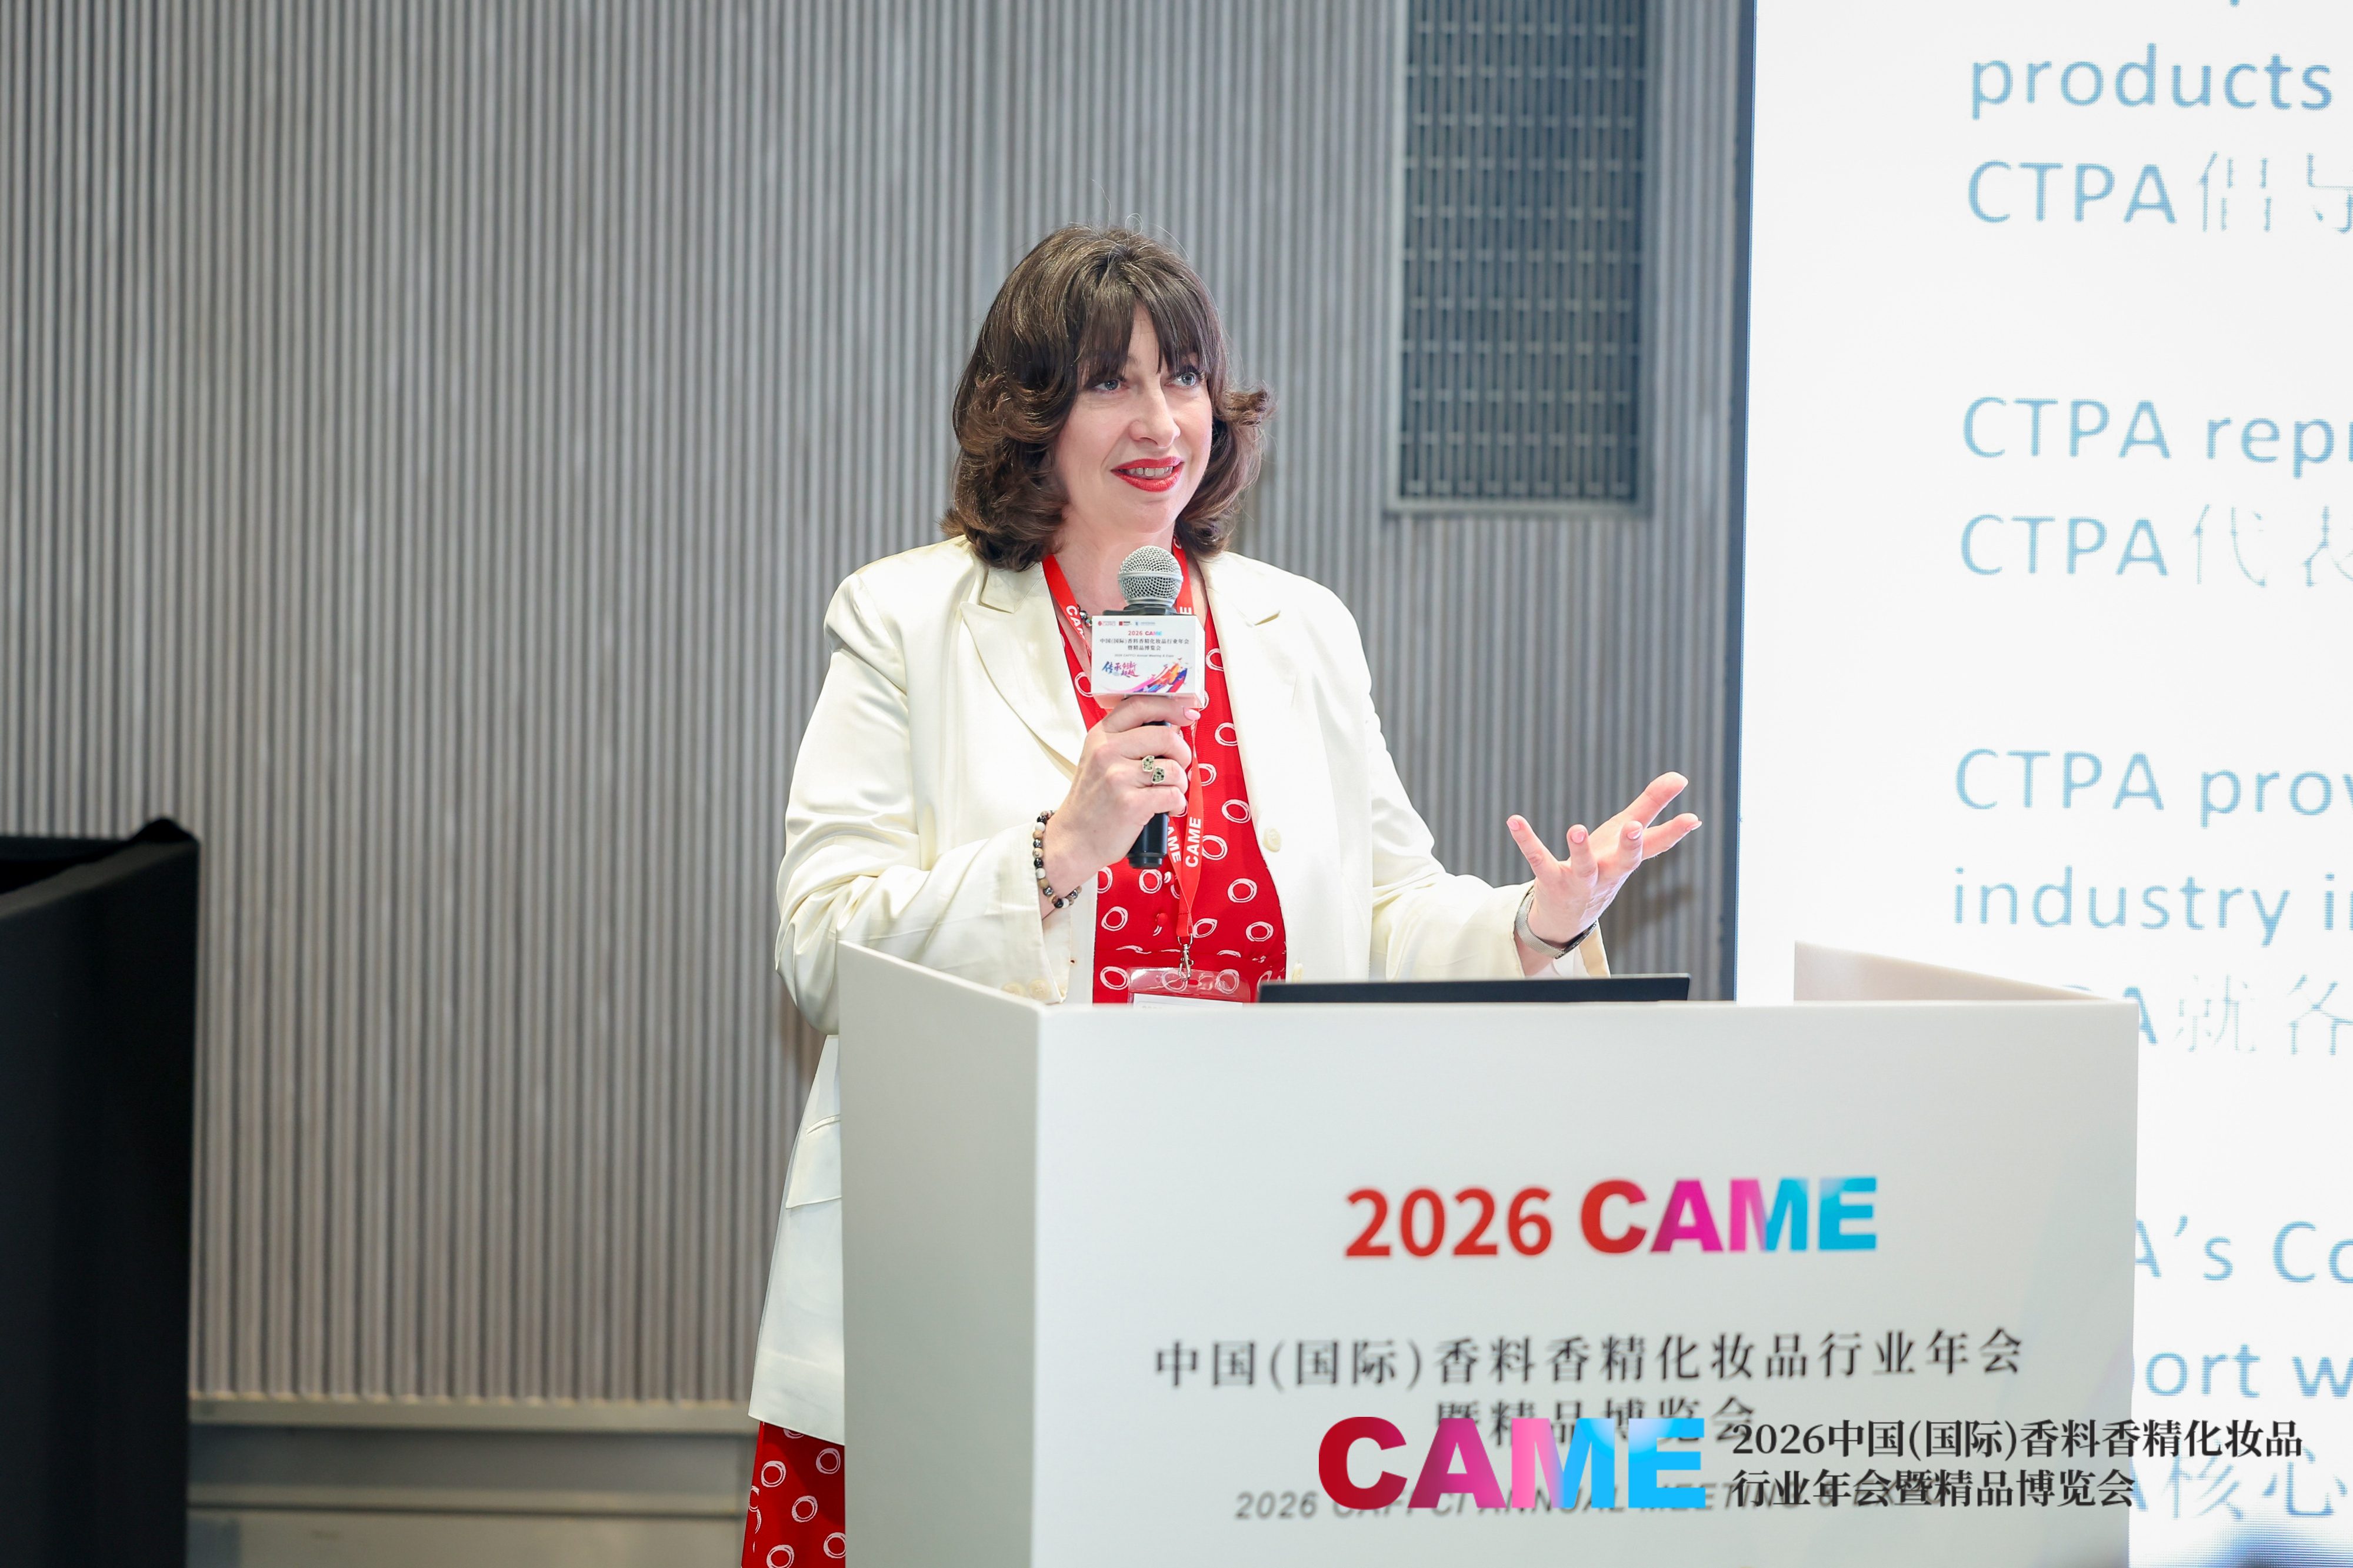 英国化妆品、盥洗用品与香水协会总干事Dr Emma Meredith OBE
Emma表示,2022-2025年,英国化妆品市场的年增长率分别是5.4%、9.7%、8.4%、5%。2025年,英国美妆市场零售额约126亿英镑。在过去五年,英国增加对全球的化妆品出口,增长稳定保持6%。然而,与2021年相比,英国对化妆品进口的依赖大幅增加,增长61%。
聚焦中英美妆贸易,中国是英国的第五大出口目的地,同时也是英国化妆品进口份额第二大的国家。2025年,英国出口中国的化妆品数额同比下降3%,进口增长6%。Emma总结,未来,强大的科学领导力和可持续发展将持续驱动英国化妆品行业增长。
三位国际嘉宾的分享,可以说为中国美妆从业者在全球产业变迁找准自身位置提供了权威参照。
NO.4 结语:
数据是镜,照见当下;洞察是尺,丈量未来。
当中国香妆行业迈入全新发展周期,这场以“聚焦数据,洞见变局”为主题的信息发布会所呈现的,远不止于几组数字的罗列与趋势的研判,它更像是一次对产业坐标系的集体校准——既让从业者看清中国市场的变化,又助其在全球化产业变迁精准锚定前行的方向。
或许,当数据成为共识,洞察化为行动,中国香妆的下一程,才能走得更稳,行得更远。