新品出了不敢下手,就怕正装买回来翻车,闲置了一堆,看着心疼又无奈。
小样的出现,极大地消除了消费者这些顾虑。
现在的人去逛美妆集合店,进门先扒拉小样货架,几十块钱揣回两三支,盘算下来比买正装划算得多,还不用担心踩雷导致浪费。
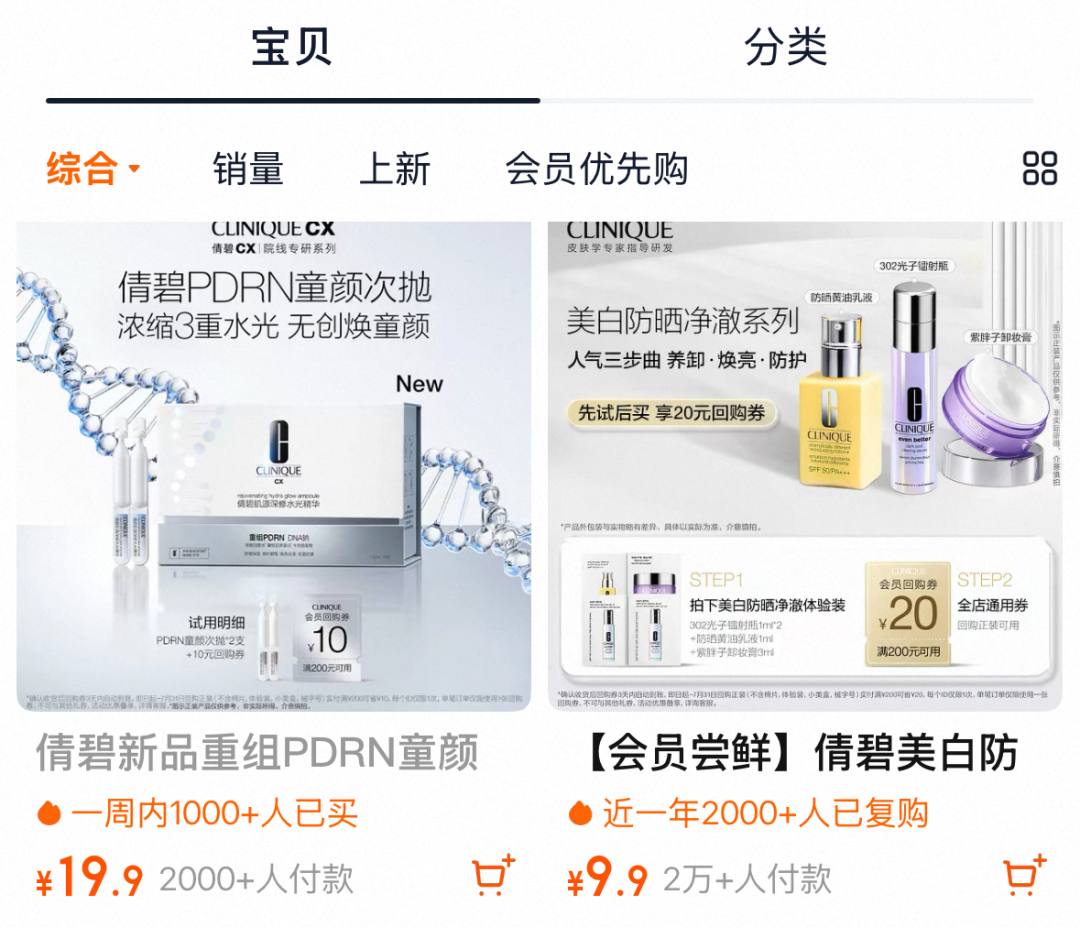
除了用户,品牌也开始做起了小样生意,推出3ml的、5ml的体验装容量。倩碧前段时间发布的新品重组PDRN童颜系列,正装还没上架,2支装次抛小样先在天猫U先试用卖成小爆款。
而在多年前,美妆小样通常是买正装的添头赠品,如今逐渐成为品牌拉新、测款、破圈甚至独立赚钱的战略级武器。
PART 01
小样上位
美妆行业拉新玩法
《美妆头条》发现,随着电商大促的不断发展,小样已不仅仅是附赠的试用装,而是逐渐成为消费市场中不可或缺的一部分。美妆品牌借助小样,不仅能降低消费者的尝试门槛,还能精准吸引对产品感兴趣的潜在用户。
为产品拉新,这是美妆小样的基础功能。
倩碧本次重组PDRN童颜系列上市,率先上架2支次抛、1片面膜U先试用,十几块钱的低单价让用户尝鲜使用,目前次抛体验装已售超3000件,一周内超千人购买。
OLAY A级超级新品——全新淡纹黑管精华,在新品首发前两周,结合内容种草节奏前置上线派样蓄水。在30天的首销期内,单品派样量突破万件,带来的回购成交额超百万元,迅速跃升至全店第6大爆品。
据天猫U先试用数据显示,宝洁美护发618派样量保持双位数高增长,潘婷三分钟系列通过U先入仓拓展精致美护人群,回购贡献占全店近两成;海蓝之谜以精萃水乳为拉新主力,派样与回购量同比显著提升。
自然堂全面拥抱U先入仓,2025年首次合作至今获百万新客,跻身美妆派样TOP3;2026年618全周期入仓派样量年同比翻倍,贡献全店近七成派样量。
值得注意的是,线上派样机制的出现,使小样成为品牌沉淀用户数据的低成本入口。
在天猫、京东、旗舰店中小样专区等渠道,可以快速收集真实用户的肤感、功效反馈,进而优化产品的推广策略与配方微调方向,让派样从成本项变成用户资产投资。
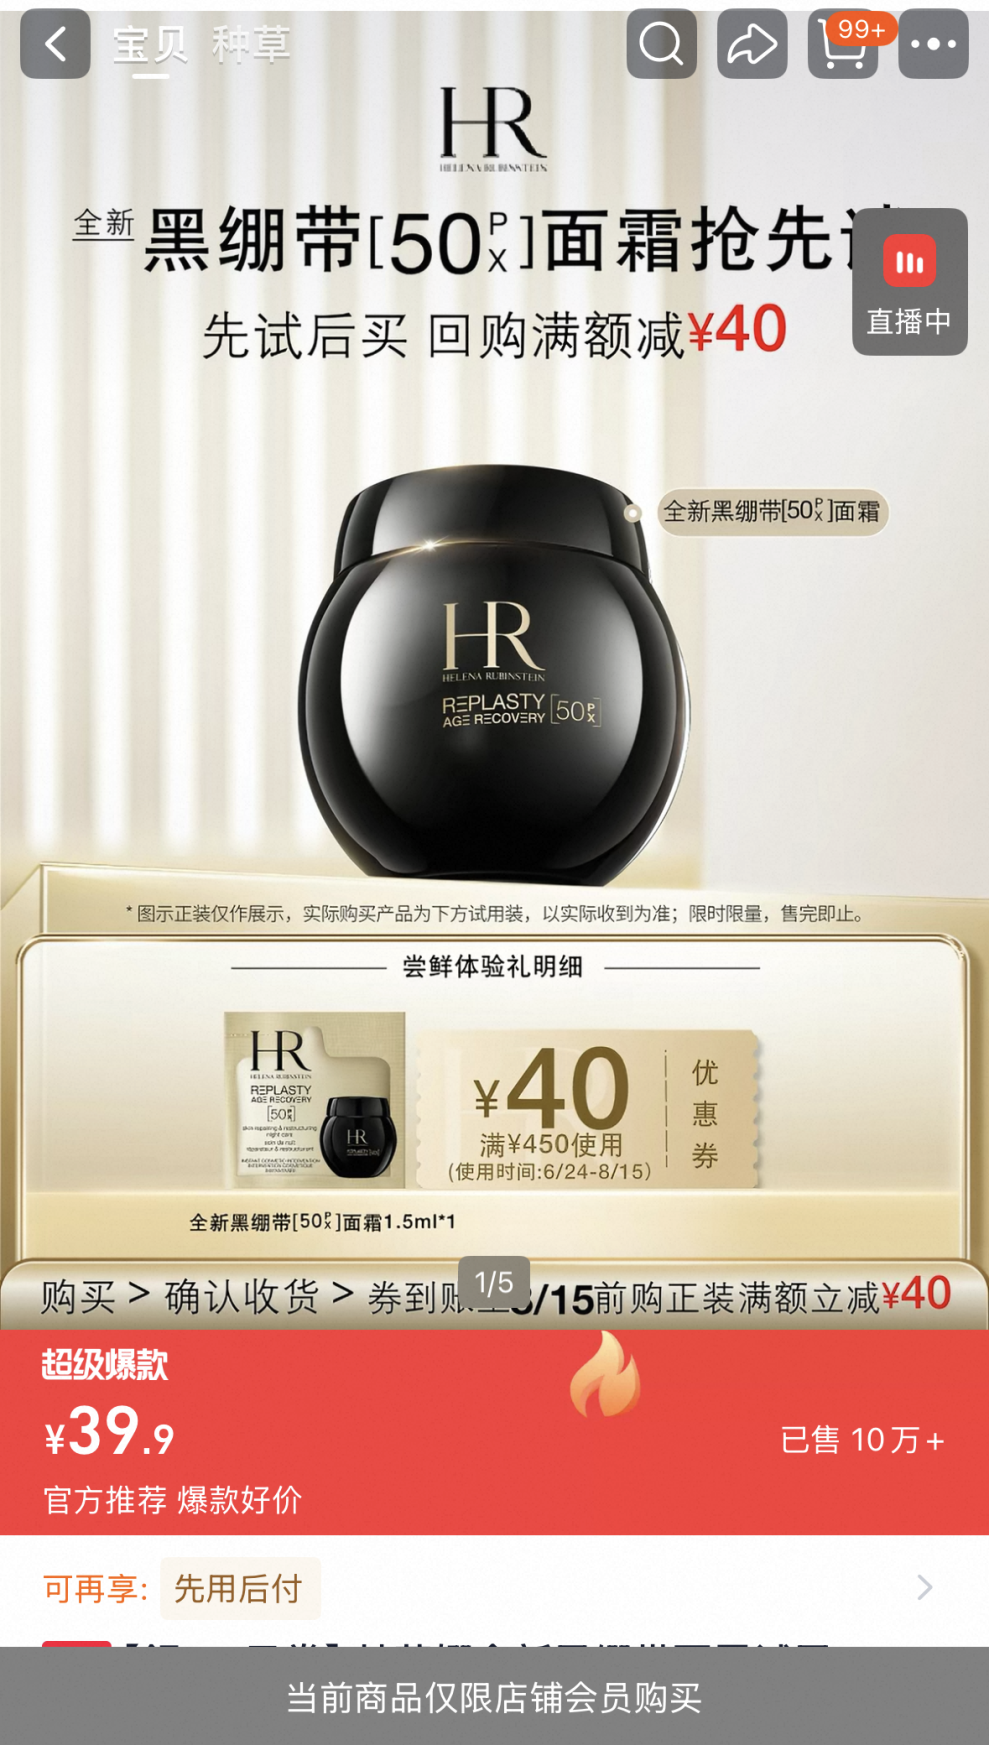
对于黑绷带等高单价贵妇线产品,赫莲娜则将1.5ml小样作为用户入门的核心抓手,售价39.9,以不足正装十分之一的价格,让消费者得以体验高端功效型产品。目前淘宝官方渠道已售超10万件。
而对尚未建立心智的新品牌而言,小样的价值被进一步放大,助力品牌从0到1破圈。
赵露思的美妆新品牌选择在演唱会以派样机完成线下首秀,正是基于这一逻辑:相比硬广投放,真实的产品体验更易建立用户信任,扫码领取也能直接沉淀私域用户,实现曝光与留资的双重目标。
国货底妆品牌方里则将“小样逻辑产品化”,2024年推出7g和12g两个迷你规格的爆款柔焦蜜粉饼,以接近小样的单价切入市场,探索出小样逻辑的进阶玩法。
此外,差旅、补妆、多品尝鲜等需求兴起,小容量产品从试用装延伸为场景刚需,不少消费者养成“出门带小样,日常用小样补妆”的使用习惯。方里正好也精准命中消费者这一场景需求。
凭借这一策略,品牌从月销200万到单月GMV突破1亿元,只用了2年时间,成为当时底妆赛道的黑马,拳打纪梵希,脚踩cpb,杀入抖音美妆榜TOP3。
PART 02
身份跃迁
摆脱“非卖品”身份
雅诗兰黛品牌的同名创始人雅诗・兰黛首创美妆小样时,并没有奔着赚钱的目的去,最初是将自制的润肤霜分装成小型包装,免费派发给纽约曼哈顿美容沙龙的女性顾客。
它的任务是给消费者体验,达到拉新结果。
1946年雅诗兰黛品牌正式成立后,将赠送小样升级为标准化的营销体系:顾客购买任意正装都可获赠对应产品小样,即便不消费,也会赠送试用装不让顾客空手离开。在纽约萨克斯第五大道百货的首个专柜,她凭借“买产品即赠粉底小样” 的策略,仅两天就将首批产品全部售罄。
进入电商时代,小样的角色发生第一次升级。随着双11等大促节点兴起,小样成为“买赠机制”的核心组成部分:品牌通过叠加多件小样,制造“买一送N”的性价比感知,以此提升客单价、刺激用户下单。
这一阶段的小样,依然没有脱离“赠品”属性,其价值需要通过正装价格来锚定。 对品牌而言,它是大促期间的价格战工具,是冲GMV的营销手段,归属于成本项,不具备独立的商业价值。
2020年之后,行业流量红利见顶,消费决策趋于理性,单纯靠价格刺激拉动增长的模式逐渐失效,小样的价值开始向产业链上下游全面延伸。
后来,化妆品小样慢慢突破品牌内部,向外延伸至整个零售赛道,催生出全新零售形态。
HARMAY话梅是国内将小样商业化的标杆。品牌早期以“大牌小样+仓储工业风”为核心卖点,北京三里屯门店日均客流量超2000人次,客单价超700元,开业首月即实现盈利。
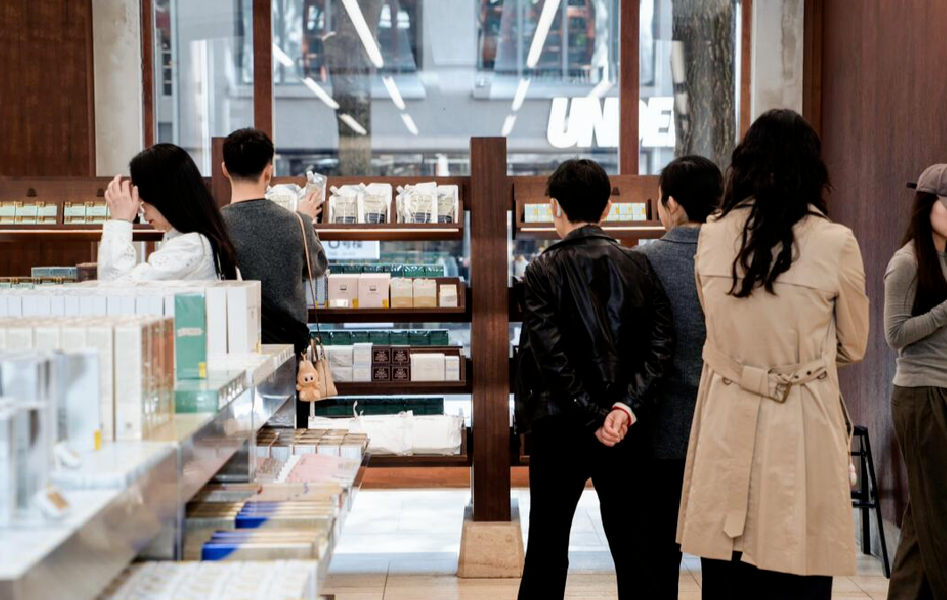
它让行业意识到,小样本身就具备引流甚至盈利的能力,而非只能依附正装存在。
如今,直播电商诞生了全新玩法,品牌积极参与其中。
李佳琦直播间推出“小样节”,将小样升级为大促周期的战略级预热工具,形成“小样节试水—小课堂科普—正装大促转化”的完整链路。2026年618首场小样节联动157个品牌、上架271款小样产品,开播前预约人数超40万,开播10分钟在线人数即达平日峰值。
5月13日“天猫小样节”单日派样量达600万份,创历史峰值,年同比增幅超203%。全周期派样商品数达全年峰值,自然堂第七代超抗小紫瓶、Olay淡纹黑管精华等73款新品派样量破万,19款超级新品单日派样破万。次抛精华派样单量突破170万单,同比增长近2倍,汇聚韩束、丸美、润百颜、夸迪、可复美、薇诺娜等超150款商品。
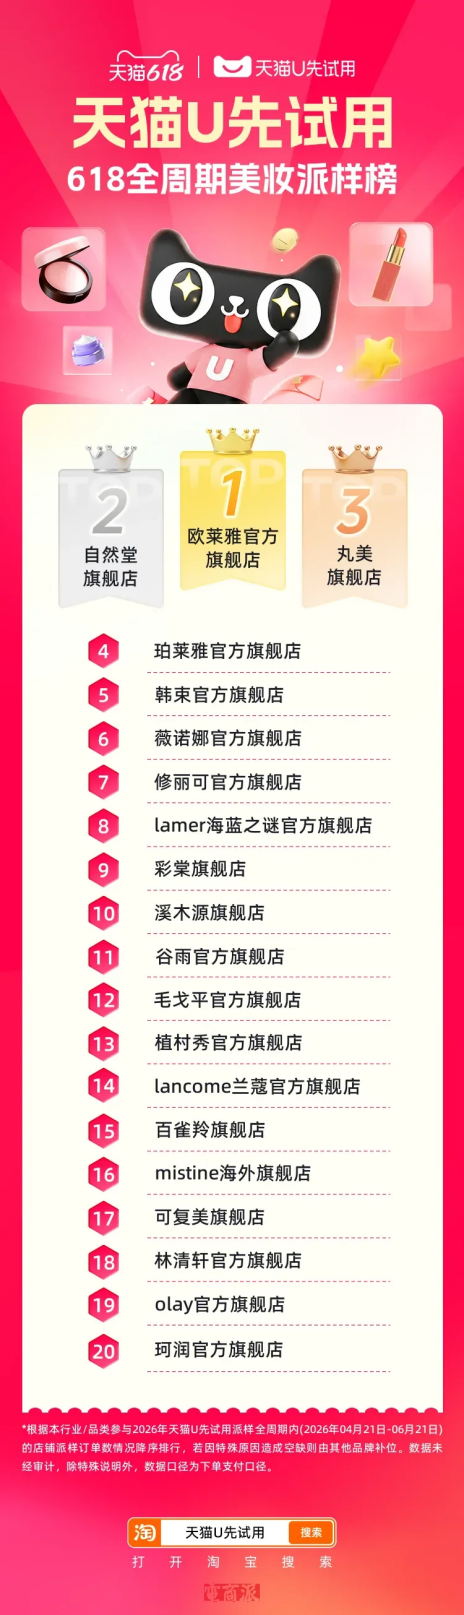
至此,小样变为增长抓手,从依附正装的附属品,变成能独立创造价值、影响品牌战略的核心产品。长期来看,小样逐渐摆脱“非卖品”身份,将以迷你正装形态拥有独立的产品定位与合规定价。
PART 03
隐忧不容忽视
小样经济的下一站
尽管小样的战略价值已经凸显,行业也围绕它跑出了多种新玩法,但狂奔的小样经济之下,隐忧同样不容忽视。
首当其冲的是合规风险。标注“非卖品”的小样商业化流通,处于监管灰色地带,市场上窜货、假货、容量虚标等乱象频发。
合规的小样需来自品牌方授权、明码标价,且标签须符合国家《化妆品监督管理条例》,清晰标注成分、保质期、生产企业等信息,方可上架销售。
然而绝大多数线下小样店,都拿不到一线大牌的官方售卖授权。
对高端品牌而言,粗放式的大规模派样,容易拉低用户的价值感知,透支长期积累的高端心智,最终陷入“拉新容易留客难”的困境。
2023年,欧莱雅集团基于策略调整,关闭了其旗下品牌小美盒(MyBeautyBox)。该品牌的产品为高端美妆试用装集合礼盒,宗旨是“一盒试遍大牌,让消费者找到使用新品的不同体验”。
放任“小样”大规模流通,并不利于品牌健康发展。此外,广泛派发不等于有效增长,大量申领用户止步于“薅羊毛”,试用后并无复购意愿。
因此,品牌往往会设置ID限购,或者设置为会员专享,避免用户无限制地低价薅体验装,冲击价值体系。后续消费者选购正装,商家则会返还此前购买小样的费用,这样一来,小样就变成了会员福利。
总的来说,品牌如何提升高价值用户的识别与转化效率,将一次性体验转化为品牌信任、利润增长点,依旧是长期课题。
政策也在进一步调整和完善,推动小样经济繁荣发展。2023年,上海徐汇区发布全国首个《“化妆品小样”规范经营指引(试行)》,对小样的标签标识进行了详细指导,并对化妆品“小样”经营者落实主体责任提出了明确指引。2024年,在徐汇区试点的基础上,上海市药品监督管理局进一步完善政策。
规范的行业标准不仅能帮消费者避坑,减少假货、临期、标签信息缺失等乱象,也能让正规经营小样的品牌获得更良性的发展空间,帮助小样真正发挥连接用户、测试市场的作用。