转型,是许多传统美妆零售商近年来不约而同在做的一件事,其中,要数屈臣氏集团(简称“屈臣氏”)尤为突出。
搭建O+O生态、布局幕后店、门店升级、发展自有品牌,自2023年起,屈臣氏一直在努力改变传统分销商的角色身份,但转型成效始终不尽如人意,颇有“越努力越心酸”的无奈感。
眼下,屈臣氏再出新招,选择与巴黎欧莱雅联合研发产品,以此向外界强化其“创新合作伙伴”的身份定位。
那么,与品牌深度绑定,共研独家产品,会是传统美妆零售商的新出路吗?
——01——
产品共研,重新定义零售商角色?
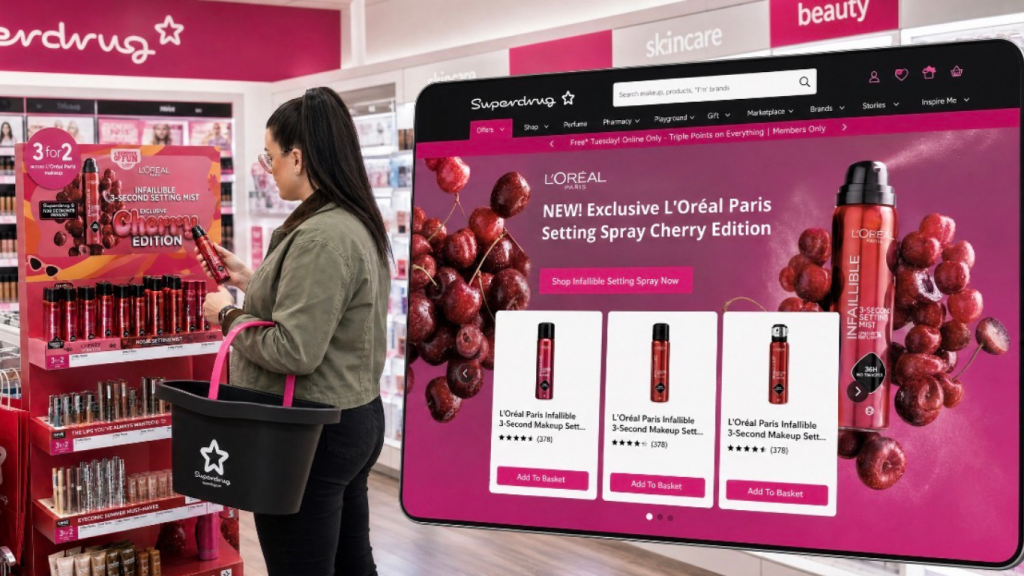
屈臣氏与巴黎欧莱雅首次从研发端合作,独家定制限量版产品“极致持久定妆喷雾樱桃限定版(简称:樱桃限定版)”。
《美妆头条》了解到,这款产品是基于巴黎欧莱雅现有经典的极致持久定妆喷雾系列,专为屈臣氏定制,由屈臣氏全球渠道独家发售,以此把握定妆喷雾市场增长的机遇。
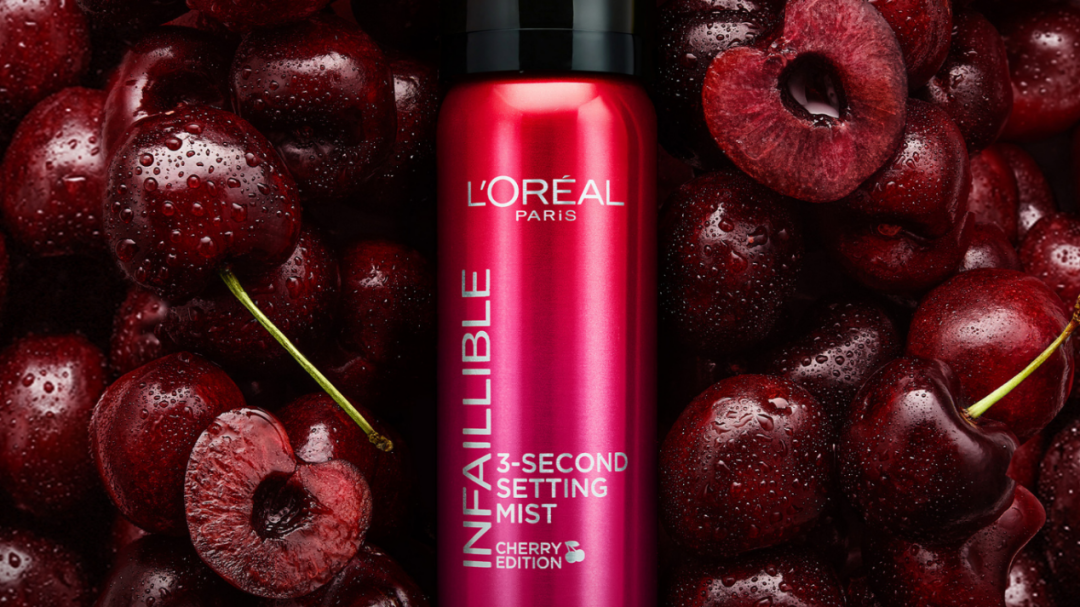
记者进一步查询发现,原产品为巴黎欧莱雅旗下的“Infallible”系列,在国内通常被称为“极致持久”或“恒放溢彩”系列,主打超强的持妆能力。官方宣称只需一次喷洒,就能让妆容持久长达36小时。
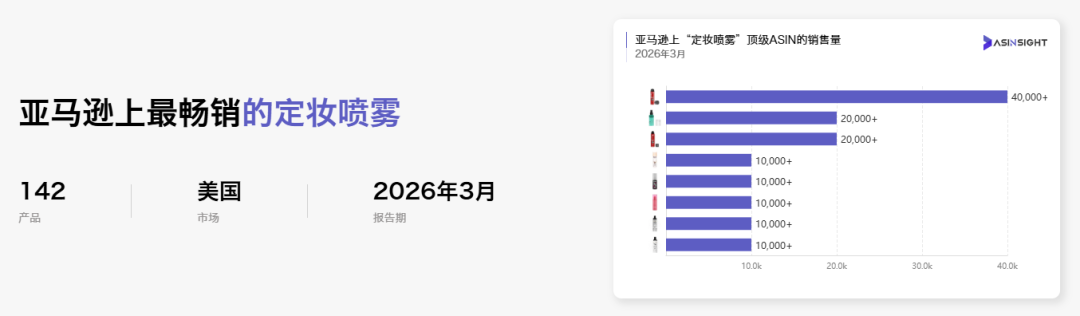
在美国亚马逊平台,该产品稳居“Makeup Setting Spray(化妆定妆喷雾)”类目的畅销榜榜首,且在2026年3月创下单品销量超4万件的亮眼成绩。
“此次与巴黎欧莱雅携手打造全新产品,体现了我们如何重新定义零售商的角色——由传统分销商转型为创新合作伙伴。”屈臣氏集团行政总裁倪文玲博士表示,“结合我们对顾客的深入了解及多元化渠道运营优势,配合巴黎欧莱雅领先的研发实力和品牌影响力,成功打造出兼具文化价值、商业潜力及独特性的产品。”
可以看出,樱桃限定版源于屈臣氏对Z世代用户的消费洞察,结合巴黎欧莱雅经典配方,注入清新樱桃元素,配以亮眼的粉红色包装设计,吸引Z世代顾客。目前该产品已在英国上市,计划在包括欧洲9个、亚洲5个以及海湾合作委员会(GCC)地区的若干国家14个市场推广。
另外,“渠道独家定制”特性,使樱桃限定版具有非常强的排他性,消费者难以在除了屈臣氏渠道外购买到该产品,也无法找到比价对象。
有行业专家指出:“这一模式核心在于针对不同销售渠道的特性,定制开发专供产品,以此避免渠道间的内耗。”
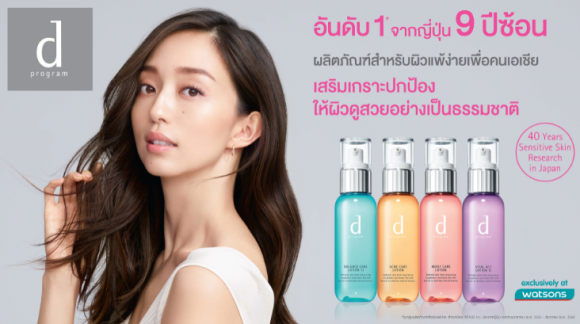
实际上,与品牌产品共研这条路,屈臣氏在2019年就尝试过。屈臣氏曾与资生堂旗下品牌d program安肌心语合作,运用自身大数据分析,向资生堂输出消费者需求洞察,共同开发d program Urban Damage Care(舒润修护系列)。
这就像倪文玲所说的,由传统分销商转型为创新合作伙伴。这个角色身份转换,或许可以让渠道跟品牌的关系更加紧密。比如,巴黎欧莱雅借助屈臣氏的消费者洞察和数据分析能力,让产品更贴近市场;屈臣氏则通过参与产品研发,掌握更大的供应链话语权和差异化竞争力。
不过,遗憾的是,屈臣氏角色转型这一举动自2019年启动,至今未看到成功的曙光。从目前公开信息来看,2019年与d program的联合研发合作已无下文。更值得关注的是,d program于2024年终止包括屈臣氏在内的所有中国销售渠道,正式退出中国大陆市场。
因此从某种意义上讲,屈臣氏还不算是一位成熟的“创新合作伙伴”。
一款产品的成功不代表体系能力的成型,这种深度共研模式能否从巴黎欧莱雅复制到更多品牌、从彩妆复制到护肤等核心品类,才是真正的考验。
此外,屈臣氏的实际管理模式也颇受供应商诟病,尤其在中国大陆市场。社交媒体上不少供应商吐槽:“与屈臣氏合作就是亏损的开始,运营执行监管太差,货品试用装发到门店,各个门店执行上架稀稀拉拉,货架一摸一手灰,生意差、合作条件还苛刻,结束合作后退回来一大堆的过期货、效期品,都是硬损耗。”
如果用一句话总结屈臣氏的转型现状,那就是“顶层设计踩对了方向,终端执行还没跟上节奏。”
——02——
旧路为什么走不下去了?
京东集团创始人刘强东曾提出过一个“十节甘蔗”零售业理论,把一个行业的价值链条分成十段:前五段是创意、设计、研发、制造、定价,归品牌商所有;后五段是营销、交易、仓储、配送、售后,归零售商所有。
很多年前,品牌商与零售商的职能关系是被严格分割的。品牌商不允许零售商触碰前五段,因为那是它们的核心竞争力所在。而零售商也满足于做好后五段,毕竟靠渠道红利足够让它们活得很好。
今天,这个边界在被打破。
互联媒体的发展,让线下实体经济受到极大冲击,屈臣氏集团光去年就在中国大陆关停了两百多家门店,此外,越来越多品牌倾向于运营自营店铺、开独立门店,进一步分走零售商后五段的利益。
零售商的价值与利益被稀释了,这两年活得更艰难,尤其在中国大陆市场。
丝芙兰中国4年亏了将近14亿、万宁、莎莎国际也先后离场,曾经的巨头节节败退。屈臣氏仍留在大陆市场,开始力推O+O(线上线下一体化)模式,但依旧陆续关闭门店、六年业绩滑坡、利润暴跌,转型办法在大陆似乎并不起效。
更无力的是,渠道的价格毛利抵挡不住消费者的“比价”。
直播电商、社交电商等新兴渠道的崛起,改变了消费者的购物习惯,传统线下零售的吸引力已大幅下降。加上淘宝、抖音、拼多多上的美妆产品价格往往比实体店低,消费者可以比价,择价优购买,传统零售商被迫卷入促销战,毛利空间被持续压缩。
在这样的生存困境下,美妆零售行业倒逼出全新的形态,从业者重新思考零售商的核心价值,试图打破此前“品牌商做前五段、零售商做后五段”的固化分工边界,探索新的利润增长点。
刘强东的甘蔗理论与之相似,他认为行业利润相对固定,企业应通过占据更多环节获取价值。
这时候,他们已区别于传统零售商,我们可以称之为美妆零售的“新物种”。
——03——
美妆零售的“新物种”如何演进?
随着电商的崛起和消费代际的更迭,传统“货架逻辑”失效已经是现实问题。
传统零售店的导购模式是略显尴尬的。在互联网时代成长的一代年轻消费者,更看重自由的“购物体验”,他们不喜欢屈臣氏那样跟随式的服务,也不喜欢布局过时的产品陈列。
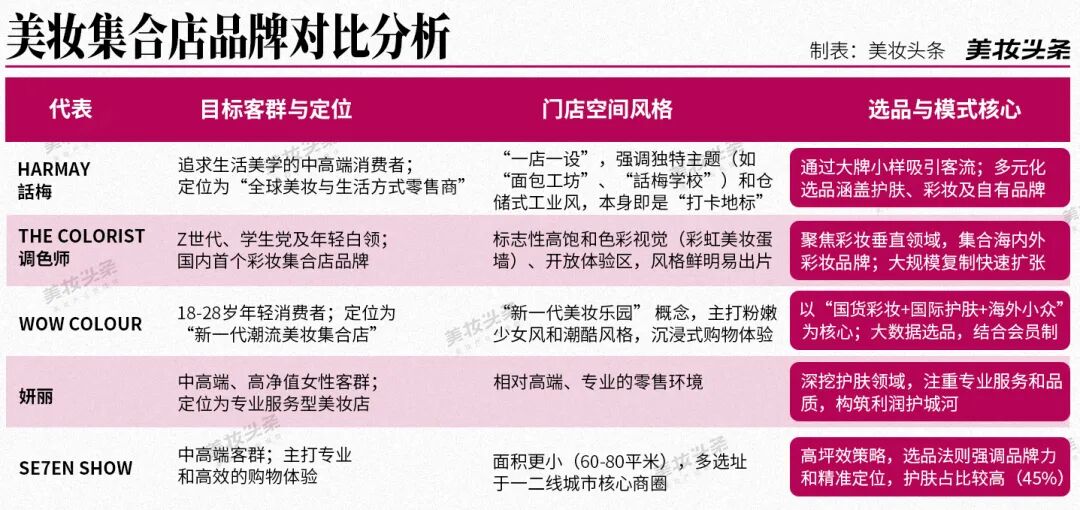
于是可以看到HARMAY话梅、kkv、调色师等新型美妆集合店的爆发,它们用策展式陈列、去BA化自由试妆、高颜值空间设计打造“社交打卡地”,找到线下零售的新价值。
《美妆头条》梳理发现,经历一波由资本驱动的野蛮生长和洗牌后,新型美妆集合店赛道已经进入一个更为理性的发展阶段,不同品牌通过差异化定位寻找自己的生存法则。以下是市场上几个具有代表性的玩家及其商业模式对比:
但这不是竞争的终点。随着第一波流量红利消退,开始出现淘汰,例如WOW COLOUR在获得融资的同时开始闭店,全国门店数量却比巅峰时期缩水过半,曾9个月开300家门店,后门店总数跌至约135家。HAYDON黑洞的武汉楚河汉街全球首店也已关闭。
还有一部分零售商开始尝试往产业链上游延伸,介入产品选品、开发甚至品牌打造的环节,依托自己直面消费者的渠道优势,推出自有品牌,用差异化的产品和更高的毛利空间重新建立竞争壁垒。
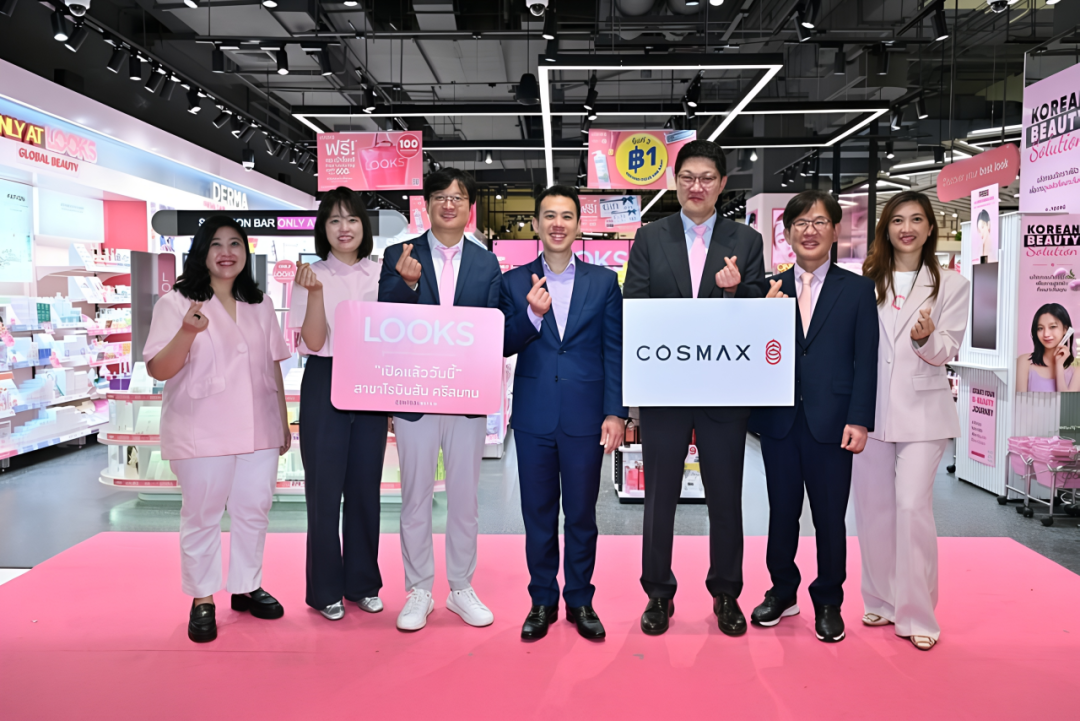
大部分零售商都会选择这条路径。6月10日,知名代工企业科丝美诗宣布,与泰国最大零售集团Central Retail旗下Beauty &Wellness平台LŌŌKS(LOOKS)联合打造的本土化品牌项目正式发布。科丝美诗方指出,“从Costco的Kirkland、Sephora Collection,到奥乐齐(ALDI)持续扩张的自有品牌体系,越来越多零售企业开始利用消费者洞察、渠道资源和供应链能力,打造更贴近市场需求的品牌。”
从某种程度上来看,发展自有品牌或孵化品牌,似乎是一条正确的路径。这实际可以概括为:孵化品牌的能力。
这一点从韩国美妆集合店品牌Olive Young(欧利芙洋)的高增长上得到验证。2025年,欧利芙洋年营收超过5万亿韩元(约合人民币255亿元),另外海外游客消费突破1万亿韩元,占线下销售总额的四分之一以上。
欧利芙洋的盈利核心便在于跟品牌深度绑定。
美妆头条董事长、产业研究专家张兵武曾发表文章《丝芙兰4年亏14亿,欧利芙洋逆袭成美妆零售新样本》(详情可点击),详细分析过欧利芙洋的打法,他指出,“欧利芙洋构建的,是一套深度绑定的共生机制。它不再满足于做品牌的流转通路,而是主动承担起筛选、孵化、赋能的角色。”
这也就意味着,未来的零售行业难有清晰的“品牌商”和“零售商”之分,他们将围绕用户形成一个紧密的生态系统,共同服务用户。
例如,2026年1月,丝芙兰宣布与韩国最大美妆集合店Olive Young达成合作,将在门店内设立专属区域,引入后者的高人气产品,并协助其走向更多国家。这两家看似是竞争关系的对手,已联手打造新服务模式。
对于品牌方而言,与头部零售商共研也是一种战略选择。它可以帮助品牌获得更鲜活、更地域化的消费者洞察,反哺全球产品线,同时强化与核心渠道的绑定,降低对综合电商平台的单一依赖。
品牌与零售的关系,正在走向“共生共研”。