2026财年第二季度(2025年9月31日-12月31日),科蒂公司交出这样一份成绩单:营收疲软,高端美妆与大众美妆业务双双承压,净亏损进一步扩大。
截至2025年12月31日的三个月内,科蒂净营收为16.786亿美元(约合人民币116.99亿元),按可比口径计算下降3%,略高于市场预期的16.6亿美元。然而,其净亏损达1.269亿美元,净亏损率达7.6%。
面对这一局面,科蒂集团董事会主席兼代理首席执行官Markus Strobel启动了名为“科蒂精益”战略框架,“包括更精准的发展重点、更集中的投资方向、更高效的执行力,以及对核心业务更大力度的支持”,试图带领科蒂在激烈竞争的美妆市场中寻找突破口。
在美妆行业竞争日趋激烈、消费市场分化的当下,科蒂是否能通过业务结构的优化,为未来增长铺平道路?
PART.01
营收疲软
两大业务板块双双承压
“公司在过去一年半的财务表现不尽人意,当前的股价也反映了这一现实。尽管科蒂拥有卓越的资产与能力,但我们的业绩并未达到应有水平,这两点均是科蒂面临的真实情况。”Markus Strobel在财报中坦言。
从整体营收看,科蒂第二季度净营收同比微增1%,但这一增长完全得益于汇率波动带来的正面影响。若剔除汇率因素,其营收实际下降3%,这已是该公司连续多季度出现下滑。
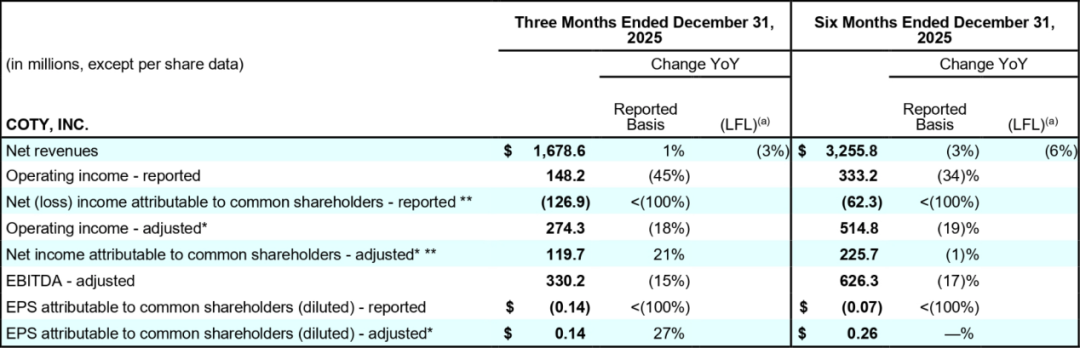
盈利能力下滑更为明显。第二季度,科蒂账面毛利率为63.8%,同比下滑290个基点;调整后毛利率为64.2%,同比下降260个基点。调整后营运利润为2.743亿美元,同比下降18%,调整后营运利润率为16.3%,同比下降370个基点。
最令人担忧的是净利润表现。本季度科蒂账面净亏损1.269亿美元,低于去年同期的2040万美元净利润。净亏损率达到7.6%,而去年同期净利润率为1.2%。
从业务板块看,科蒂延续了“高端稳健、大众疲软”的结构性特征。
高端美妆占比68%,第二季度净营收为11.336亿美元,微增2%(但按可比口径下降2%),成为业绩支柱。其中,BOSS Bottled Beyond香水等新品表现亮眼,该产品目前已成为所在品类中排名第二的男士香水新品。尤其是在美国市场的Hugo Boss,份额快速提升,已达90个基点。
大众美妆业务(占32%)表现更为糟糕一些,净营收为5.45亿美元,按可比口径下降6%,持续拖累整体增长。尽管CoverGirl、Rimmel等核心彩妆品牌已启动绩效改进计划,但在短期内,终端销量与市场仍有差距,将对科蒂业绩造成一定压力。
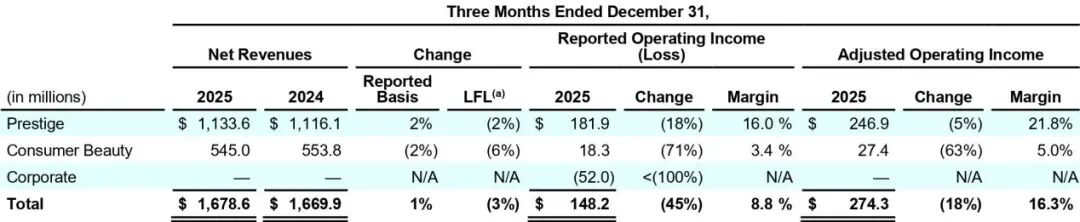
大众美妆部门已成为科蒂最大的痛点。该部门不仅营收下滑最为严重,盈利能力也急剧恶化。在2026财年第一季度,该部门甚至出现账面净营收同比下降9%,净营收同比下降11%的情况。
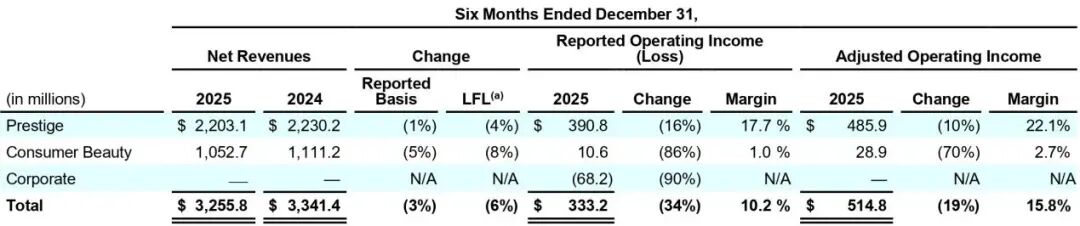
从半年业绩表现看(截至2025年12月31日的6个月间),科蒂的下滑趋势更为明显。2026财年上半年,公司总营收为32.558亿美元,账面下降3%,按可比口径下降6%。高端美妆与大众美妆业务同比分别下降4%和8%。
PART.02
EMEA市场
成唯一营收增长地区
分区域业务来看,科蒂的全球市场中,EMEA市场成唯一营收增长地区。
本季度,美洲地区净营收为6.245亿美元,占公司总销售额的37%,下降2%(按可比口径下降3%),主要受促销活动加剧和零售商去库存影响,营收出现下滑,尤其是大众美妆业务面临较大压力。
欧洲、中东和非洲地区(EMEA)账面增长3%,但这一增长完全得益于外汇顺差带来的7%正面影响。但按可比口径计算,该地区实际下降4%,主要受高端香水与大众彩妆业务净营收下降影响。
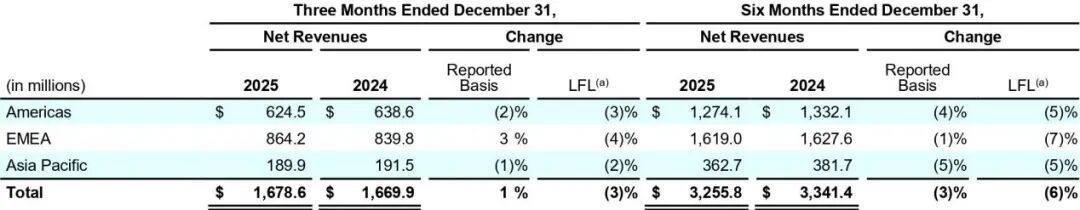
2026财年迄今,EMEA地区净营收为16.19亿美元,账面下降1%,同比下降7%(LFL)。账面净营收的下降主要受大众美妆业务净营收下降影响。
亚太地区成为亮点,其中中国市场呈现改善趋势。2026财年第二季度,亚太地区净营收为1.899亿美元,账面下降1%,主要受东南亚地区表现下滑影响,部分降幅被中国(包括海南)与日本市场的增长所抵消。
财报指出,“在中国,随着渗透率提高,香水品类的表现优于其他美妆品类”。这一表现对科蒂至关重要,因为亚太市场(尤其是中国)是美妆行业增长最快的区域之一。
PART.03
负债大降,现金流稳健
尽管各地区营收增长乏力、利润承压,但一个关键指标引发市场关注,科蒂净负债与财务杠杆率已降至近十年来最低水平。
这主要得益于公司出售威娜(Wella)剩余股份的交易。2025年12月,科蒂将其在威娜持有的剩余25.8%股份出售给KKR,拿到了7.5亿美元的预付现金,大部分金额已经用于偿还长期债务,显著改善了负债状况。科蒂有望从后续出售或威娜的首次公开募股中继续获得收益。
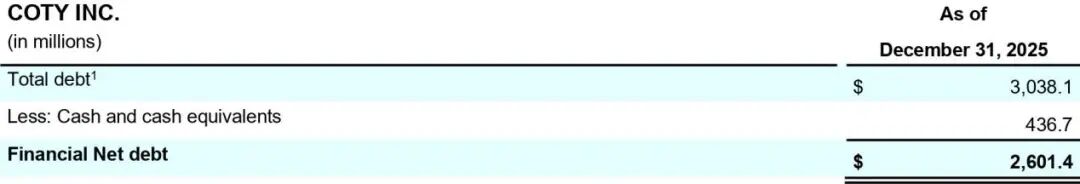
财报显示,截至本季度末,科蒂总负债为30.381亿美元,财务净负债为26.014亿美元,财务杠杆率(净负债与调整后EBITDA的比率)降至2.7倍,为近10年来的最低水平。
值得注意的是,科蒂当前处于“财务优化、业务筑底、领导过渡”的三期叠加阶段。负债降低为其提供了更强的抗风险能力与潜在投资空间,但业务端的结构性挑战依然存在:
-
高端美妆需持续依靠新品驱动与市场扩张,尤其在亚太、中东等成长型市场;
-
大众美妆亟待通过产品创新与营销优化重塑竞争力,缩小与市场的终端销量差距;
-
全球运营需在促销环境加剧的背景下,平衡毛利率与份额增长之间的关系。
此外,科蒂还面临一个潜在危机——可能失去Gucci美妆许可证。该许可证将于2028年到期,约占科蒂销售额和利润的8%和11%。
而从科蒂的业务计划来看,接下来主要还是依靠新品驱动增长。
高端美妆方面,科蒂计划在全球范围内扩大BOSS Bottled Beyond香水推广,以及推出Calvin Klein女士香水新品。同时,莫杰美妆(Marc Jacobs Beauty)旗下彩妆产品预计于2026自然年正式上市;施华洛世奇(Swarovski)香水产品预计于2027自然年上市。
大众彩妆方面,科蒂将重点加大对旗下核心彩妆品牌CoverGirl与Rimmel及其产品的投资,当前其终端销量已初现改善趋势;在全球范围内持续扩大并强化阿迪达斯香水产品组合的布局,重点推广阿迪达斯律动香水系列。
然而,这些举措能否抵消核心市场疲软及大众美妆业务下滑的影响,仍是未知数。
PART.04
“精益”战略启动
新CEO能否带来转机?
面对业绩持续不振,科蒂在管理层和战略上做出了重大调整。
2026年1月1日起,Markus Strobel正式接任集团董事会主席兼代理CEO。Strobel在宝洁美妆与理容领域拥有33年的卓越职业生涯,此前担任宝洁全球护肤和个护品类总裁,负责管理涵盖12个以上全球品牌、规模达数十亿美元的业务组合,被视为科蒂提升运营效率、强化产品创新的关键人选。
在上任之初,Strobel走访了公司最大的市场和主要办公室度,对“精益”战略以及科蒂的实力颇为自信。
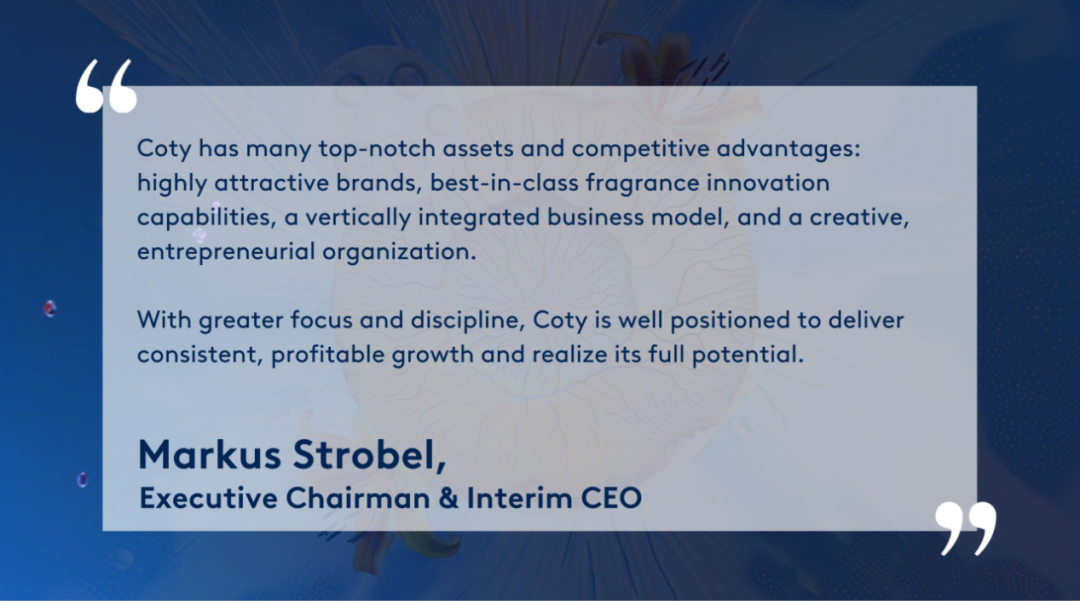
他表示,“科蒂拥有众多一流资产与竞争优势:极具吸引力的品牌组合、业界领先的香水创新能力、涵盖从研发到销售的垂直整合商业模式,以及一支富有创造力与企业家精神的团队。在更专注的战略与更自律高效的执行下,我相信科蒂已做好充足准备,能够实现持续的盈利增长,并充分实现发展潜力。”
同时,科蒂已开始对表现不佳的大众美妆业务进行战略评估,考虑可能的战略选项,不排除存在出售的可能性。
值得注意的是,科蒂基于当前市场环境及管理层交接带来的不确定性,变得更为谨慎,宣布撤回全年业绩指引,仅给出第三季度展望,预计营收将同比下降中个位数,调整后EBITDA约为1亿至1.1亿美元。
科蒂通过资产出售与债务偿还,实现“轻装上阵”,无疑是其近年来最重要的财务里程碑。然而,在美妆这个“快周期、强竞争”的行业,财务健康只是可持续发展的基础,真正的增长仍来自于品牌力、产品力和渠道力的全面提升。
随着新CEO到位、战略评估推进,科蒂能否在优化财务结构的同时,尽快找到业务增长的“第二曲线”,将是其能否在下一个十年保持领先的关键。
更重要的是,资本市场同样在等待Strobel和他的团队用实际业绩证明科蒂的真正价值。2月6日消息,科蒂夜盘跌超13%。