美妆品牌的大浪淘沙依旧没有停止。
LA.Girl海外旗舰店闭店、e.l.f宣布暂别中国市场、NYX关闭多个线上渠道……当一个个曾活跃在消费者视线的熟悉品牌相继挥别,总能戳中无数消费者的青春记忆。
这是因为这些品牌的高光时刻里,都站着一个曾被奉为“闭眼入”的大单品;而当潮水退去,另一些名字——雅诗兰黛小棕瓶、SK-II神仙水、兰蔻小黑瓶……——却始终立于潮头。
同样是大单品,为何有的昙花一现,有的能穿越数十年风雨?值得探讨。
“消失”的美妆大单品
过去几年,一份“时代的眼泪”清单在悄然变长。
曾冲上全网销量第一的得鲜按压口红、90后“人生第一支隔离”Za姬芮、奶油肌鼻祖江原道粉底液、以及一度风靡的Holika懒蛋蛋眼影和湿又野腮红等都位列其中。
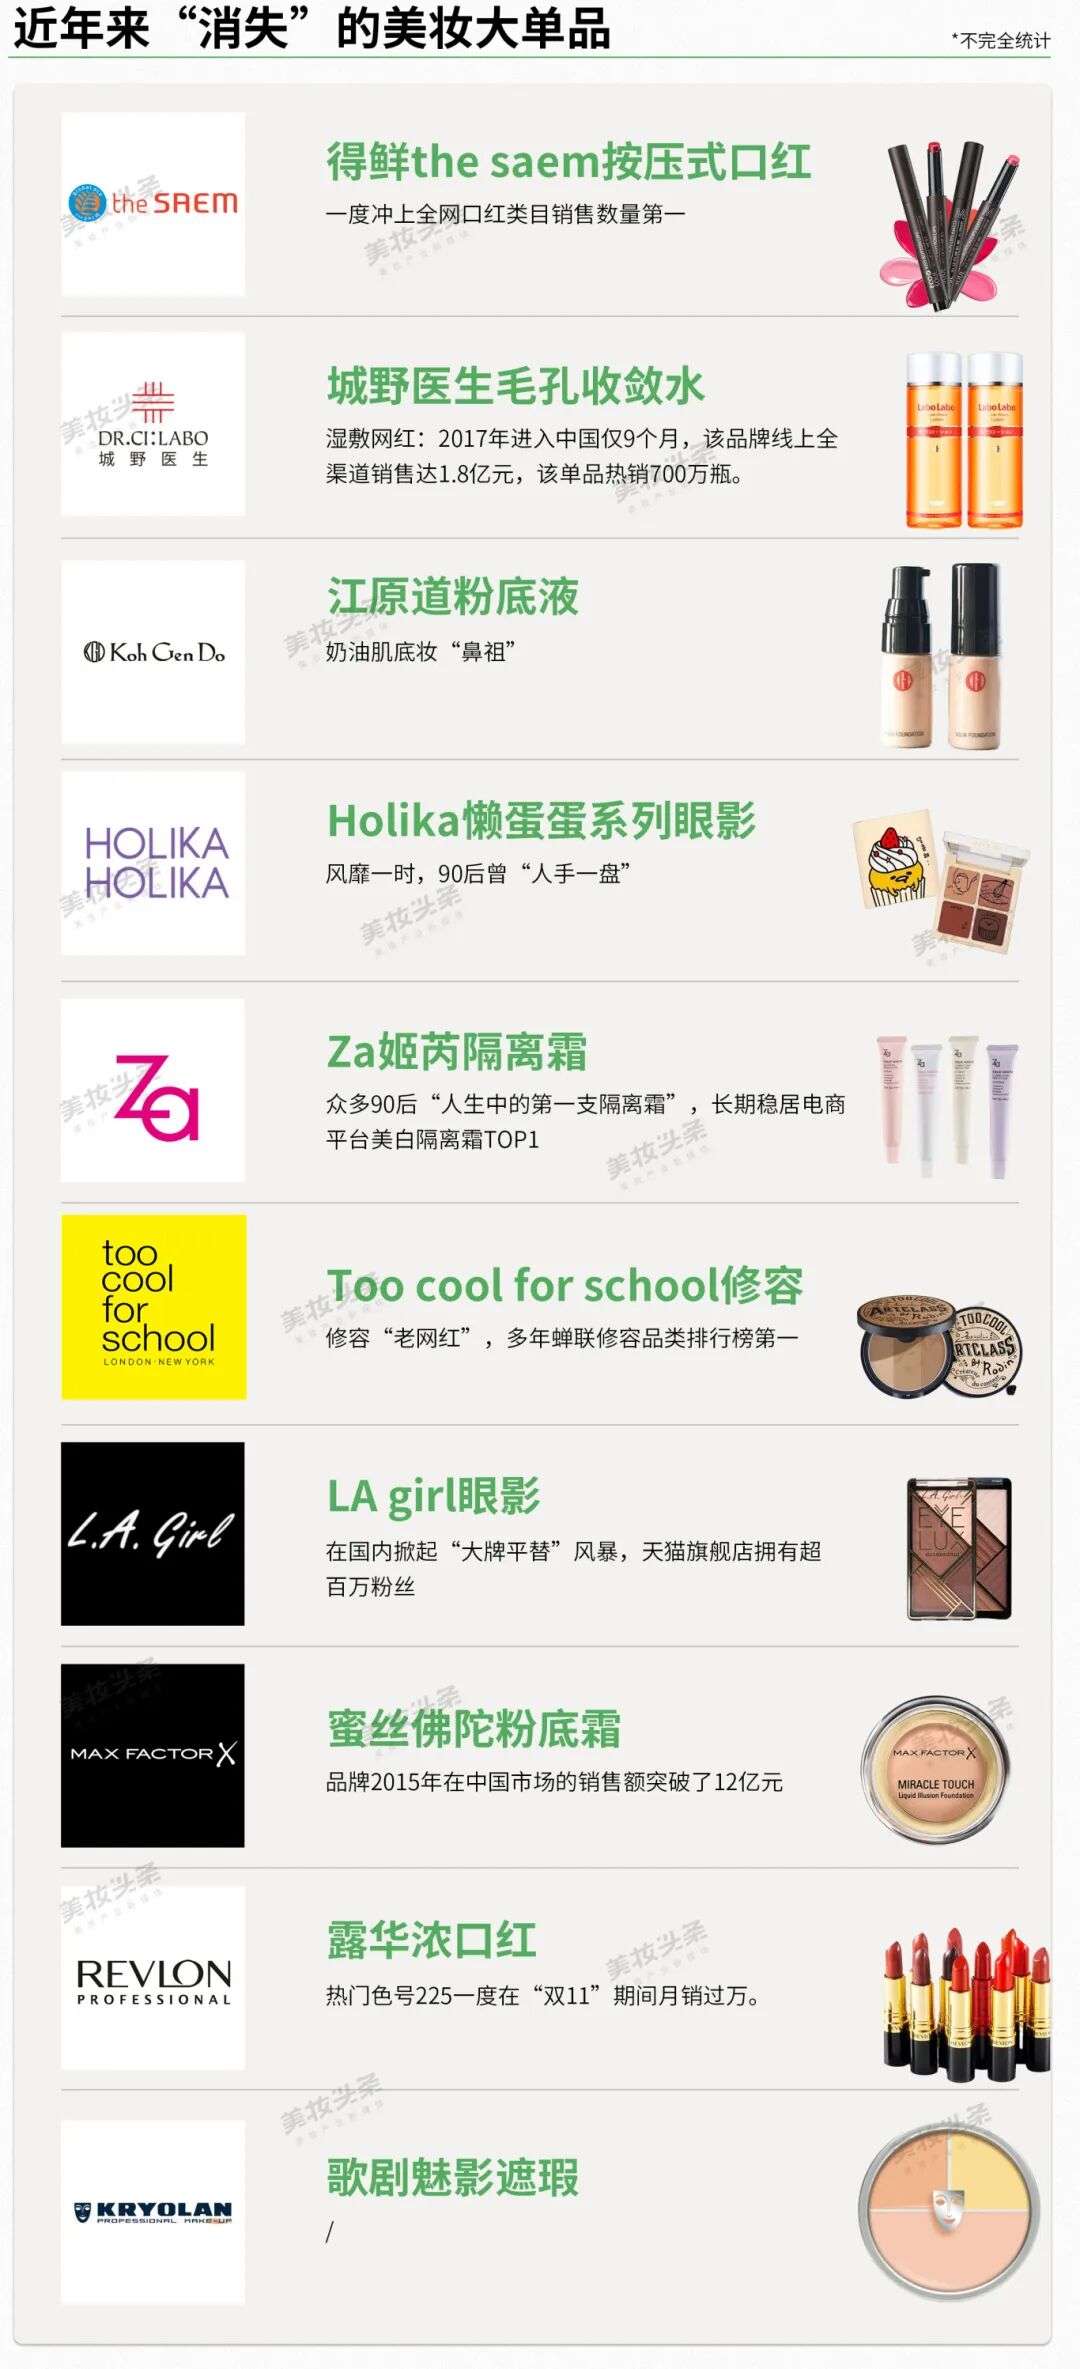
得鲜The Saem便是典型缩影。2016年,其按压口红M06姨妈色成为现象级色号,几度脱销,带动品牌登上顶峰。然而,在后续激烈的口红色彩大战中,得鲜未能推出具有同等影响力的新品,声量逐渐沉寂。
更值得深思的是蜜丝佛陀的案例。这个曾代表专业彩妆的品牌,在2008年重返中国市场后一度高歌猛进。
凭借粉饼、粉霜等经典产品,其业绩在2009-2014年间复合增长率高达64%,2015年零售额突破12亿元。但转折来得很快,Euromonitor数据显示,2019年蜜丝佛陀已跌出中国彩妆市场份额前十,取而代之的是完美日记等国货美妆品牌,随后便是大规模撤柜的消息。
类似的案例不在少数:LA Girl四色眼影在2016-2020年间爆火,曾创下销量超130万件的纪录;露华浓口红的热门色号“225”、“325”一度月销过万,而如今其官方旗舰店已不见踪影。
此外,江原道水感美肌粉底、Holika懒蛋蛋眼影、歌剧魅影遮瑕、湿又野腮红……这些曾占据美妆话题中心的单品,都在行业的快速转型中陆续淡出市场。
它们的共同特征是,踩着2010-2020年的电商平台与流量红利崛起,靠平价+单点优势破圈,但“一个产品即一个品牌”的脆弱格局,在流量退潮后不堪一击。
那些站稳脚跟的“长青树”
在快速迭代的美妆市场中,能穿越多个经济周期并持续占据心智的产品并不多见。
雅诗兰黛“小棕瓶”、SK-II“神仙水”、兰蔻“小黑瓶”、资生堂“红腰子”、OLAY“小白瓶”以及珀莱雅“双抗精华”薇诺娜“特护霜”等是常被观察的案例。
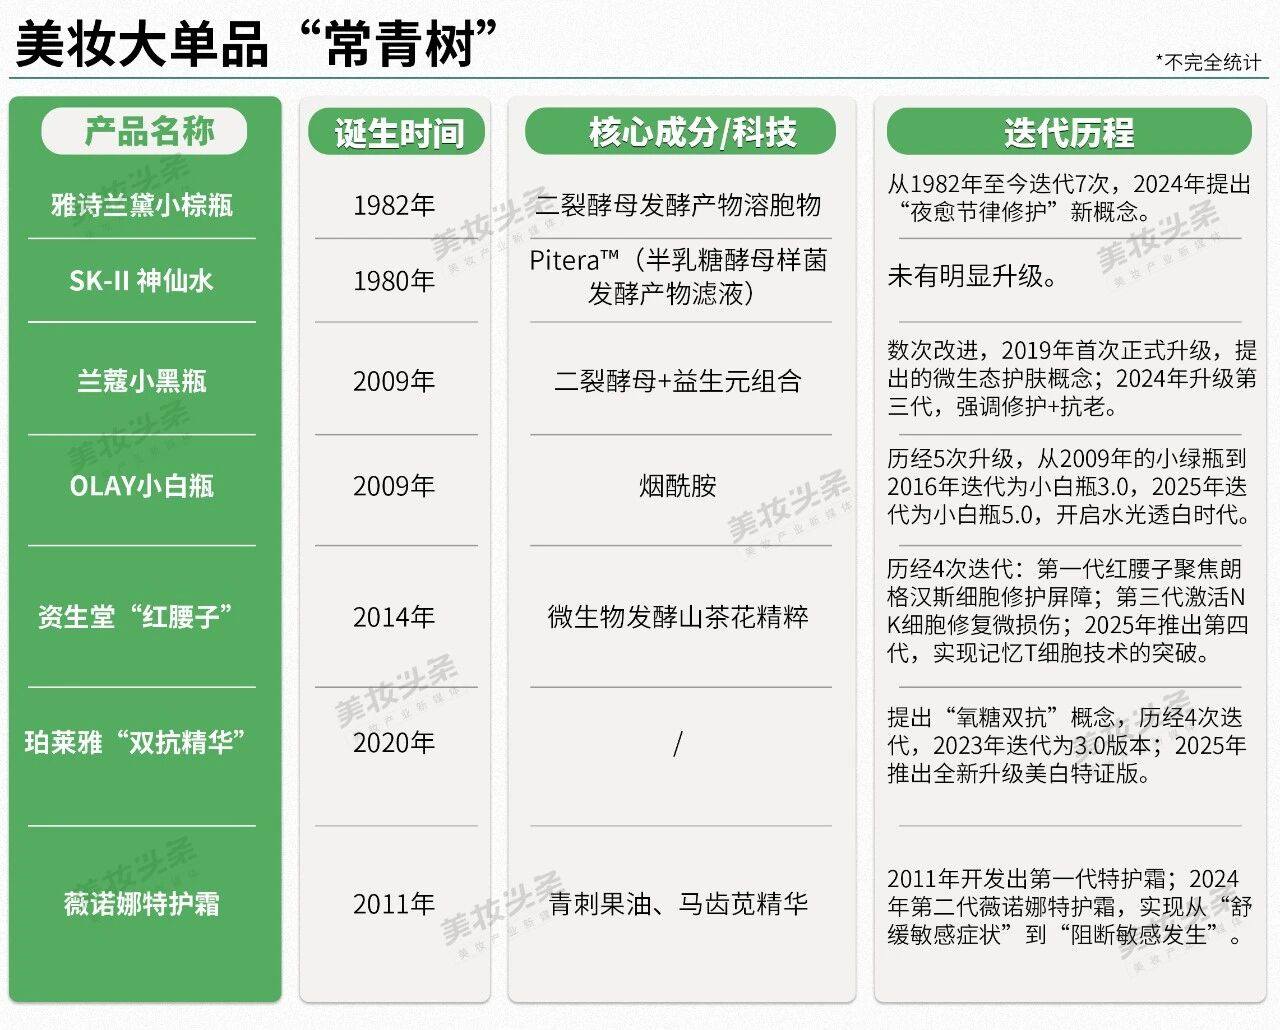
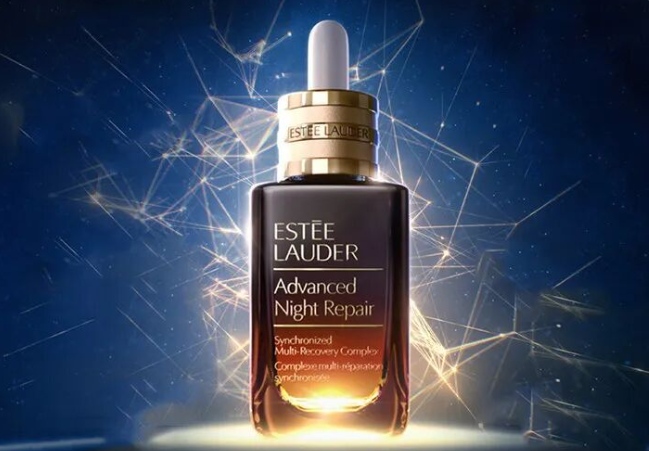
先来看诞生于1982年的雅诗兰黛小棕瓶,精华这一品类以及滴管式包装可以说就是由小棕瓶开辟和定义的。
图源:网络
这一年,雅诗兰黛推出了世界上第一款精华素Night Repair,也就是第一代小棕瓶。该产品中不仅创新性地使用了“二裂酵母发酵产物溶胞物”,后续的迭代中还提出了“细胞级修复”“夜间修复”等前沿的护肤理念。
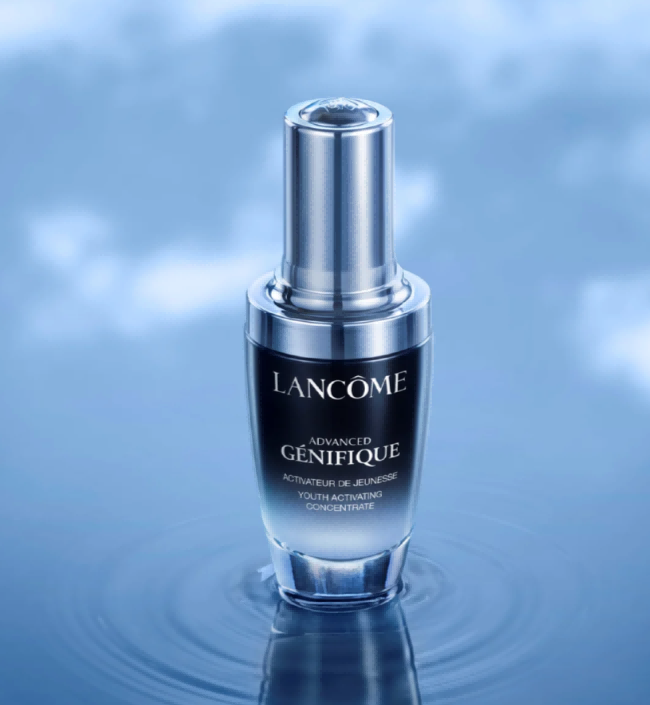
而兰蔻的小黑瓶则是定义另一个新的品类——基底液。
从它2009年出世至今,兰蔻小黑瓶的全球累计销量已突破 1亿瓶,平均每0.7秒就售出一瓶,是2025年全球精华类目销量冠军,还持续迭代了3代,成为品牌长青型的“现金牛”。而由它衍生出来的小黑瓶家族,也进一步巩固了兰蔻品牌的高端定位。
图源:网络
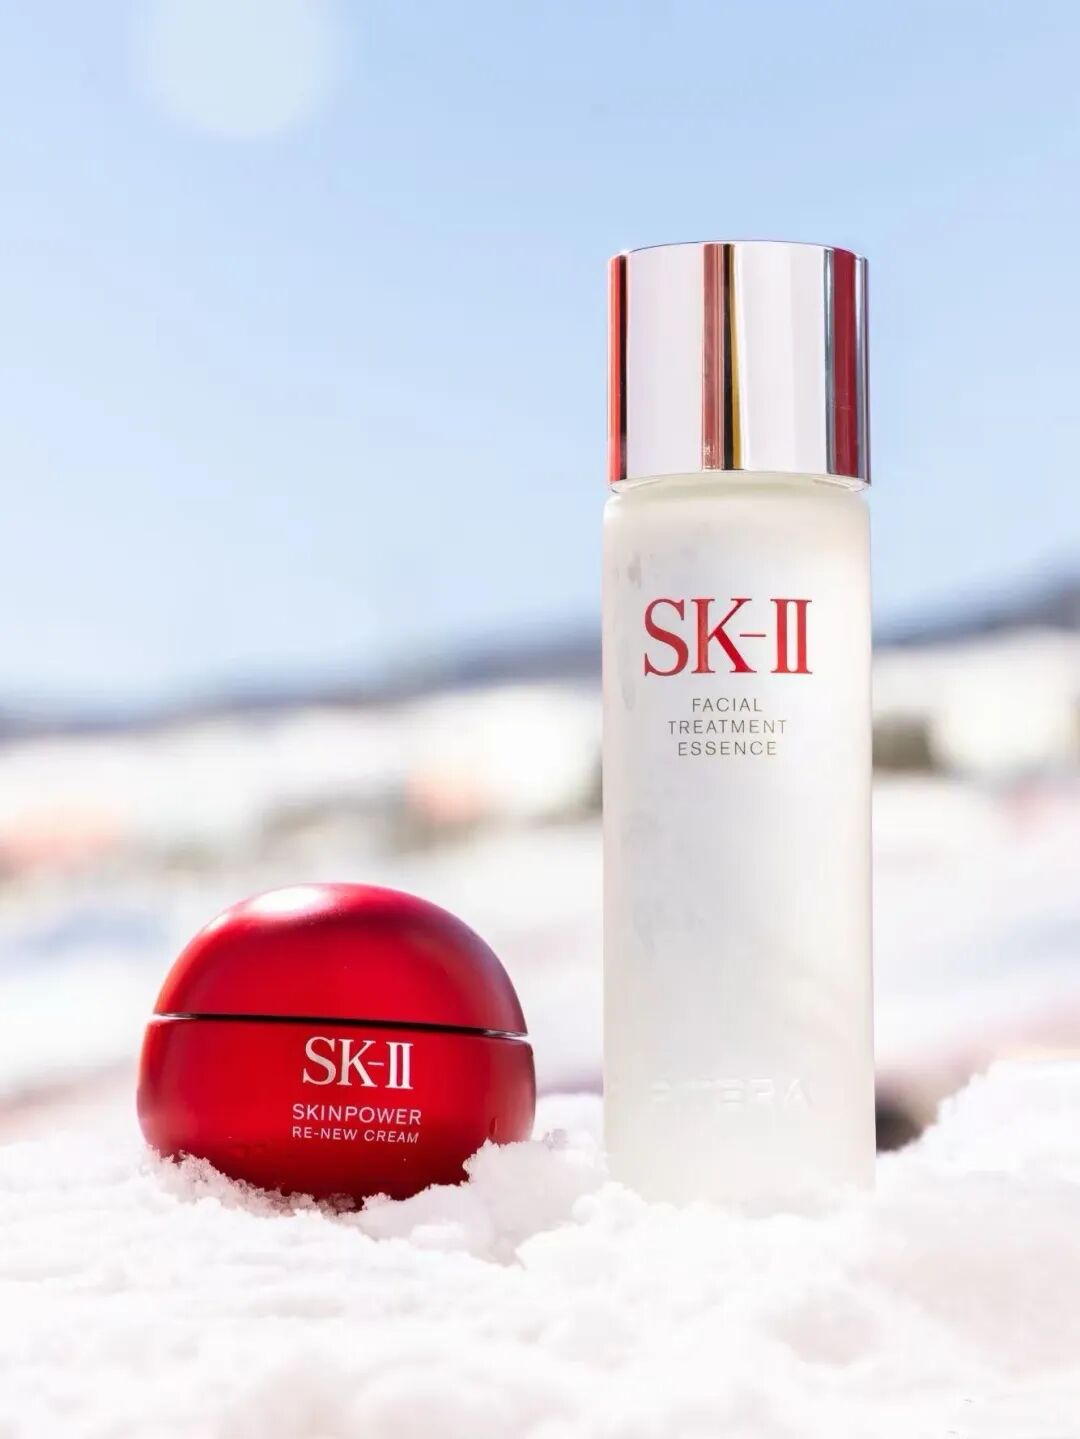
相比起上述大单品,SK-II则较为“命途多舛”。起初,SK-II品牌销售情况并不好。直至1991年被宝洁集团收购后,通过系统性的战略重塑与营销革新,才逐步确立其高端护肤定位,后续更是成为宝洁在高端护肤市场的重要支点。
图源:SK-II官方微博
前几年,受“核污水”相关舆论影响,SK-II神仙水在华销量一度大幅下滑,后续通过一系列本土化运营策略优化,最终实现市场份额回升与业绩重回增长轨道,这一过程充分体现了经典大单品在复杂市场环境下的强大韧性
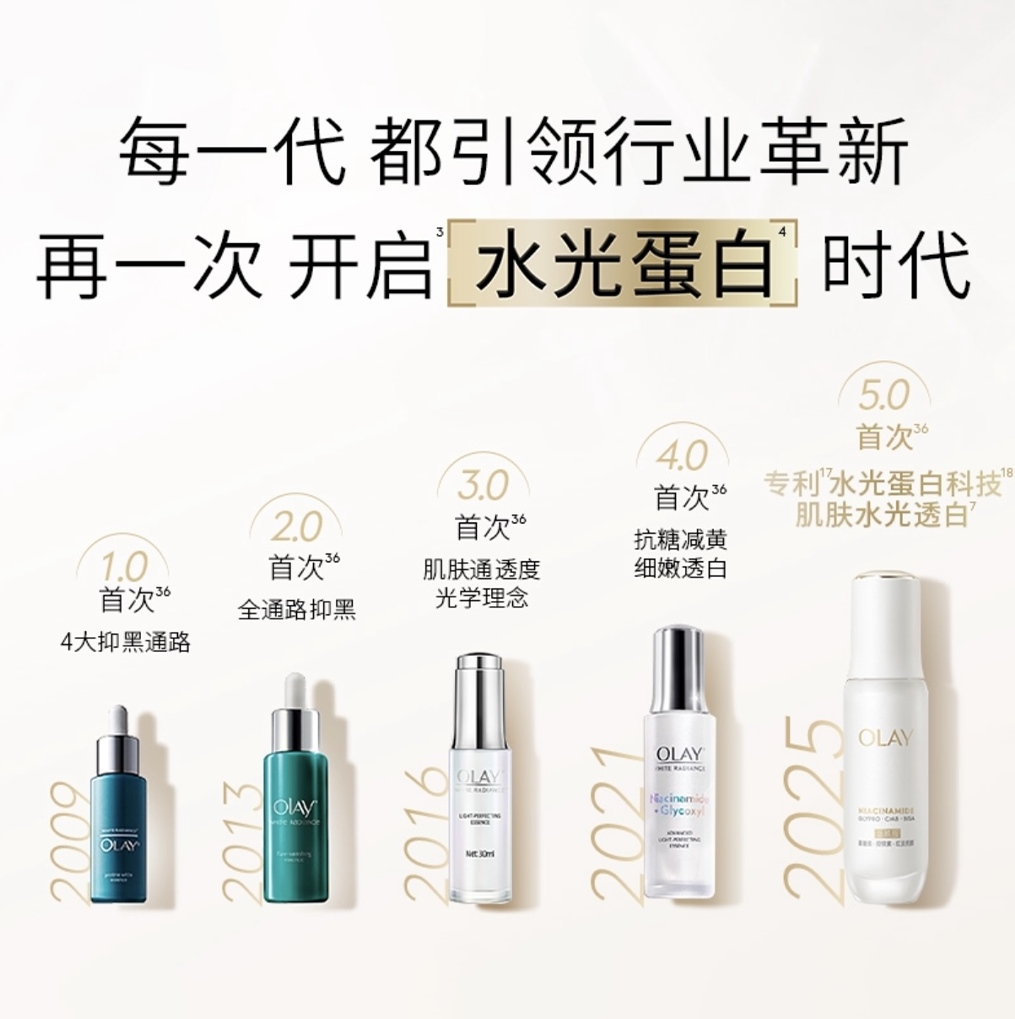
OLAY小白瓶系列自2009年问世以来已完成五代迭代。该系列最初以“小绿瓶”为产品形态,直至2016年,OLAY基于亚洲女性护肤需求进行产品升级,推出光感小白瓶,并以“烟酰胺”为核心成分构建美白护肤叙事,成功推动该成分走向市场主流。
图源:网络
而OLAY也由此正式打响了品牌年轻化的第一枪,从“妈妈级品牌”到全网美白精华销量冠军。最新推出的第五代水光小白瓶在天猫旗舰店单链接销量突破30万瓶,持续领跑美白精华赛道。
相比其他单品,珀莱雅双抗精华虽问世较晚,却是品牌打开年轻化市场的关键单品。凭借“抗氧化+抗糖化”的精准双抗定位以及风靡护肤领域“早C晚A”概念,珀莱雅双抗精华已然成为国内护肤赛道的标杆性单品。
图源:珀莱雅官方微博
另一国货美妆品牌薇诺娜,则是凭借一瓶特护霜精准切入敏感肌修护这一细分刚需市场,最终不仅成长为品牌的“定海神针”,更开启了中国功效型护肤的“薇诺娜时代”。由此,敏感肌护理从小众走向大众,也推动了“功效护肤”“医研共创”成为行业重要趋势。
图源:薇诺娜官方微博
偶然中的必然?
美妆大单品浮沉的底层逻辑
梳理完上述消失的爆款与留存的经典大单品,《美妆头条》也在试图梳理这些产品背后的生死逻辑。
先说核心壁垒。这些消失大单品爆火时期,国内消费者大多不在意产品背后的核心成分或是科技,随着成分党、功效党的崛起,消费者更愿意去考究产品本身的技术壁垒。
而得鲜按压口红、LA Girl 四色眼影等消失单品,大多停留在基础功能满足阶段,无任何专利技术支撑,粉质与色号始终停留在初始水平。2020年前后,新锐美妆品牌井喷式涌现,这类无壁垒的产品被市场替代,实属必然。
而长青单品的核心成分是“技术护城河”:小棕瓶从1982年的二裂酵母到如今的时钟肌因科技,每一次迭代都带着专利壁垒;OLAY小白瓶的烟酰胺、SK-II 神仙水的Pitera™等,几乎每一个经典大单品背后都捆绑着一个带有品牌心智的核心成分。
其二,品牌生态的建立。对于大多数经典大单品,消费者的信任不仅限于单品本身,更是对整个品牌的认可。例如,雅诗兰黛“小棕瓶”延伸出的小棕瓶眼霜等品类,以及品牌本身多款产品也深受市场信任。
与常青树“大单品带动全品类”的生态模式不同,消失的单品大多是“孤军作战”。例如,得鲜的品牌知名度完全绑定按压口红,当口红热度退去,品牌再无拿得出手的爆款;露华浓仅凭黑管口红部分色号走红,缺乏其他核心单品支撑,一旦色号潮流更迭便无力回天。
其三,持续迭代与本土化适配能力。可以看到的是,这些经典大单品背靠的品牌或集团,几乎都把中国作为核心市场,并持加码在华的投入,不断强化本土化叙事和营销。
以SK-II为例,SK-II在经过“核污水”事件后能再度“逆袭”,也是因为其针对中国市场做出的精准调整。例如,近两年,SK-II开始全面拥抱线上渠道,加大线上营销力度,加倍押注抖音渠道。
又如OLAY,其在华的第二次爆发也是因为洞察到了中国人对美白的追求,根据亚洲肤质创新了“小白瓶”并提出了抗糖化,并成功提炼出“抗糖化”“去黄气”等直击国内消费者痛点的沟通概念,完成了品牌形象的焕新。
反之,消失的单品普遍存在“创新停滞”问题:歌剧魅影遮瑕被诟病的质地厚重,却始终未跟进做配方调整;LA Girl爆发的关键几年,始终没有建立本土化运营团队,且缺乏持续运营投入,渠道建设明显滞后。
——结 语——
诚然,美妆行业优胜劣汰实属常态。但除了运气与时代红利的加持,经典大单品能够穿越周期的底层逻辑,更值得行业深思。
如今,随着成分党、功效党的崛起,以及国货品牌的快速崛起、监管政策的日趋严格,美妆市场的竞争已进入“白热化”的价值较量阶段。
对于品牌而言,大单品的成功不再是偶然的流量爆发,而是系统性能力的必然结果。品牌需要有拿得出手的核心技术,更需要保持对市场的敬畏之心,持续优化产品与本土化运营。
毕竟当下消费者的钱包,只留给有价值的产品。