由国家市场监管总局、国家中医药局、国家药监局等十一部门联合印发的《关于进一步加强医疗美容行业监管工作的指导意见》(以下简称《指导意见》),4日起正式实施。据市场监管总局相关司局负责人回答,随着经济发展和生活水平提高,医美行业迎来快速发展,但行业违规违法乱象频发,监管工作面临挑战,《指导意见》的出台,有助于建立长效机制,整肃市场环境,让医美服务更加安全规范。
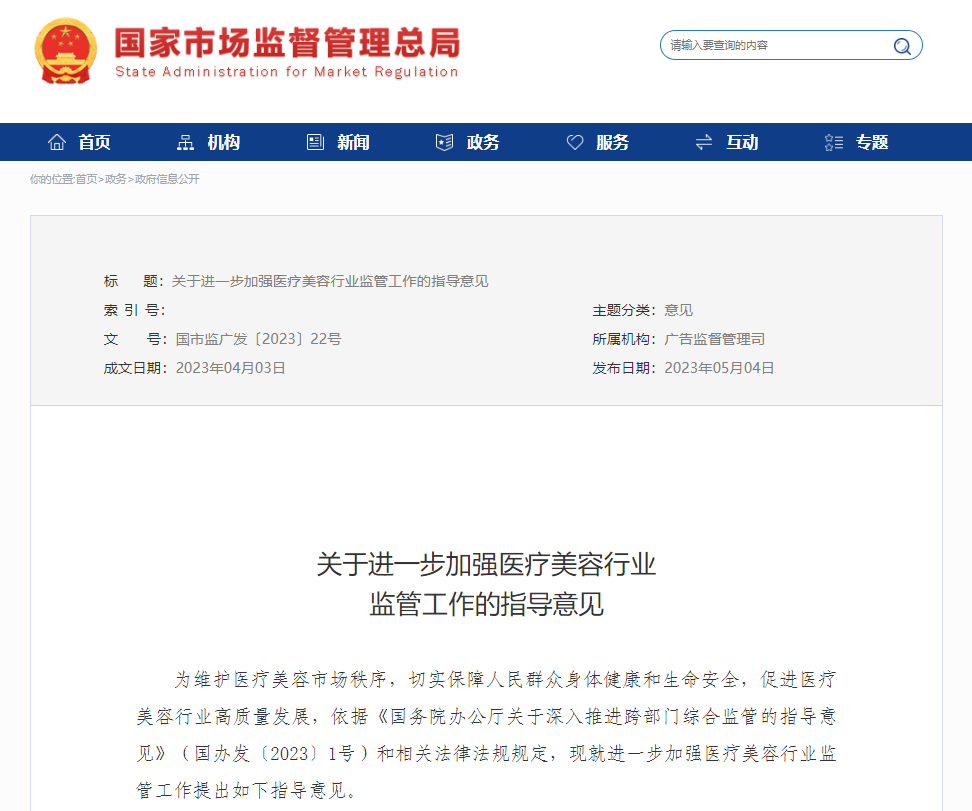
早在前几年,国家卫健委等部门就已相继发布《关于进一步加强医疗美容综合监管执法工作的通知》、《关于印发打击非法医疗美容服务专项整治工作方案的通知》,要求对医美行业中存在的无证行医等问题进行整改,如今,《指导意见》的发布,意味着医美行业监管将由点到面,由浅到深。
01
十一部门联合印发
三大方面深化监管
20022年9月,由国家市场监管总局牵头,共十一部门联合开展的医美行业突出问题专项治理行动,在全国范围内针对医美行业的突出问题进行排查处置,取得了阶段性的成果。如今,各部门联合印发实施新规,目的是建立常态化监管体系,针对行业难题实现标本兼治。
新规聚焦在三大方面:加强市场准入管理、加强监管部门衔接,加强行业相关监管。医疗美容机构进入市场前,有关部门依法进行登记管理和资质审核双把关,完善“证”“照”信息共享机制,相关结果在公示系统或部门网站向社会公布;另一方面,跨部门综合监管将成常态,通过明确监管事项,建立权责清单,各部门将在联合抽查检查、案件移送等方面做到高效配合。
此外,由医美行业滋生的医药导购、人员培训等问题也将面临强监管。《指导意见》着重提及对《医疗机构执业许可证》及“诊所备案凭证”的审核管理,无资质机构或人士严禁以“医美”名义开展咨询、培训、医疗等活动;生活美容行业也需自查自纠,不得冒用“医疗美容”资格违法经营。
02
市场规模逐年扩大
违规乱象屡禁不止
据《2022中国医美行业白皮书》数据显示,近五年来,中国医疗美容市场规模持续增长,年复合增长率仍保持在15%以上且高于全球,2022年市场规模接近2300亿元,另外,2023年我国医美消费者规模据预测将达到2354万人。
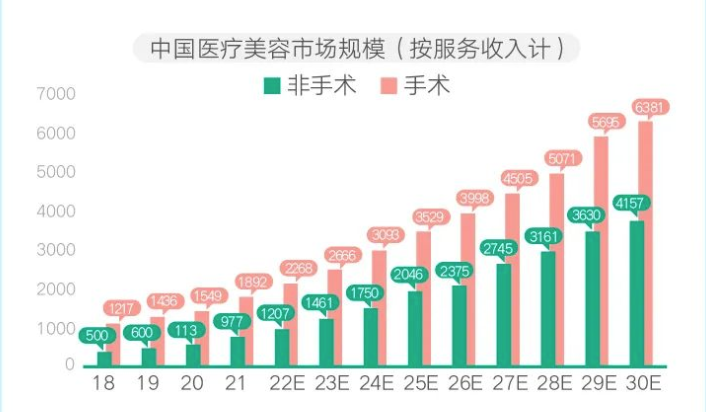
得益于经济水平提高,多元审美发展,我国消费者个性化的医美需求日渐增多,直接带动医美行业快速崛起。从上游的药品、器械供应商,到中游的医疗美容机构,再到下游的医美中介020平台,都吃到了不少红利,尤其是在2019年,新氧科技、医美国际、华熙生物等行业巨头相继上市,更令人期待这条新赛道的前景。
但红利背后是阴霾。艾瑞咨询发布的《2020年中国医疗美容行业洞察白皮书》数据表明,2019年中国具备医疗美容资质的机构约13,000家,有15%的机构存在超范围经营的现象,而全国有超过80,000家生活美业店铺非法开展医疗美容项目,非法从业者人数至少在10万以上。
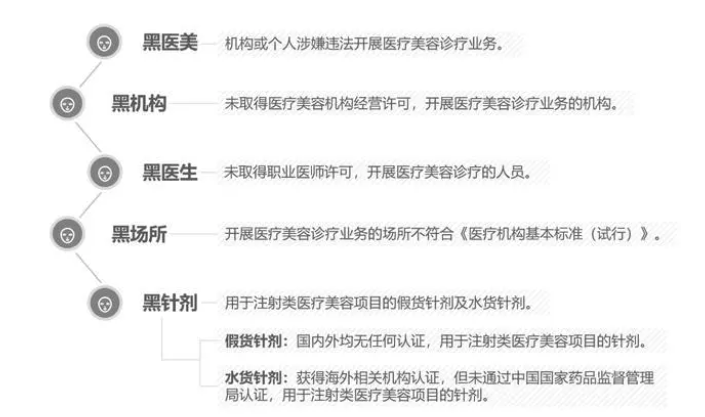
不仅机构和人员资质问题严重,药品器械假货也层出不穷,据艾瑞统计,市面上流通的医美针剂正品率只有33.3%,也就是1支正品针剂背后伴随着至少2支非法针剂的流通。高速的野蛮生长,带来的是市场良莠不齐和监管缺失,消费者和投资者对医美的态度,无疑是喜忧参半。
03
新规遇旧疾
消费者期待安全之美
医疗美容发展至今,专业属性和消费属性并存,无论是传统的整形手术,还是如今流行的轻医美,实际上都对从业人员有一定的技术要求,而直接接触皮肤的特点再加上技术性操作,更为其添加了带上风险属性。另一方面,医美机构与消费者认知间信息差距明显,再加上医美项目费用不菲,消费者往往面临两难困境。
2022年,中国消费者协会统计显示,从2015年到2020年,全国消协组织每年收到的医美行业投诉从483件增长到7233件,增长近14倍,主要问题包括:机构证照资质不全、未取得经营许可或超范围经营、使用假货及山寨设备等。此外,医美行业问题也常被315晚会点名,无论是22年揭露的“医美违规培训班”,还是23年美博会上某企业使用妆字号备案产品用于注射,折射出医美除了“美”之外“丑”的一面。
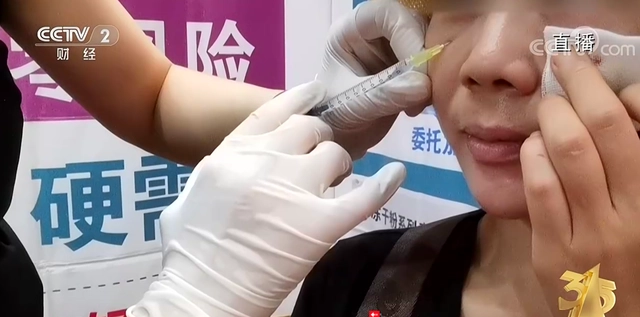
然而,消费者对美的追求是不会满足的,医美行业提供的“变美”效果,无疑击中了当下乃至以后的消费痛点,但要遏制医美畸形式发展,令其构建安全、规范的业务生态,需要行业整体建立共识,将消费者放在第一位。有业内人士表示,医美应该回归医疗本质,虽然其带有消费属性,但行业仍然要将医疗管控放在第一位,在此基础上才能针对消费者的各种需求进行功能拓展,
04
后疫情时代
医美行业更需要“变身”
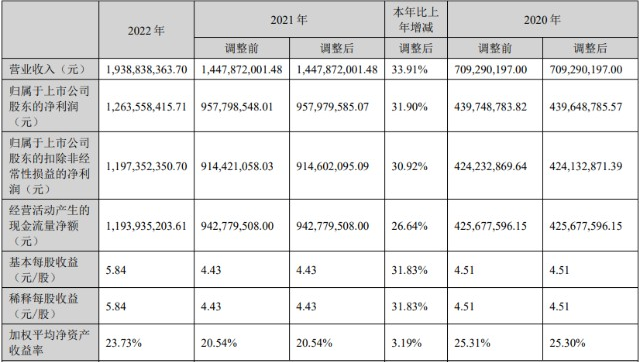
受困于疫情,消费环境的变化对医美行业产生了冲击,不少医美企业营收增长放缓,盈利空间收缩。以医美行业原料巨头爱美客2022年年报来看,虽然毛利率为94.85%,但在营收和归母净利润增速上出现大幅下滑,分别从21年的104.13%、117.81%降至33.91%、31.90%,且净利润增速也是近7年来最低水平。上游原料商由“放开步子”到“缓缓前行”,很大程度上说明行业中下游也并不好过。
另一方面,宏观层次上,国家对医美行业监管进行收紧,力图建设合规化的业内生态,微观层次上,医美中下游机构业务模式差异化较低,可复制性高,面对上游供应商议价能力弱,获客成本大,不少企业面临经营危机。据企查查数据显示,2022年1-10月,全国共有811家医美企业和机构倒闭注销。
如今,疫情后的消费市场潜力有待进一步挖掘,消费需求的增长决定了市场前景广阔。而医美行业也已步入已产品、技术创新为主的发展阶段,过去占领医美山林的玻尿酸,如今却被胶原蛋白和肉毒素异军突起,原材料的进步,也将促使中下游机构在竞争中寻求突破,只有不断优化产品技术与服务质量,在消费者心中留下安全可靠的品牌定位,才能在未来的市场格局下完成蜕变,脱颖而出。