
集中叩门中国市场。
前不久,韩国知名化妆师郑瑄茉旗下护肤品牌BeginS by JUNGSAEMMOOL(下文称“BeginS”)入驻小红书,正式进入中国市场。并同步上架眼膜、喷雾两款产品,均价100元+。
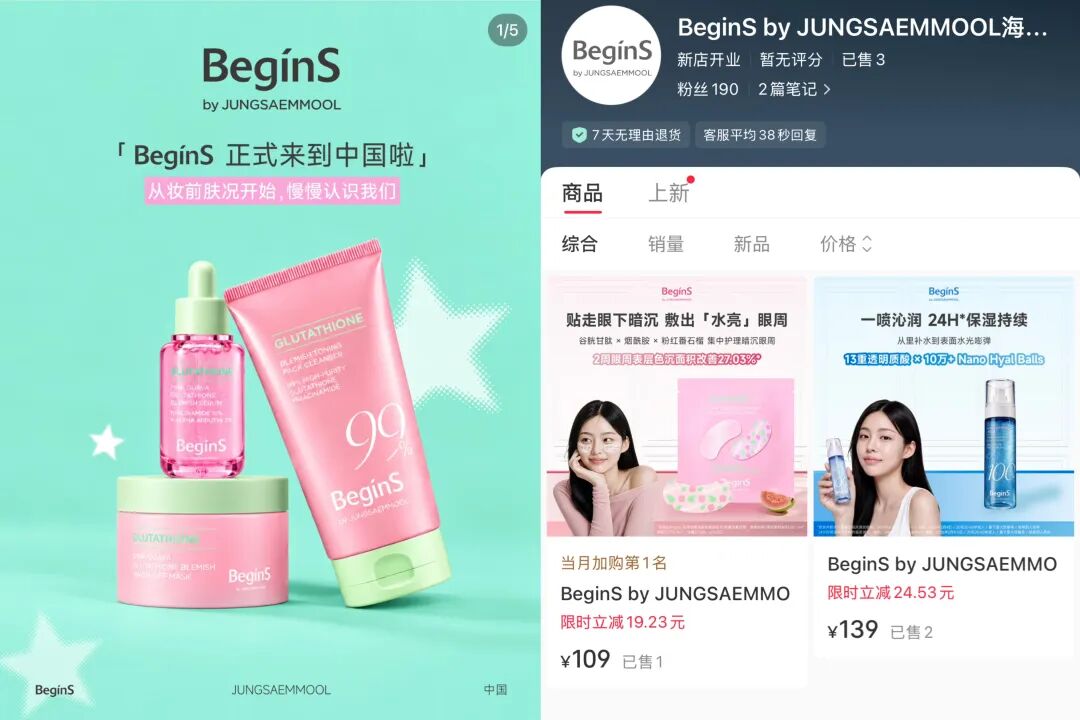
据悉,郑瑄茉有“韩国毛戈平”之称,是全智贤、宋慧乔的御用化妆师,同名彩妆品牌在全球有超过1300家门店。
BeginS入华不是一个孤立事件。仅9月,就有多个韩妆品牌官宣入华或加码中国运营。业内关于新韩妆品牌的讨论也越来越密集。沉寂多年的韩妆,正在以另一种方式“重返中国”。
密集落地
一批新生代韩妆集中进入中国市场
回看过去的一个多月,多个韩妆品牌接连敲定中国市场布局。有的带着新品牌初次试水,有的重整策略再度回归,也有选择与国内企业联手,在线上与线下渠道同步铺开动作。
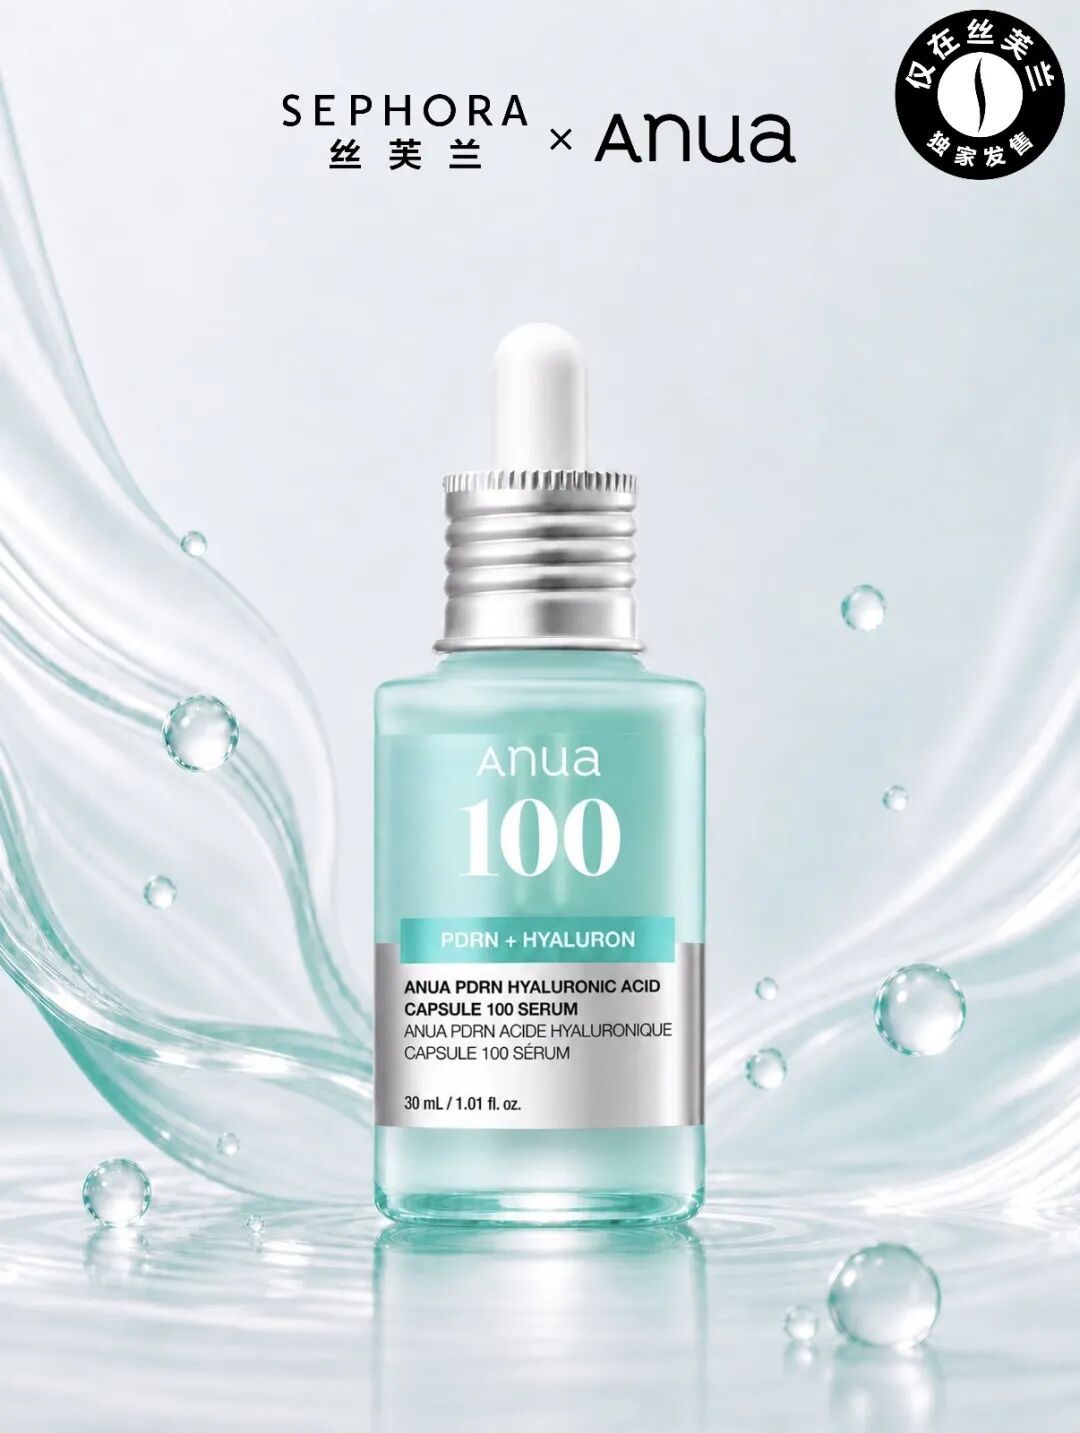
除了BeginS,其他老牌网红韩妆也正强势回归。曾退出中国市场三年多的Anua,在2025年完成完整的中国市场策略重构,选定丝芙兰作为独家核心渠道。据悉,Anua先于8月20日上线丝芙兰线上渠道,完成用户预热与市场试水,随后在9月15日全面进驻全国丝芙兰线下门店,实现线上线下全渠道打通。
紧随其后,主打敏感肌屏障修护的功效韩妆Dr. Althea,也在同一窗口期正式启动中国市场布局,聚焦问题肌细分赛道入场。
除了品牌自主入局,国内美妆企业的主动牵手,进一步加速了韩妆入华进程。
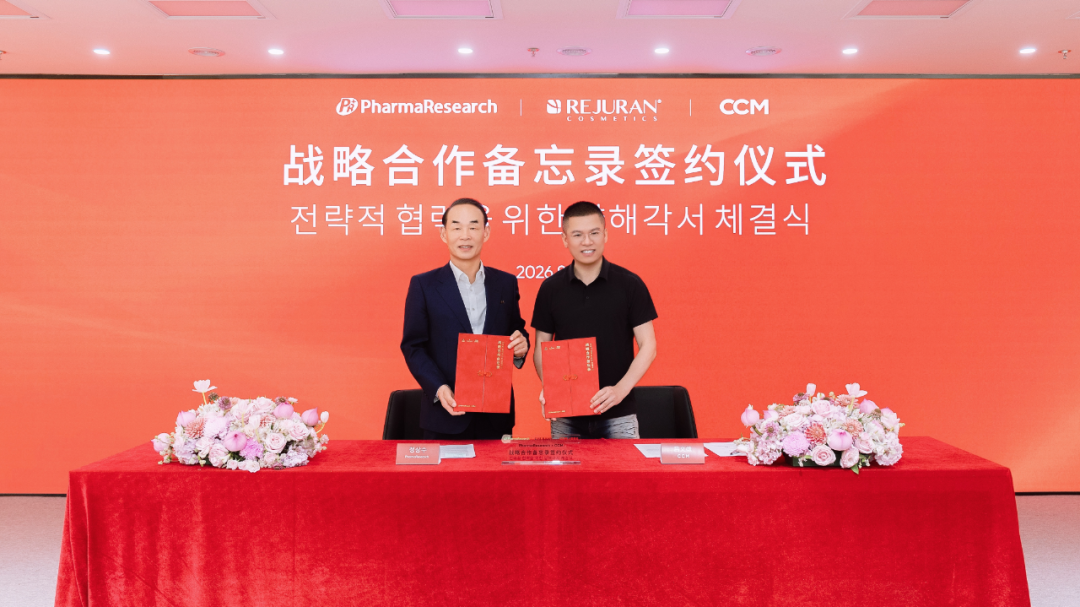
9月21日,上美股份官宣与韩国再生医学龙头PharmaResearch达成战略合作,拿下高端医美级护肤品牌丽驻兰在中国市场的深度运营权,正式入局高势能再生护肤赛道。
同期,由原上美分销事业部销售总监傅子翀创立的新公司“玖禧致美”正式落地,并举办COSRX品牌发布会,全面承接品牌线下渠道拓展业务,推动这一韩妆品牌从线上跨境爆款,转向全渠道本土化深耕。
事实上,COSRX早已在中国市场积累深厚用户基础,并非从零起步。其蜂胶系列累计销量超900万件,王牌水杨酸棉片全球销量破千万,多次登陆头部主播直播间,是国内消费者认知度极高的韩妆功效单品。
跳出具体事件,其实近两年韩妆入华早已形成持续增量态势。天猫国际数据显示,2024年至2025年6月,共有478个韩国新品牌入驻平台,其中美妆个护品牌占比近六成,数量超280个。综合全网跨境渠道统计,近两年入局中国的韩妆新锐品牌已突破300家。
今年各大美妆展会上,参展的韩妆品牌明显增多——美迪惠尔、COSRX、hince、Torriden、Abib、Medicube、Lilybyred、SKIN1004等热门韩妆品牌悉数亮相,甚至韩国线下渠道巨头Olive Young都前来参展。
品类趋势上,韩妆也在深刻影响着国内美妆的开品方向。国内爆火的湿敷棉片、防晒棒等品类,最初便是从韩国市场先火起来的。PDRN修复成分、腮红膏等品类趋势,同样源自韩妆的引领。
韩妆扎堆进入中国,首先来自韩国本土品牌的增长诉求。在欧美市场增长放缓的背景下,中国作为亚洲体量最大的美妆消费市场,仍是韩妆品牌不可忽视的增量空间。
而这批新品牌大多已经在韩国本土渠道、社交媒体完成产品验证,拥有成熟爆款与用户口碑,具备向外扩张的基础,寻求海外市场突破。
另一方面,中国美妆市场已经进入存量竞争阶段。国货头部品牌主品牌增长见顶,内部孵化新品牌周期长、试错成本高。引进海外成熟品牌,成为本土美妆企业打造新增长曲线的重要路径。
因此,不少国内集团、分销公司主动出海寻找有实力、有潜力、自带热度的韩妆品牌,通过品牌代理、战略合作、本土化运营的方式,纳入自身品牌矩阵。传禧集团收购Lilybyred、上美与丽驻兰的合作、玖禧致美落地运营COSRX,都是这一逻辑的典型案例。
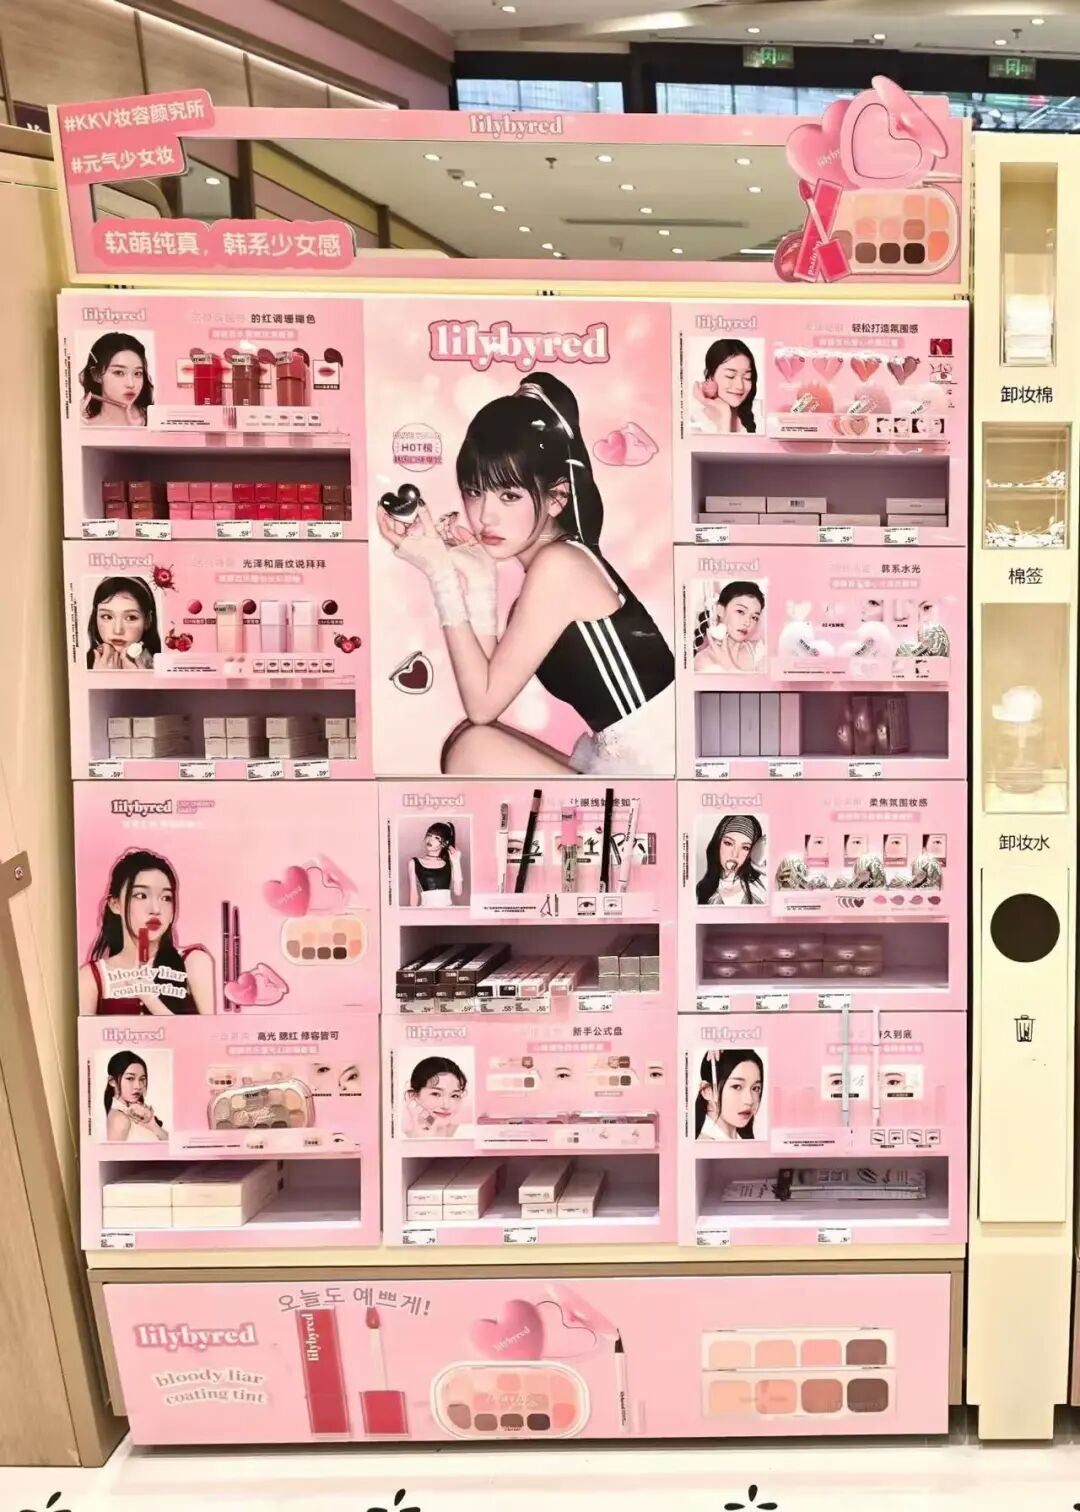
另外,渠道环境的成熟,也降低了新韩妆入华门槛。跨境电商、小红书、抖音等内容电商,可以帮助品牌低成本完成冷启动。用户认知积累成熟后,再逐步落地丝芙兰、美妆集合店等实体渠道。品牌不再需要一开始就投入巨资搭建全国线下门店,可分阶段推进市场布局,试错成本更低。
消费端需求同样发生变化。国内消费者对功效护肤、问题肌护理、医美同源护肤的需求持续上升。这批新入华韩妆大多主打细分功效赛道,和早年主打彩妆、基础保湿的韩妆形成区隔,更容易匹配当下消费者的护肤诉求。
和第一波韩潮相比
这波韩妆潮已发生变化
初代韩妆的崛起,是典型的文化红利驱动。靠着韩流综艺、剧集、偶像的全民影响力,韩妆凭借潮流包装、年轻化调性快速走红。
彼时国内美妆行业又尚未成熟,国货美妆品牌力薄弱、市场供给单一,悦诗风吟、伊蒂之屋等品牌依靠大规模铺设购物中心单品牌店、百货专柜,以重资产模式快速抢占大众市场。
也正因重资产、重渠道的单一打法,在国货崛起、消费迭代后,初代韩妆迅速陷入增长困境,大规模退市收缩。
而本轮新韩妆的崛起,前置认知积累就和过去截然不同。
小红书、抖音等社媒平台上,赴韩旅游购物的内容持续发酵,Olive Young作为韩国国民美妆集合店,在国内社交平台形成长期热度。大量游客分享店内扫货清单、单品实测,Anua、COSRX、Torriden等在 Olive Young 售卖的本土新锐品牌,提前完成用户种草。
很多国内消费者在品牌正式官宣入华前,已经通过代购、旅行带货熟悉产品,品牌自带基础认知,省去从零教育市场的高昂成本。这是这一轮新韩妆独有的传播基础。
同时,当下韩妆大多选择与本土企业、专业分销机构合作落地,依托本土团队的运营经验、合规能力、渠道资源适配中国市场,本土化灵活度远超以往。
然而,当前中国美妆行业竞争环境已是天差地别。第一波韩潮时期,国货美妆整体实力偏弱,市场竞争压力有限。当前国内美妆市场国货占据主导,产品研发、供应链、品牌营销能力都已经成熟。新韩妆进入国内,直接面对珀莱雅、韩束、自然堂、薇诺娜等头部国货品牌,以及众多国际品牌的同台竞争。想要复刻早年爆发式增长,难度大幅提升。
也就是说,这一批韩妆集体入华,并不等于复刻十几年前的韩妆黄金时代。只是在存量市场里,一批经过本土市场验证的细分功效品牌,找到进入中国市场的机会。
最终能否站稳脚跟,仍要看本土化运营、合规落地以及持续产品迭代能力。


