山西能造富的,不只有黑黢黢的“煤矿”,
还有能变美的“重组胶原蛋白”。
10月21日,山西锦波生物医药股份有限公司(以下简称:锦波生物)发布了2024年三季度财报(截至2024年1月-9月),依旧保持高速增长,再创历史单季新高。
据悉,期内锦波生物实现营业收入9.88亿元,同比增长91.16%;净利润5.20亿元,同比增长170.42%。其中,第三季度营收3.86亿元,同比增长92.07%;净利润2.10亿元,同比增长153.96%。

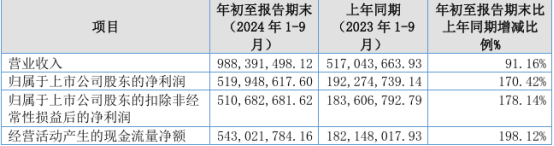
作为目前唯二的重组胶原蛋白上市企业,锦波生物自2023年上市后,其动向一直备受关注。从2024年三季度营收近10亿、净利润大增170.42%的水平来看,自登陆北交所上市后,锦波生物可谓是布局速度、实力、资本价值全线拉满,持续领跑市场。
这侧面也说明了,重组胶原蛋白的含金量还在持续上升。
上市后,营收始终保持高速增长
2023年7月20日,随着一声钟响,国内第二家、北交所第一家成功上市的重组胶原蛋白企业正式诞生,其股价更是创下了北交所新股有史以来的最高发行价,首日涨幅超159.69%。
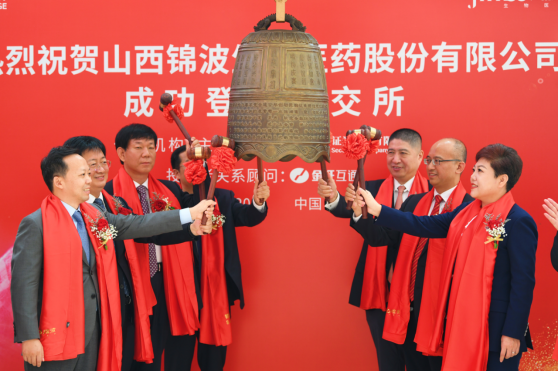
图片来源:锦波生物官网
当前,重组胶原蛋白是化妆品市场中较为热闹的千亿赛道,市场潜力巨大。自上市后,以重组胶原蛋白为主营业务的锦波生物,营收始终保持高速增长,净利润增长均超三位数。
3月20日,锦波生物发布上市后的第一份年度报告,表示2023年实现营业收入7.80亿元,同比增长99.96%;归属于上市公司股东的净利润3.00亿元,同比增长174.61%。其中,功能性护肤品营业收入本期较上年同期增加12.00%。
对比2023年数据,锦波生物在2024年上半年的财务表现中就已经显示出增长势头,公司实现营业收入6.03亿元,较上年同期增长了90.59%。到了三季度,锦波生物的营收已奔向10亿元,超过了2023年年度营收,整体表现均超市场预期。
此外,锦波生物三季度毛利率、净利率创下历史新高,保持同环比增长,盈利能力持续提升。预计主要与公司产品结构优化有关,其中毛利率相对较高的产品如单一材料医疗器械、单一成分功能性护肤品、原料等业务营收占比或进一步提升。
各大证券机构均持续看好锦波生物的发展,认为锦波生物三季度业绩超预期,环比二季度进一步增长,主要原因系其重组胶原蛋白领域拥有先发优势,且是目前国内唯一拥有重组胶原蛋白三类械的企业,产品布局规划清晰、竞争优势突出。
重组胶原蛋白“吸金”,奔向十亿
今年3月,锦波生物董事长杨霞以85亿身家排名福布斯中国发布“2024杰出商界女性100”第64位,也成为了近年来首位登顶山西首富宝座的女企业家。
看来,山西能造富的,不只有黑黢黢的“煤矿”,还有能变美的“重组胶原蛋白”。
重组胶原蛋白的高增长毋庸置疑,复合年增长率均呈两位数高增长,并预计能扩充至千亿市场,并已成为资本竞逐之地。而锦波生物连续翻倍增长,一部分原因便在于赛道的高速增长。
另一部分原因,则在于其在重组胶原蛋白的科研布局和先发优势。
锦波生物算得上较早进入重组胶原蛋白领域的企业,属于第一梯队入局的。2000年,重组胶原蛋白的研究有了革命性突破,开始了产业化进程。
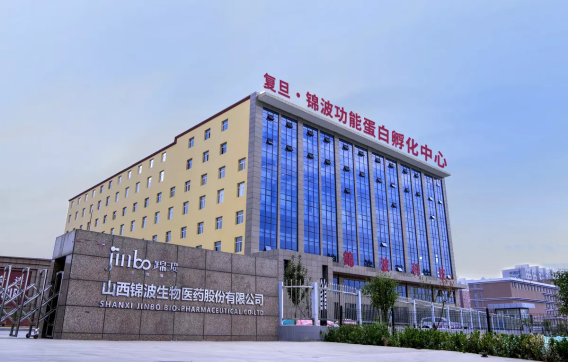
图片来源:锦波生物官网
2008年,锦波生物成立,系统性从事功能蛋白结构解析、功能发现等基础研究,并运用合成生物学等方法实现功能蛋白的规模化生产,目前主要集中研究“重组Ⅲ型人源化胶原蛋白”。
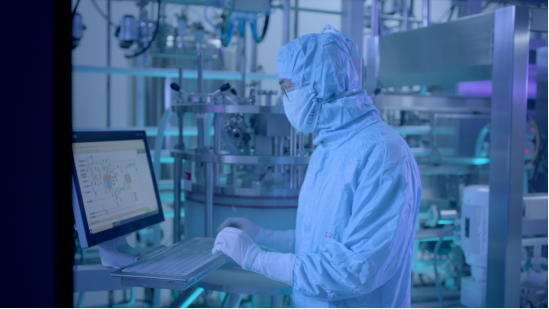
重组胶原蛋白的准入门槛可以说是以科研为底,其基因编辑技术的运用要求企业必须将科研技术打扎实。因此,锦波生物极为重视科研板块的投入,2024年上半年,锦波生物研发投入6032.67万元,占营业收入的比重10.01%,同比增长22.26%,始终高于业内平均水平,且在持续投入。
图片来源:锦波生物官网
依托医药背景,锦波生物迅速切入化妆品市场,将严谨的医药研发标准和专业技术应用于化妆品领域。
随后,锦波生物研发出了国内首个获批III类医疗器械证的重组人源化胶原蛋白产品。该产品核心优势凸显,注射级重组Ⅲ型胶原蛋白产品研发难度大,目前三类械依旧稀缺,在很长一段时间内将持续保持优势壁垒,优先受益于行业红利。
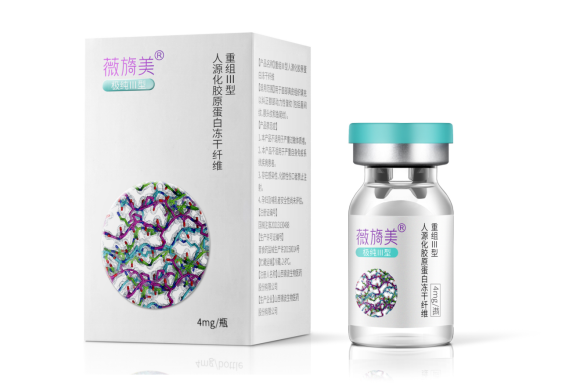
承接了锦波生物科研成果的“薇旖美”,也成为了拉动其增长的重要动力之一。对于三季度营业收入的增长,锦波生物方面表示,主要系医疗器械收入增长所致。医疗器械产品重点是以A型重组人源化胶原蛋白为核心成分的三类医疗器械植入剂产品。
除医美业务外,锦波生物的原料业务拓展了欧莱雅、修丽可、百雀羚等品牌客户,欧莱雅的“小蜜罐二代”,便添加了锦波生物的重组胶原蛋白原料。
除此之外,锦波生物的重组III型人源化胶原蛋白项目、重组XVII型人源化胶原蛋白项目、重组I型人源化胶原蛋白项目已进入临床阶段,且有部分成果落地。比如,锦波生物去年首发的小分子重组XVII型人源化胶原蛋白。
锦波生物国际原料部总经理周大为博士向《原料门》记者介绍到,该产品分子量小,易于吸收,经第三方 Franz 扩散池实验证实,8 小时吸收率大于 51%。其次,其氨基酸序列与人类胶原100%一致,无任何异源序列,完全人源化的特性使其更加安全,生物相容性良好。在功效方面表现出色,对毛乳头细胞检测显示,能显著改善 ROS、VEGF、IL-6、DKK-1、beta-catenin 等指标,低添加却有高功效,还荣获了 2024PCHi “屏障修护” 芳典奖。此外,结构明确,通过结构生物学方法研究获取了蛋白结构特征,相关数据已被 PDB 数据库收录。
“针对消费者关注的不同功效,除了已有的Ⅲ型和XVII型胶原产品外,未来还将推出多种型别的胶原产品,如Ⅳ型、Ⅴ型、Ⅶ型等。同时,会推出更多不同分子量的 SKU,以更好地适应多样化的产品需求。”周大为博士表示,“为确保产品的安全性和有效性,锦波生物持续大规模开展双盲临床实验,致力于找出真正对人体有用且无害的序列。”
凭借着产品、品牌声量、科研技术等方面的持续增量,锦波生物今年奔向10亿或许只是时间的问题。
然而,同曾经的玻尿酸一样,重组胶原蛋白市场正日渐拥挤。
“械三”争夺激烈战
重组胶原蛋白的虹吸效应已十分明显。
重组胶原蛋白赛道作为由中国企业主导的千亿赛道,目前已经诞生了巨子生物(2367.HK)、锦波生物(832982.BJ)两家上市企业。从目前已入局的“玩家”来看,巨子生物、锦波生物、创健医疗、聚源生物等已经成为当前重组胶原蛋白赛道的主要领航人。
聚焦在品牌上,重组胶原蛋白护肤产品及品牌包括丸美生物旗下的丸美、创尔生物的创尔美、巨子生物的可丽金和可复美、北星药业的敷尔佳、新锐护肤品牌溯华等,均推出了以重组胶原蛋白为主要成分的产品。
资本方,资生堂资悦基金、信里昂资本、铭丰资本、真格基金、礼来亚洲基金以及高瓴资本等也来“添”一把火,这个千亿赛道逐渐火热。当然,潜力巨大的发展前景,仍然吸引着无数后来者的加入,众多企业开始“激战”重组胶原蛋白市场。
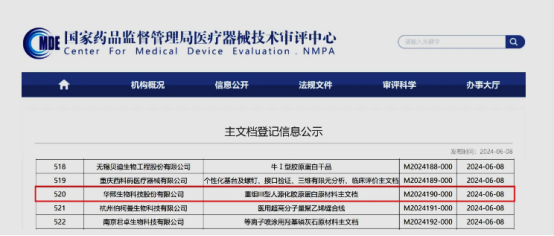
今年6月,凭借已有的科研优势和技术资源,华熙生物完成了关于“重组III型人源化胶原蛋白原材料主文档”的医疗器械的主文档登记,成功跑赢市场。
创健医疗也开始了“上市之路”。6月28日,创健医疗披露了公开转让说明书,正式开启新三板申报之旅(预计后续转北交所)。说明书提及,公司用于面部注射填充的重组III型胶原蛋白植入剂正在注册申报中,预计今年年底获批。
聚源生物聚焦胶原生态,推出倍可丽®6D重组胶原蛋白,涵盖皮肤最重要的6种胶原蛋白型别,利用重组Ⅰ、Ⅲ、Ⅴ、Ⅳ、ⅩⅦ、Ⅶ型胶原蛋白构建六维胶原生态网。
拥挤的重组胶原蛋白“激战正酣”,国内重组胶原蛋白企业都在暗地较劲,发挥看家本领推出自己的核心产品,意图扩大市场渗透率。
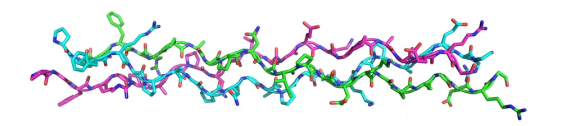
图片来源:锦波生物官网—人源化新材料
“锦波生物将始终坚持实事求是、原始创新。创研过程中积极引入先进技术,利用 AI 技术加速解码生命材料,不断探索生命科学的奥秘。”周大为博士说道,“目前,锦波生物在原料创研方面已取得了不少新突破,也有众多在研项目,将全力满足市场关注点。”
可以肯定的是,随着科研企业们在医美和护肤领域的比拼升级,持续加大研发投入,会有利于行业的健康发展,为重组胶原蛋白的发展注入新的活力。