导读:监管升级倒逼技术革命。
ZPT去屑剂成分在中国终于要被禁用了!
2025年9月,中检院发布的《18项化妆品标准征求意见稿》明确将吡硫鎓锌(ZPT)列为禁用成分,标志着这一使用40余年的去屑“黄金标准”正式退出中国市场。
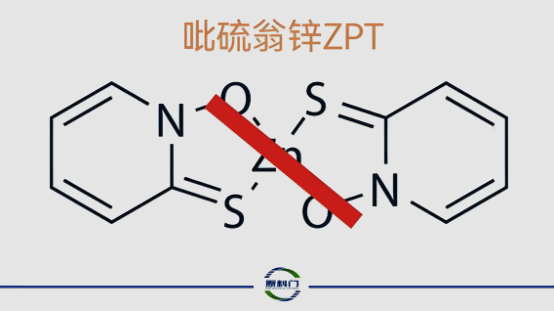
公开资料显示,吡硫鎓锌(ZPT)作为去屑成分的应用历史可追溯至1961年,由海飞丝公司首次引入北美市场。其核心作用机制是通过抑制马拉色菌生长,从而减少头皮屑产生。1980年代,ZPT随海飞丝等品牌进入中国市场,成为主流去屑成分,至今在中国市场已经有超过40多年的使用历史。
新闻报道说,ZPT长期占据全球去屑剂60%以上市场份额。而中国国内去屑洗发水市场规模约150亿元,ZPT相关产品占比超45%,涉及海飞丝、清扬等头部品牌。ZPT作为传统去屑配方核心成分,其禁用将直接影响数百款在售产品。
“ZPT去屑剂被正式被禁用,这对中国洗发水行业有一定影响,但问题不大。目前国内大企业已经基本完成替换工作,或者都在积极推进落实。当然,中小企业有可能面临技术储备不足的困境。” 广州荃智美肤生物科技研究院创始人、研发总监张太军在接受《原料门》记者采访时说道。
对于ZPT去屑剂禁用,广州美思生物技术有限公司 OEM事业部总经理万余康认为:“ZPT去屑剂禁用比较大的影响就是产品得重新备案,但我们现在OEM/ODM代工业务已经很少使用ZPT去屑剂了。我们自2022年欧盟禁用起,就逐步实施替代。”
此次中检院拟将ZPT列入《化妆品禁用原料目录》,是对欧盟相关规定的跟进。
欧盟禁用依据——欧盟委员会2021年提交的G/TBT/N/EU/773号通告指出ZPT可能致癌、致突变。2022年,欧盟因ZPT的潜在生殖毒性(1B类CMR物质)将其禁用,但中国仍允许在限用浓度(0.5%-1.5%)下使用。
2025年7月,欧盟《化妆品法规》修订案正式将吡硫鎓锌(ZPT)列入禁用清单,这一信号引发中国行业强烈震动。
中检院在发布的通知附件9中明确指出禁用依据:基于ZPT可能存在的生殖毒性风险,且存在可替代原料。这一决定与欧盟2022年禁用ZPT的监管逻辑一脉相承——该成分因存在致癌性风险及对海洋生物的急性毒性,其禁用标志着全球去屑剂监管趋严的延续。
值得注意的是,ZPT禁用并非孤立事件,同期修订的还有二噁烷限值下调至10mg/kg、新增7种禁用原料等18项标准,形成监管组合拳。
如今,ZPT在中国市场的禁用已进入倒计时阶段。过渡期12个月,2026年三季度前需完成配方调整,新原料需通过《化妆品功效宣称评价规范》修订版验证。
特别值得一提的是,2025年去屑产品备案新规:所有宣称去屑功效的产品必须提供28天人体临床测试报告,验证去屑有效率(需≥90%)和安全性;特殊去屑产品,若含二硫化硒(浓度≥0.5%)、酮康唑等《化妆品安全技术规范》限用成分,则需申请特殊用途化妆品注册证。
总之,此次ZPT禁用是中国化妆品监管与国际接轨的关键一步,企业需在技术、供应链与合规层面全面升级,以应对更严格的全球市场准入要求。
在ZPT禁用后,中国洗护发市场必然呈现技术替代方案的竞争格局,同时倒逼企业加速研发新型去屑剂。
那么,去屑技术替代路线,谁将接棒ZPT?
张太军认为,虽然ZPT之前使用面很广,但是目前都在转换成二硫化硒、OCT、HD,甘宝素、癸基恶唑烷酮等为主的去屑剂技术体系。这次修订也可能进一步释放曾经疏忽造成的甘宝素的应用,当然还有很多植物去屑剂等等。
对于去屑技术替代路线,万余康表示,ZPT去屑剂的禁用,肯定会给其它的去屑剂腾出了一定的市场空间,如吡罗克酮乙醇胺盐(OCT)、氯咪巴唑、水杨酸、二硫化硒等。
《原料门》记者梳理发现,ZPT禁用后,洗发护发企业应对替代有三大技术路线:一是化学替代品路线,二是植物活性成分路线,三是生物合成成分路线。
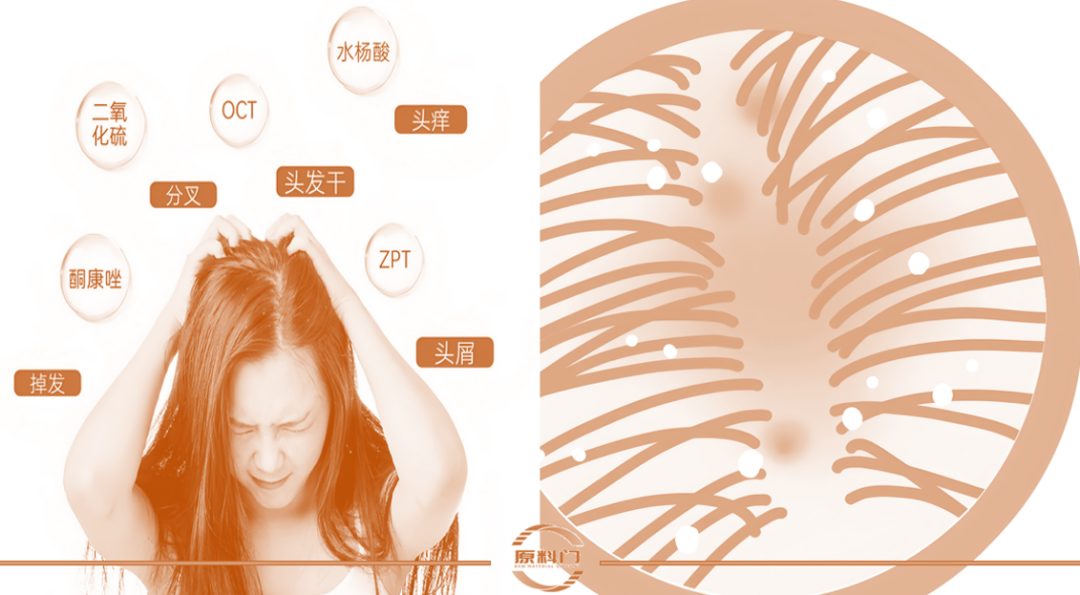
化学替代品是目前主流,如吡罗克酮乙醇胺盐(OCT)、二硫化硒(SeS2)、水杨酸(BHA)、煤焦油、锌盐衍生物(如甘氨酸锌、葡糖酸锌等)、酮康唑等。
吡罗克酮乙醇胺盐(OCT):其优点是温和稳定,适合敏感头皮,长效抑菌且减少头屑复发,不破坏头皮微生态;缺点是去屑速度较慢,需长期使用维持效果。
二硫化硒(SeS2):其优点是广谱抗真菌,对马拉色菌抑制效果显著,尤其适合脂溢性皮炎和顽固头屑问题,控油效果突出;缺点是需充分冲洗,残留可能导致头发干燥、刺激头皮,气味特殊,部分用户难以接受。
水杨酸(BHA):其优点是溶解角质和油脂,疏通毛囊,辅助去屑并缓解瘙痒;缺点是可能刺激敏感头皮,需搭配舒缓成分使用。
煤焦油:其优点是强效抑制马拉色菌,缓解瘙痒和炎症,适合毛囊炎和红痘问题;缺点是可能引起头皮干燥,长期使用需注意保湿,部分用户反馈气味较重。
酮康唑:其优点是强效抗真菌,通过抑制马拉色菌等真菌繁殖,对60%-70%由真菌感染引起的头皮屑(如脂溢性皮炎)效果显著,同时兼具抗炎与控油,安全性较高;缺点是约5%-10%使用者可能出现灼热感、瘙痒或红斑,敏感体质者可能引发接触性皮炎。频繁使用可能破坏皮肤屏障,导致干燥或脱屑。
植物活性成分是以天然提取物,如茶树油、甘草提取物、迷迭香提取物、丹参提取物等为核心,这类成分具有抑菌、调节皮脂分泌等功效,安全性突出但起效较慢,存在稳定性差、功效周期短的问题。企业需通过透皮吸收技术提升功效,例如采用纳米乳化工艺增强渗透性。如联合利华已推出含迷迭香酸的无硅油去屑洗发水,临床试验显示其持续抑菌效果可达24小时。
另外,复合草本提取物如苦参碱、侧柏叶等,通过低温发酵工艺提升活性成分提取率,直接破坏马拉色菌细胞膜结构,抑菌率可达92%。
植物天然原料(成分),是政策红利下的新赛道,其天然温和,适合轻度头屑,兼具控油和修护作用,但存在“功效验证难、标准化缺失、供应链脆弱”三大挑战。
合成生物学技术,就是通过基因编辑生产重组胶原蛋白、透明质酸等成分,修复头皮屏障并提升保湿率,部分产品修复有效率突破90%。
合成抗菌肽,如聚赖氨酸等仿生肽类,通过破坏真菌细胞膜起效。如宝洁实验室开发的Polycare-7技术,在体外实验中较ZPT对马拉色菌的抑制率提升40%,且无细胞毒性。
微生态调节技术,就是利用益生菌发酵产物平衡头皮菌群,降低头屑复发率,成为2025年洗护领域核心突破方向。如欧莱雅推出的益生菌去屑系列,通过调节菌群多样性实现长效控屑,但需配合特殊发酵工艺,成本较传统配方高25%。
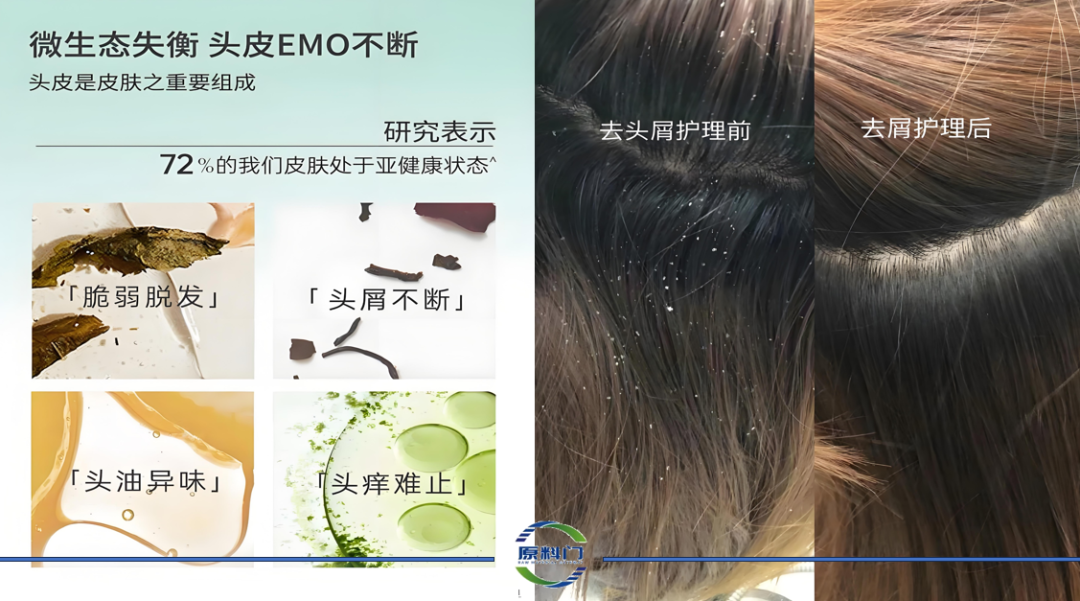
总体来说,以上三大技术路线优势、缺点明确,企业在实际应用中需根据产品定位(如敏感肌专用、强效去屑等)选择单一或组合方案。当前行业趋势显示,兼具安全性和稳定性的复合配方更受市场青睐。
ZPT禁用仅是化妆品监管趋严的序幕,未来行业将面临三大结构性变革:一是标准体系动态化,二是安全评估科学化,三是产业集中度提升。
面对ZPT禁令带来的行业变局,中国洗发护发企业需从技术、供应链、市场三个维度构建系统性应对方案:一是技术研发协同,二是供应链韧性建设,三是市场认知重构。
技术研发协同:洗发护发企业通过跨学科技术研发协同(如生物化学、微生态学、植物萃取等),整合原料创新、功效验证与生产全链路,实现从基础清洁到头皮健康管理的技术突破。
在技术研发协同方面,头部企业可联合中检院参与标准制定,如宝洁已牵头成立去屑剂创新联盟,共享Polycare-7等专利技术;中小企业则可通过委托研发模式,与原料商合作开发定制化抗菌成分。
供应链韧性建设:洗发护发企业通过多元化原料采购、数字化风险预警及上下游协同(如与植物种植基地、物流商建立战略合作),构建弹性供应链体系,以应对原料变革、自然灾害、贸易波动等突发挑战,确保产品稳定供应与市场响应速度。
在供应链韧性建设上,企业应该建立双轨制原料储备,如联合利华同步采购迷迭香提取物与合成抗菌肽,通过动态配比应对市场波动。关键需锁定上游产能,如锁定云南迷迭香种植基地的三年包销协议,避免植物原料因气候减产导致断供。
市场认知重构:是指通过颠覆性产品或新价值主张,改变消费者对品类原有的功能、场景或情感联想,建立全新的市场评判标准。ZPT禁用倒逼行业重构去屑标准,推动消费者从“化学去屑”转向“头皮微生态健康”的新认知框架。
在市场认知重构上,企业可以通过功效可视化建立消费者信任。如欧莱雅采用头皮微生态检测仪,在终端门店展示使用前后菌群变化数据;而本土品牌滋源则推出28天头皮健康打卡计划,用用户生成内容(UGC)教育市场。政策过渡期内,企业需借势《化妆品功效宣称评价规范》修订,将去屑从即时效果转向长期头皮健康管理。
结 语:
ZPT退场与生态竞争的行业跃迁
ZPT的退场不仅是单一成分的淘汰,更是中国洗护行业从“化学去屑”到“头皮微生态健康”认知重构的里程碑事件。未来市场的胜出者,必将是那些能率先将“头皮健康”转化为可感知价值的品牌——这既是挑战,也是重构百亿去屑市场的黄金机遇。
这一变革背后,折射出三大行业趋势:一是监管升级倒逼技术革命,二是替代技术路线分化竞争格局,三是供应链与消费者教育双重挑战。
ZPT禁用事件,从一个侧面反映行业未来——从原料依赖到生态竞争。ZPT事件揭示行业底层逻辑已变:单一成分的效能竞赛让位于头皮微生态系统的综合管理。企业需整合技术研发(如AI筛选活性成分)、生产智造(绿色工艺)、市场营销(科学传播)全链路能力,才能在“成分-功效-体验”三维竞争中胜出。