导读:中国化妆品原料“国产替代”示范企业。
十五年深耕多肽赛道,厚积薄发终获资本市场青睐。
2026年5月6日,深圳市维琪科技股份有限公司(简称:维琪科技)北交所顺利“过会”,这意味着“多肽第一股”要来了!作为国内化妆品多肽原料领域的领先企业,其上市标志着本土美妆上游原料企业进入资本化新阶段,也为化妆品原料国产替代提供了重要参考。
长期以来,全球高端化妆品多肽原料以国际企业为主导,国内品牌存在一定进口依赖。随着本土原料企业技术提升,化妆品产业链正朝着更加自主可控的方向发展。维琪科技在多肽新原料备案、专利布局、客户覆盖等方面表现突出,为国产替代提供了示范。
《原料门》认为,中国本土多肽原料企业站上资本舞台中央,这是产业话语权迎来实质性转移的关键信号。
小小多肽原料,凭什么撬动整个美妆产业势能?行业终极命题已然浮现:中国化妆品上游原料商强势崛起,到底是国货美妆产业链自主自强的全面胜利,还是中游终端品牌竞争愈发艰难的生存变局?
资本破局:
维琪科技凭什么成“多肽第一股”?
公开信息显示,维琪科技十五年深耕多肽赛道,持续投入底层科研,已建成完整、具备核心竞争力的多肽创新体系。在国内多肽原料赛道,它是公认的“细分领域领先企业”。
目前,维琪科技服务全球100+头部美妆集团,产品覆盖欧美、日韩等主流市场,自主研发的创新成分在全球20多个国家销售。根据弗若斯特沙利文的研究报告,2024年中国化妆品多肽原料市场规模21.7亿元,维琪科技以6.6%市场占有率位列行业第一。
资本破局,维琪科技用新原料备案、营收与利润数据说话。
肽类化妆品新原料备案数量,位列全国第一。国家药监局化妆品备案数据显示,截至2026年5月20日,维琪科技及其子公司累计备案了23款化妆品新原料,其中多肽类原料的数量为16款(8个创新),占国内肽类新原料备案总量(64款)的25%;肽类新原料产品市场应用率约90%,是全球近五年结构创新多肽数量最多的美妆原料企业。
据新闻介绍,维琪科技是国内首家实现自主创新多肽原料(如咖啡酰六肽-9、Erasin0003)进入国际大牌核心配方的化妆品原料商,核心客户涵盖宝洁、联合利华、丸美、敷尔佳等国内外头部品牌。
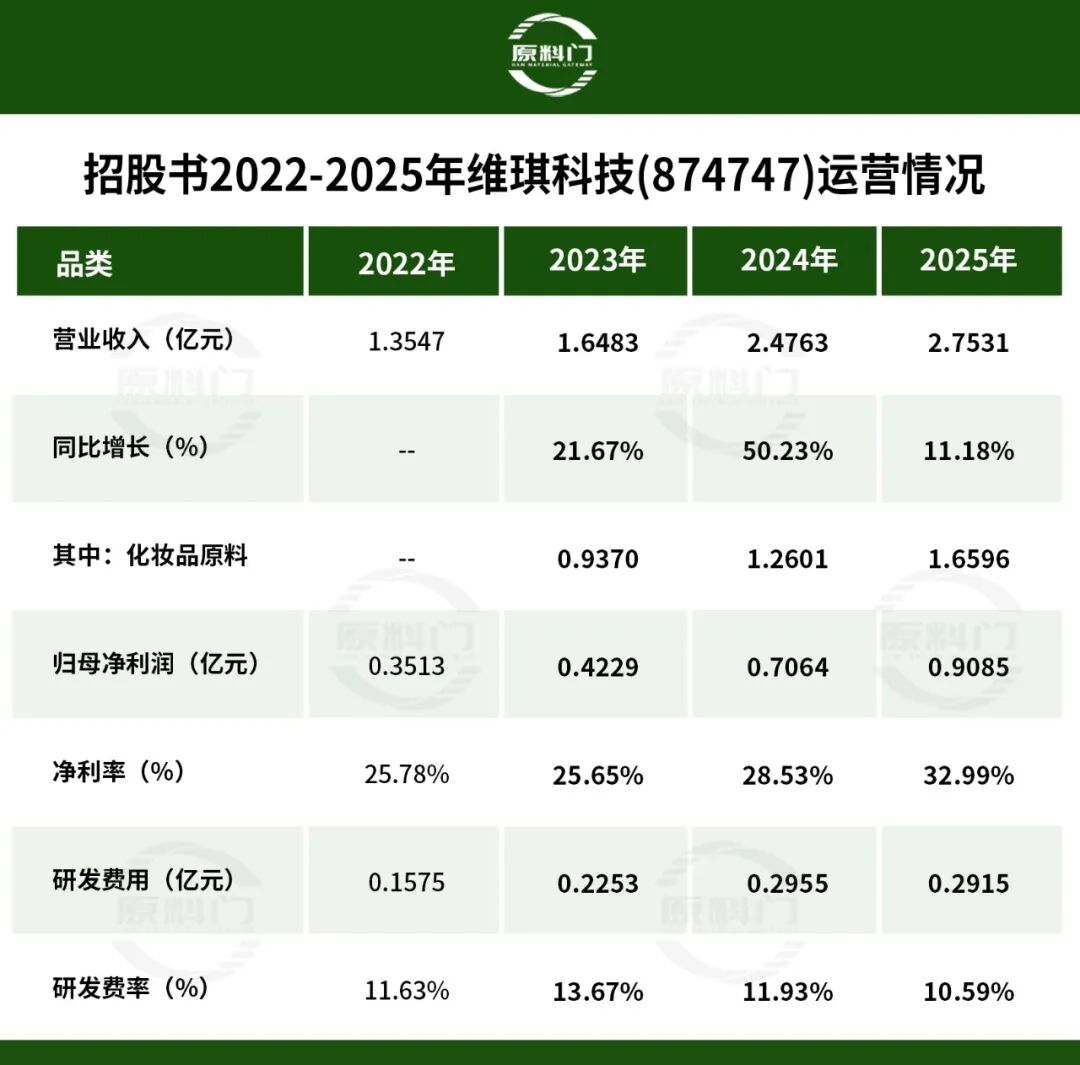
业绩持续增长,净利率领跑行业(详见下表)。招股书数据显示,维琪科技营收从2022年的1.35亿元,增至2025年2.75 亿元,净利润从3513万元攀升至9085万元,四年营收年均复合增速(CAGR)26.77%,盈利能力非常稳健,也充分印证多肽赛道的火爆与公司的核心竞争力。
资本破局,维琪科技以“技术深耕+专利矩阵”构筑竞争壁垒。
维琪科技创始人丁文锋,凭借北大多肽药物博士的深厚学术积淀,2011年率先打破行业边界,将药物靶点设计、AI辅助分子设计(CADD)等医药级研发体系赋能美妆原料创新。
官网显示,维琪科技在多肽原料研发与创新上有多个第一:国内首个建立多肽研究院、首创多肽护肤体系、在全球出版行业首部皮肤活性多肽专著,拥150+多肽发明专利,多肽专利规模与布局位居行业前列,形成全球化知识产权壁垒。
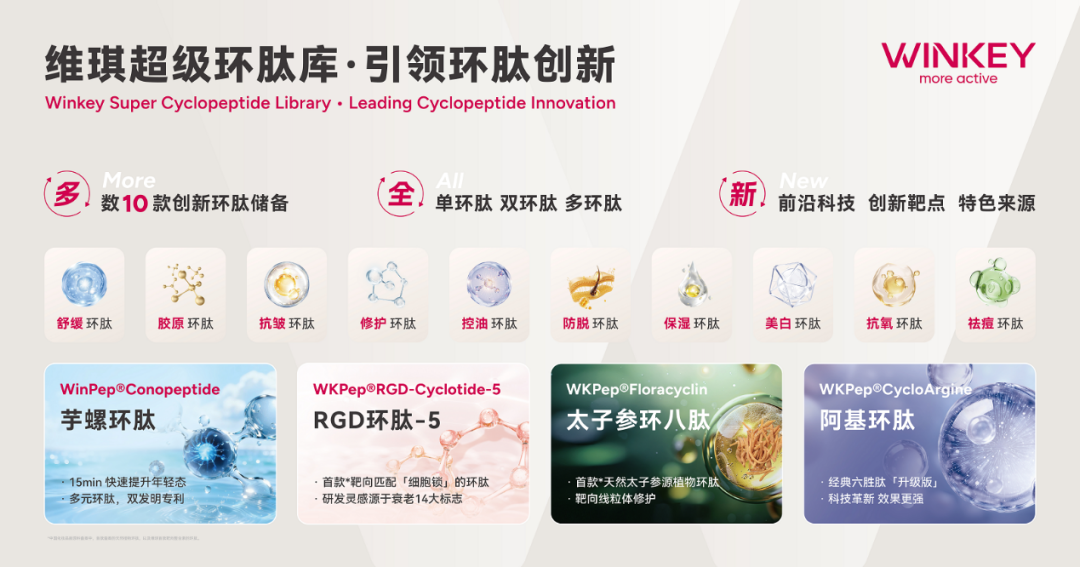
在中国多肽原料行业领域,维琪科技近几年打造了一些标杆成分:如erasin0003(β-丙氨酰羟脯氨酰二氨基丁酸苄胺),是国内首个自主知识产权创新新原料,首批纳入《已使用化妆品原料目录》;咖啡酰六肽-9,进入OLAY核心产品线,打破海外垄断;维舒因(WKPep®Sparin),全球首创靶向环肽,获荣格技术创新奖;己酰基二肽-3正亮氨酸(果酸肽),摘得PCHi 2026创新金奖的“温和焕肤”标杆原料。
《原料门》认为,研发的持续高投入是维琪科技构筑“专利护城河”的根本保障。其2022-2025年“研发费率”都超过10%,这在美妆原料行业是妥妥的第一梯队,远超行业均值,这也是它能做到多肽原料市占第一、新原料备案数量第一的核心原因。
资本破局,维琪科技以“芯片级”多肽原料突破,筑牢美妆赛道核心价值壁垒。
多肽是由氨基酸组成的小分子化合物,精准作用于皮肤靶点,在化妆品中能够有效实现抗衰、修护、美白等功效,被称为“功效护肤的芯片”。在市场方面,多肽是功效护肤“刚需”,是是成分党首选,市场规模百亿级且增速超20%。
公开资料显示,多肽原料技术壁垒高,合成、纯化、活性保持难度大,长期被欧美原料巨头垄断,价格居高不下。
在化妆品新规下,护肤功效宣称需科学实证,多肽因机制清晰、安全高效成终端品牌“军备竞赛”核心原料(成分),以维琪科技为代表的多肽原料成为“国产替代”主力军。
产业变局:
原料商崛起,重构美妆话语权
经过大约40年的发展,中国已经成为全球最大消费市场,全行业交易额迈进“万亿时代”,产业从“代工仿制”走向“自主创新”,正加速实现从“制妆大国”到“制妆强国”的跨越。这一转变,是以技术创新、品牌升级和全球市场拓展为核心驱动力。
长期以来,中国化妆品产业链呈“品牌→代工厂→原料商”金字塔结构,市场话语权基本是“品牌、营销、渠道为王”、原料“隐形”。
在传统模式下,国际大牌(如欧莱雅、雅诗兰黛),凭专利原料(如玻色因、二裂酵母)构建壁垒,掌握定价权;国内品牌则把精力放在“营销推广、渠道建设、讲故事”,大部分原料特别是高端活性原料依赖进口,陷入同质化价格战;原料供应商处于价值链底端,利润薄、话语权弱,多为“贴牌代工”,性价比成为它们最强武器。
如今,原料逆袭,“源头赋能”成为构建国产美妆全产业链竞争优势的核心抓手。以维琪科技为代表的国产多肽原料商,通过技术突破、标准制定,打破海外垄断,从“幕后”走到了“台前”,正在改写行业规则与市场话语权。
《原料门》注意到,近些年国货头部品牌为了突破内卷,实现差异化竞争,争抢独家创新原料,原料商成“香饽饽”。其中,多肽原料就上演“三国杀”。
因此,近期我们看见维琪科技顺利“过会”、珈凯生物、创健医疗冲刺IPO等原料商“资本化”,以获得研发与扩张更多的“枪支弹药”。
我们透过原料商“资本化”,可以清晰地发现:中国本土多肽原料企业站上资本舞台中央,这是产业话语权迎来实质性转移的关键信号。
如今,中国化妆品竞争的核心逻辑变了,市场竞争竞争已从“营销战”升级为“科技战、原料战”,企业掌握了核心原料,基本可以说就掌握了产业命脉。
在这波“国产替代”浪潮中,许多原料商地位发生了巨大变化:从以前的“供应商”升级转变为 “技术合伙人”,深度参与品牌配方研发、功效设计,利润与话语权双升。以丸美、敷尔佳品牌为例,它们绑定维琪科技等独家原料,构建技术壁垒,提升品牌溢价。
当然,面对中国本土原料崛起,国际大牌“很焦虑”,中国原料商提供高性价比、快速迭代的创新成分,冲击其高端定价体系。
原料商崛起:
是共赢红利,还是零和博弈?
目前,中国化妆品原料产业呈现“基础原料过剩、高端原料短缺”的结构性特征。按原料采购金额,多家咨询机构与行业协会预测认为:2025年中国化妆品整体原料约55%国产化率。其中,基础原料90%+国产化率;高端活性/功能性原料国产化率20%–30%,进口依赖 70%–80%。
那么,以维琪科技等为代表的上游原料商崛起,将会利好谁呢?
毋庸置疑,国货化妆品产业链必将整体受益:原料“国产替代”降低成本、提升品质,增强国货整体竞争力,能够有效抗衡国际大牌。
尤其是那些走创新路线的品牌,通过“独家原料”、“技术背书”打造差异化竞争优势,是企业摆脱价格战,提升品牌力与溢价的有效路径。
另外,消费者可以说是受益多多。在国潮崛起的当下,消费者正逐渐告别“智商税”式消费,转而拥抱兼具高性价比与硬核功效的国货护肤产品。
靠着“技术深耕”与“专利矩阵”,维琪科技用小小多肽原料撬动整个美妆产业势能。以维琪科技为代表的原料商强势崛起,到底是国货美妆产业链自主自强的全面胜利,还是中游终端品牌竞争愈发艰难的生存变局?
从短期维度看:产业链上下游博弈加剧,市场洗牌进程加速。
原料商层面,头部企业围绕客户资源、利润空间展开激烈争夺,提价扩利成为核心策略;品牌端,头部玩家为保障供应链稳定与产品竞争力,积极争抢优质原料并优化成本管控,供需双方的博弈进入白热化状态。
在此背景下,中小品牌因资源匮乏、议价能力弱加速被淘汰;头部品牌则与优质原料商深度绑定,形成“原料赋能+品牌溢价”的战略联盟,行业集中度持续提高,市场结构不断优化。
从长期维度看:本土原料商、品牌商共生共赢,携手产业转型升级。
理想模式,就是原料商深耕技术、持续创新;品牌商则聚焦消费者、消费场景、打造极致体验,分工明确、协同发展。如珀莱雅与维琪科技共建“功效护肤联合创新实验室”,丸美股份与圣诺生物联合成立“抗衰老肽研发平台”,贝泰妮携手中科院昆明植物所及本土原料商,建立“敏感肌功效成分联合实验室”。
通过国产原料与国货品牌联动,构建自主可控、技术驱动的中国美妆新生态、产业新体系,实现从“中国制造”升级为“中国创造”,共同携手走向全球市场。
事实上,原料商崛起不是品牌商的危机,而是产业升级的必然—— 淘汰的是没有核心技术、只会讲故事的伪创新品牌;成就的是技术过硬、品质为王的真国货,最终实现原料、品牌、消费者三方共赢。
因此,原料商崛起,是多方共赢红利,而不是零和博弈。
维琪科技过会是本土多肽原料发展的重要节点,但行业仍面临专利、国际竞争、规模化等挑战。《原料门》认为,未来能否持续保持盈利与核心竞争力,仍需依靠技术创新与稳定经营。当红利退潮,其高速增长的表现,终将回归理性,回归商业运营的本质。
总体来看,维琪科技登陆资本市场,是中国美妆原料产业发展的一个标志性事件。它既体现了本土企业的创新能力,也提示行业:未来竞争仍将回归技术、产品与可持续经营能力,理性发展、长期创新,才是产业升级的核心动力。
END