导读:一笔数千万欧元的工厂投资,折射出个护原料行业的比拼逻辑转向。
当全球化工巨头开始主动做“加减法”,背后的行业逻辑值得中国美妆原料企业深思。
近期,巴斯夫位于德国杜塞尔多夫的特种润肤剂新工厂正式投产。本轮扩产润肤剂,主要稳定服务欧洲本土的高端个护品牌客户,减少地缘冲突带来的冲击。
这其实是巴斯夫对欧洲本土个护原料供应链的一次加固,也是高端润肤剂细分赛道的一次卡位,其背后是全球个护原料行业正在发生的两大深层变革:供应链区域化重构,以及原料赛道的分层竞争。
地缘冲突、航运扰动、能源价格波动、区域贸易壁垒抬升,让长链条跨境供应链的脆弱性暴露无遗。
巴斯夫这笔数千万欧元的投资,作为杜塞尔多夫基地近十年来最大单笔个护领域投资,核心目的是为了“缩短供给半径”,通过本地化生产加固“安全+效率”优先的区域供应链。
杜塞尔多夫是巴斯夫在欧洲第三大生产基地,同时也是该公司在全球范围内规模最大的化妆品原料生产和研发基地,专注于为化妆品与个人护理行业提供原料,目前已拥有最全面的润肤剂产品组合。巴斯夫表示,计划通过此次产能扩充,进一步巩固杜塞尔多夫基地的市场地位。
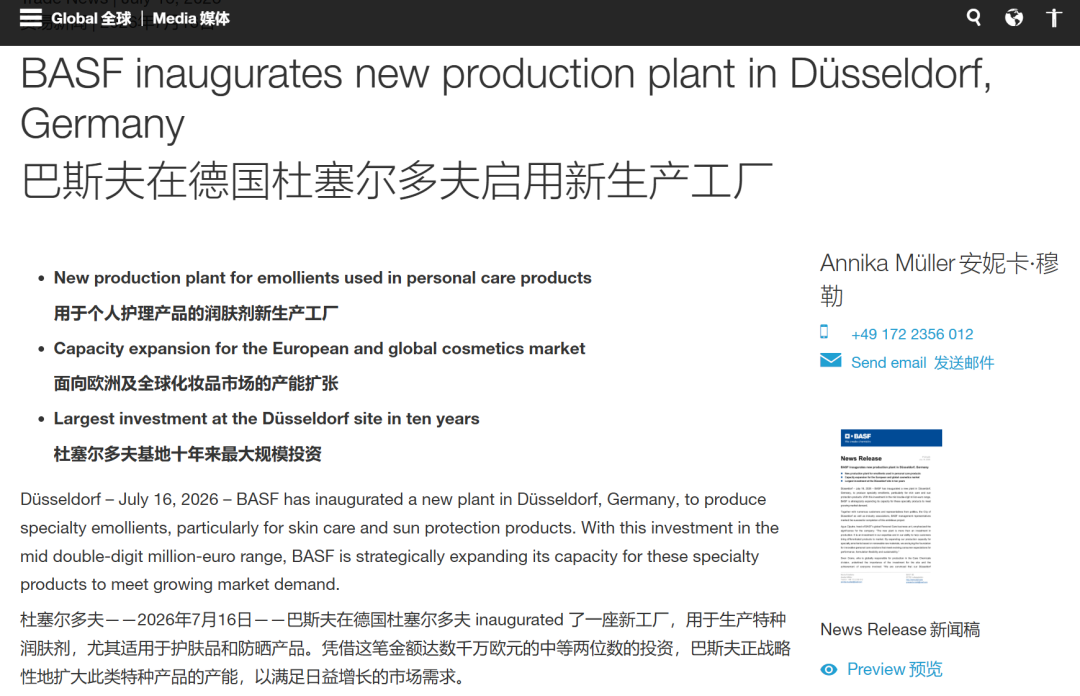
本次扩建的新工厂,建设周期为两年,主要用于生产特种润肤剂,尤其适用于护肤品和防晒产品。早在2023年10月,巴斯夫就发布公告,宣布了杜塞尔多夫化妆品新工厂生产计划,当时的计划是在2025年秋季启动新工厂。
巴斯夫全球个人护理业务部负责人Agus Ciputra强调:“通过扩大基于可再生原料的特种润肤剂的产能,我们正在为创新的个人护理解决方案奠定基础,这些方案能够满足消费者在性能、配方灵活性和可持续性方面不断变化的期望。”
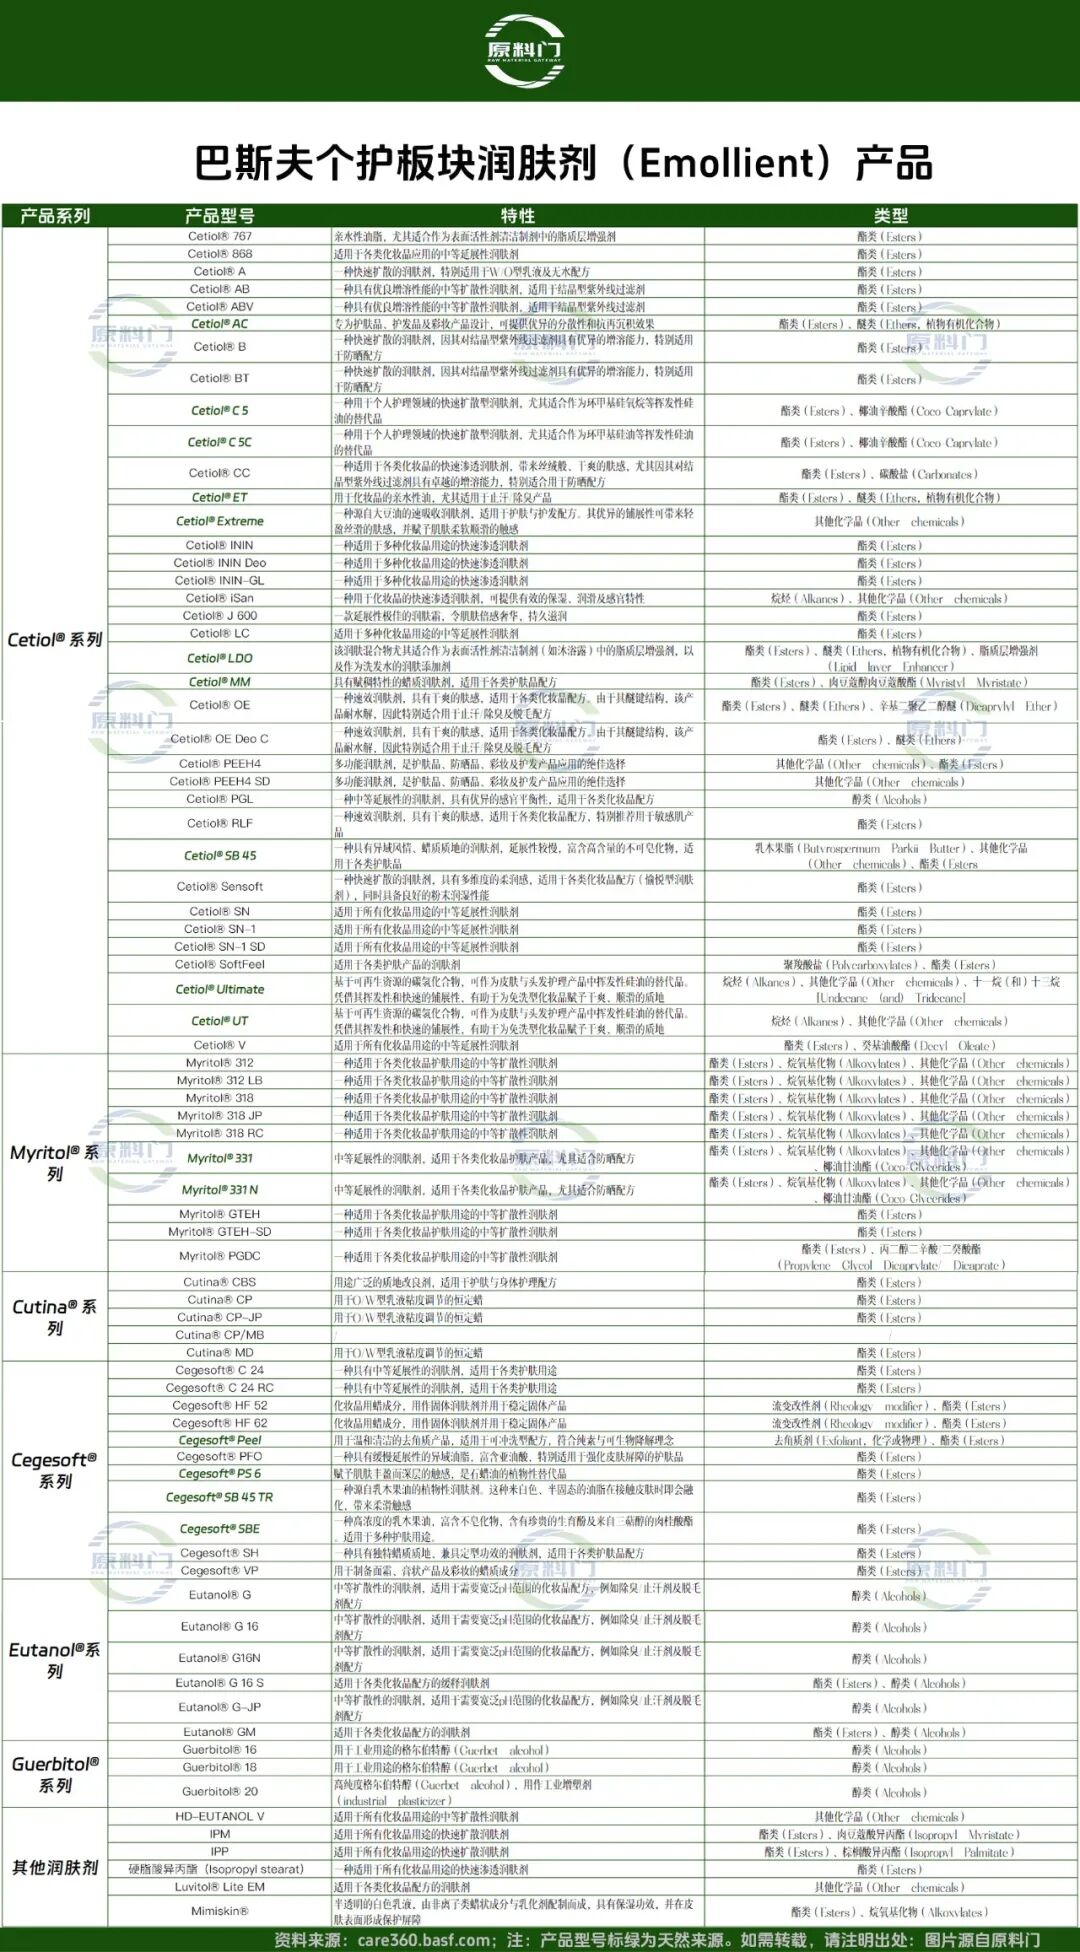
上新滑动查看图片
杜塞尔多夫的产能投资,并非孤立事件,而是巴斯夫近年对护理化学品业务进行系统性重塑的一环。其核心逻辑非常明确:剥离低效资产,分区域聚焦高增长、高利润的核心赛道。
自2022年第四季度起,巴斯夫已连续14个季度销售额同比下滑,业绩持续承压。同时,巴斯夫的农业、材料、工业、化学品、表面技术、营养护理六大板块呈现两极分化。
以2025年财报为例,上游业务的利润承压,化学品板块调整后的EBITDA大幅下滑36.5%;表面活性剂、个人护理原料所在的营养与护理板块也大幅下滑20.3%,当中原因包括护理化学品毛利出现大幅下滑;材料板块和工业解决方案板块也出现不同程度下滑。而下游的农业解决方案以及表面处理技术(尤其是催化剂和金属解决方案,即ECMS)则表现突出,农业解决方案板块贡献集团利润近1/3,调整后的EBITDA增长7.4%,表面技术的EBITDA暴增70%。
可以看出,依托一体化的核心基础化工业务全部受挫,环保催化剂、农业科技等高壁垒细分领域却成为穿越周期的盈利支柱,这也进一步坚定了巴斯夫向高附加值品类转型的决心。
2025年12月,巴斯夫宣布出售荧光增白剂业务,并于2026年2月底完成交易。该业务属于成熟的大宗化学品品类,市场增长空间有限,且面临全球范围内的同质化竞争,盈利水平持续承压。剥离该业务后,巴斯夫得以将资源与研发重心向更具增长潜力的品类倾斜。在东南亚,其扩大了泰国工厂的可生物降解表面活性剂产能,瞄准亚太地区快速增长的天然洗护市场;在北美,巴斯夫计划新建护理化学品生产基地,贴近美国与拉美市场的个护产业集群。今年6月30日,巴斯夫涂料业务正式分拆为独立公司斯维图。
此外,2026年以来,全球供应链正经历着一轮动荡。中东地缘局势持续紧张,油价中枢上移直接推高了石油化工产业链的原材料成本,同时氨、磷酸盐等基础化工原料的供应稳定性受到显著冲击。今年3月,受原材料成本大幅上涨影响,巴斯夫已对旗下多款护理化学品提价约30%,因此盈利受到提振。
从2026年第二季度的业绩表现来看,巴斯夫的销售额同比增长16%,达到172亿欧元;不计特殊项目的EBITDA为24亿欧元,远超分析师预期及上年同期水平,主要得益于除表面技术业务外的各业务板块盈利水平提升,其中就包括化妆品原料所属的营养与护理业务板块。
但巴斯夫意识到,2026年下半年的全球经济和区域化工原料市场发展仍存在高度不确定性。虽然提价拉动了短期盈利,但不可持续——既会加剧客户流失,也无法从根本上对冲供应链波动风险。
因此,在每个区域,聚焦适配本地市场需求的高附加值产品,并在关键高附加值带(防晒、敏肌、光损伤、微生态)做“垂直灯塔”[1],才能利用“市场接近原料产地”的区位优势,对冲全球大宗商品价格波动的风险。
事实上,巴斯夫已经在全球90多个国家设有200+个生产基地,并推出了一体化(Verbund)生产体系[2]。而在中国,巴斯夫拥有湛江一体化基地、上海创新园基地、南京基地等多个项目。
不只是巴斯夫,赢创、科莱恩、路博润等全球原料巨头都在加速推进区域化产能布局,全球个护原料迈入“区域供应链重构”的新阶段。
业绩承压周期砸下重资扩产,巴斯夫选中特种润肤剂,背后是精准的产业算账逻辑。
这条赛道正迎来双重增长红利:
1、有机硅替代浪潮:欧盟持续收紧环硅氧烷等有机硅原料的使用监管,品牌急需寻找肤感接近、合规性更强的替代方案。特种酯类润肤剂凭借“硅油级干爽肤感+高安全性”,成为替代硅油的最优解之一,市场需求快速扩容。
2、纯净美妆刚需:Clean Beauty趋势下,消费者对原料来源、生物降解性、刺激性的要求大幅提升,传统石油基润肤剂逐步被高端市场边缘化,植物来源、可再生碳源的特种润肤剂成为高端配方的标配。
近年来,纯净美妆(Clean Beauty)、可持续消费理念从欧美向全球渗透,消费者对个护产品的原料来源、环境友好性提出了更高要求,这让生物基、可持续等理念成为个护原料赛道中确定性最高的增长风口,吸引一众巨头企业入局。
比如,原料巨头赢创最近与苏格兰绿色化学品企业Celtic Renewables合作,使用由后者生产的创新型生物丁醇(bio-butanol)来制造化妆品可持续性润肤剂ECOHANCE® Soft BOL,INCI名称为Butyl Oleate(油酸丁酯)。该生物丁醇是在Celtic Renewables位于苏格兰的生物精炼厂中,利用当地来源的废弃物(包括威士忌蒸馏废液,即Pot Ale,以及被废弃的马铃薯)生产而成。
可持续早已不是营销话术,而是进入高端品牌供应链的硬门槛。
在2020年宣布的全新可持续发展战略中,欧莱雅就承诺到2030年,配方中95%的成分将会是生物基成分。此外,欧莱雅于2024年7月宣布与Debut Biotech公司合作,基于无细胞发酵技术工艺,开发十多种生物基成分,以取代目前欧莱雅全球美容和个人护理品牌中使用的传统成分,当中涉及皮肤、头发、彩妆和香水领域。
巴斯夫的这一轮全球个护原料产能重构,并非孤立的海外行业事件,而会将影响沿着产业链传导至国内。
虽然对于很多原料来说,中国企业凭借成本与规模优势已实现国产替代,产能规模位居全球前列,但高端领域仍存在差距。
以润肤酯(酯类润肤剂)赛道为例,步入2026年,国产原料已基本完成对基础铺展型产品的替代,中低端护肤与洗护品类的自主供应能力充足;但在高端防晒、敏感肌护理等核心赛道,受可再生原料占比、完整毒理数据包、欧盟EcoCert等多重门槛限制,本土原料商仍难以实现全面突破,高端配方体系仍高度依赖巴斯夫、赢创等国际巨头的进口原料。
随着巴斯夫等巨头加速推进区域化产能布局,原料的竞争将从“跨境进口”转向“本土同台竞技”。
对本土原料企业而言,这是压力与机遇并存的转折点:一方面,国际巨头的本地化生产将压缩高端原料的进口溢价,缩短本土企业的技术追赶窗口期,中低端大宗原料的价格竞争也将进一步白热化;另一方面,巨头清晰的技术路线与产品布局,也为本土企业指明了升级方向,推动行业从单纯的成本竞争,转向技术研发、可持续认证与综合解决方案能力的全方位竞争。
另外,对于本土代工厂和品牌来说,国际原料巨头在中国本土产能的持续落地,将直接改善国内的供应链环境。本土代工厂在开发高端护肤、婴童护理、专业防晒等高附加值产品配方时,将拥有更稳定、更高效的原料支撑,有助于承接更多国际高端品牌与国内头部品牌的代工订单;本土供应体系完善后,更多中小品牌也能用上高品质的原料,甚至与原料企业深度联合开发,打造独家原料、独家配方与独家技术概念,推动行业整体产品力升级。
过去数十年,全球化分工下的低成本跨境物流,支撑了原料企业的全球化产能布局。
但近年来,地缘冲突、能源危机、贸易壁垒等因素不断放大全球供应链的脆弱性,区域化、本地化成为跨国化工企业的共同选择。
对于巴斯夫而言,杜塞尔多夫新工厂的投产只是开始,围绕个护业务的结构性升级仍将持续。高端特种原料与不同区域的本地化布局,将成为巨头们比拼技术、产能与服务能力的核心战场。
而对中国美妆产业来说,这一轮全球供应链重构,既是追赶的挑战,也是超车的机遇。本土原料企业、代工厂与品牌唯有着手打造差异化的核心竞争力,才能在新的行业格局中占据一席之地。
部分参考资料:
[1] 巴斯夫在中国最大的对手,不是华熙生物,也不是德之馨. 《合成生物那么些事》,2026年7月4日
[2] 【欧洲企业考察】全球化工巨头巴斯夫继续下注中国. 《信智综研 SHINCHI》,2026年6月16日
END