近期,花知晓宣布正式进驻全美450家Ulta Beauty线下门店;仅一个月前,珀莱雅刚刚官宣主品牌将于11月登陆Ulta400家核心门店,两大头部品牌先后叩开美国最大专业美妆连锁的大门。
那么,打入北美线下主流渠道,就等于出海成功了吗?不一定。
今年,不少海外品牌宣布官宣撤线下/退出大陆,比如花王旗下KATE凯朵,曾长期进驻全国屈臣氏,是屈臣氏彩妆核心品牌,眉粉、骨干眼影主力货架款,同时布局百货、CS集合店等主流线下渠道,风靡一时,但2026年3月官宣关闭国内天猫/抖音官方旗舰店,如今撤出全部大陆线下,仅保留跨境海外店。
这足以证明,正式进入线下渠道,可能是真正考验的起点。
伴随跨境线上流量红利见顶,国货美妆出海告别“流量1.0 时代”,全面进入线下实体闯关2.0时代。渠道铺货只是表象,本土化运营、用户心智建设、体系化能力,才是线下市场的真正生死线。
PART 01
出海全景图:
15+品牌线下落地,形成三大差异化阵营
近两年国货出海早已告别单一品牌试探,呈现梯队化、规模化、分层落地的格局。
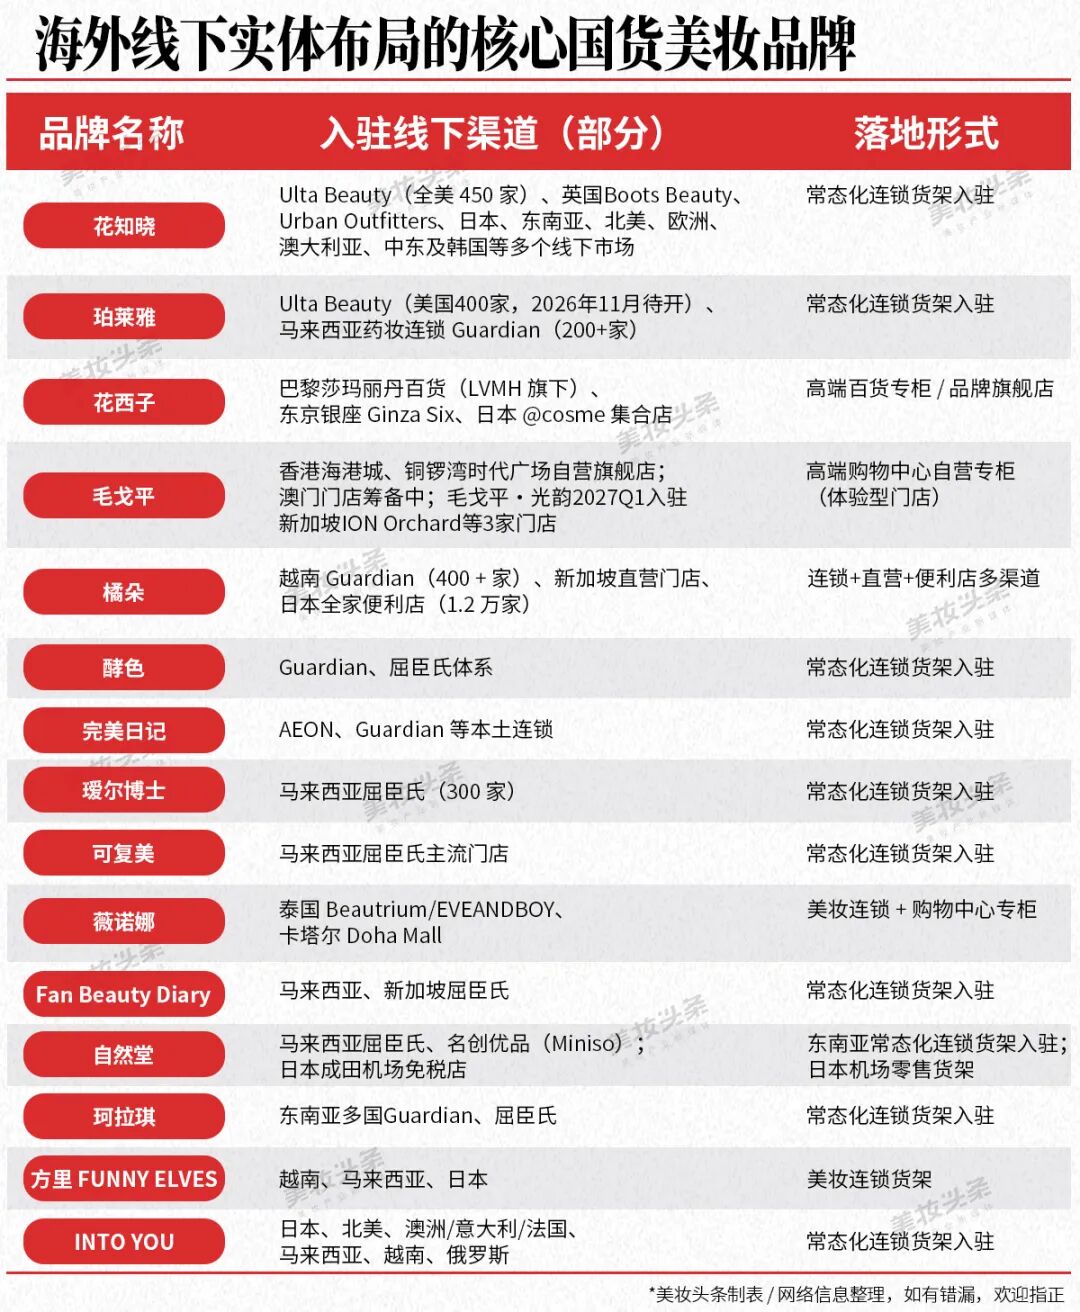
据不完全统计,目前已有超15家国货品牌完成海外常态化线下布局,《美妆头条》按照市场定位和攻坚方向,大致分为以下三大阵营。
| 头部攻坚派,叩开欧美核心渠道。
这一阵营以珀莱雅、花知晓为代表,目标直指全球美妆产业的高地——北美主流连锁体系。
花知晓凭借差异化的国风少女彩妆,先通过TikTok在海外积累粉丝,2025年底率先上线Ulta官网,2026年9月进一步落地450家线下门店,覆盖Ulta全美约三成门店网络,是目前规模化进入Ulta线下的国货彩妆代表。
珀莱雅则以功效护肤为核心,计划11月携红宝石、源力两大系列进驻Ulta 400家核心门店,成为首个进入美国主流线下渠道的国货功效护肤品牌。借助收购花知晓积累的渠道经验,珀莱雅在北美市场快速形成“护肤+彩妆”的双品牌矩阵。
欧美市场的线下渠道准入门槛极高,对品牌力、产品力、合规体系都有严格标准。能拿到Ulta的入场券,本身就是对产品力的认可,但这一阵营的品牌也面临最高的用户教育成本和国际品牌竞争压力。
| 大众深耕派,扎根东南亚连锁阵地。
东南亚是国货线下布局最密集的区域,依托Guardian、屈臣氏、AEON等成熟药妆连锁,大批品牌快速完成规模化铺货,走的是“借船出海”的路线。
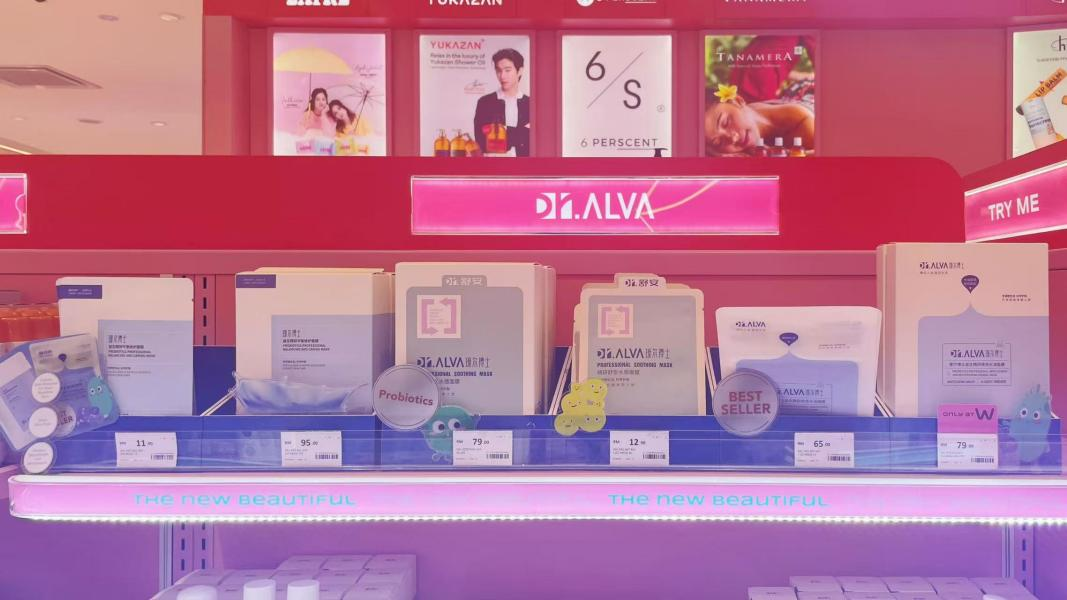
护肤品类中,瑷尔博士益生菌系列覆盖马来西亚屈臣氏300家门店,护肤系列亦同步入驻20家门店,配方专门针对当地气候做了适配调整,同时设计了符合当地审美习惯的包装设计。
可复美、Fan Beauty Diary也相继落地东南亚屈臣氏体系,其中Fan Beauty Diary进驻新加坡屈臣氏首秀3天,线上线下全域销售额突破1200万元。
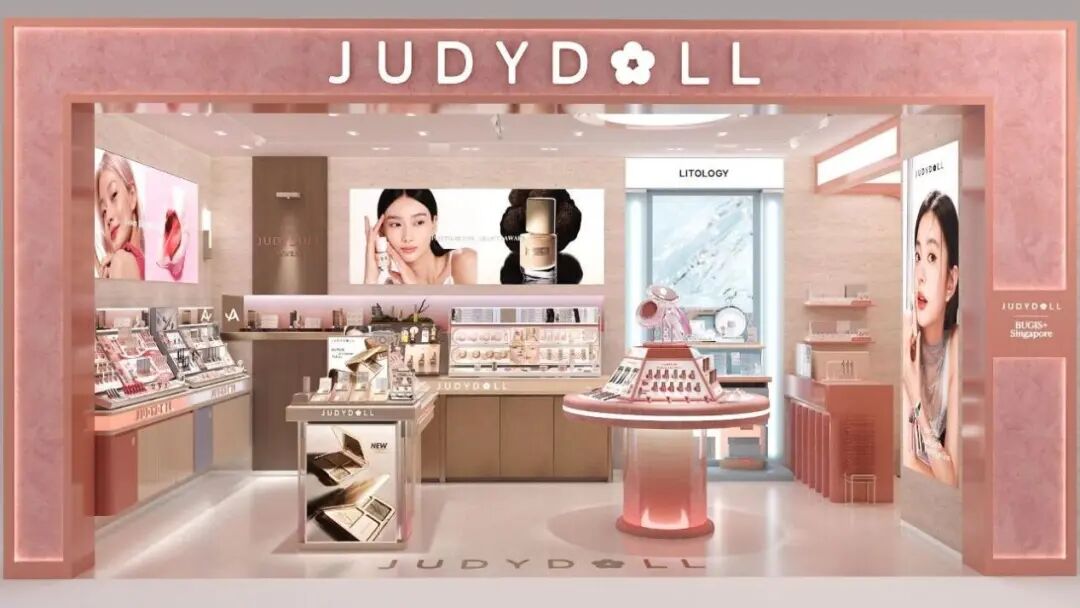
彩妆品类中,橘宜集团旗下橘朵、酵色同步进入东南亚Guardian、日本PLAZA、屈臣氏、渠道,橘朵还在新加坡开设2家直营门店,作为海外市场的试点窗口;完美日记早期便布局马来西亚AEON、Guardian等连锁,近年持续优化渠道结构。
| 特色突围派,细分市场与高端地标并行。
还有一批品牌选择差异化路线,要么切入细分区域市场,要么通过高端百货建立品牌形象。
薇诺娜聚焦功效护肤的区域突破,2026年4月在卡塔尔多哈Doha Mall开设专柜,成为首个在该国完成注册的中国功效性护肤品牌;同时在泰国Beautrium等美妆连锁落地,结合当地医美诊所渠道拓展。
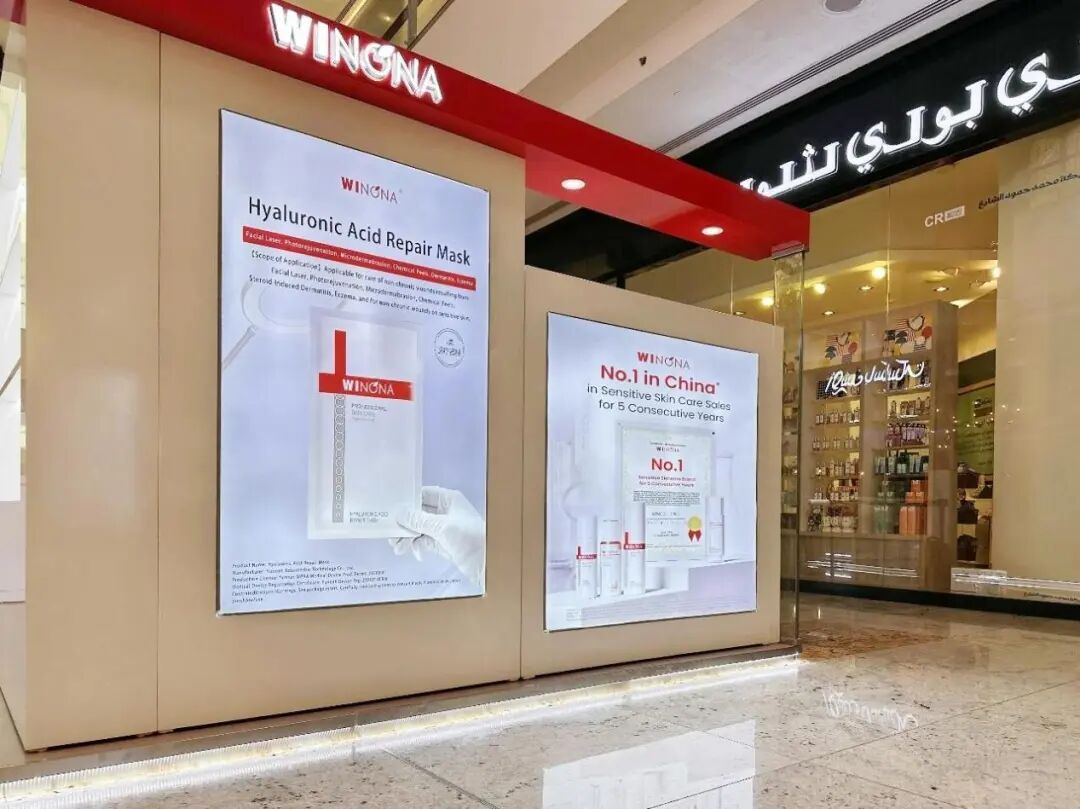
图注:薇诺娜首个线下专柜在核心商圈Doha Mall隆重开业。
花西子则走高端形象路线,2024年在巴黎莎玛丽丹百货(LVMH 旗下)设立欧洲首个专柜,2025年在东京银座Ginza Six开设首家海外独立旗舰店,以地标性专柜建立品牌认知,而非大规模连锁铺货。
毛戈平与之相似,在中国香港海港城、铜锣湾时代广场开设自营专柜,注重门店体验、一对一妆容服务。值得关注的是,毛戈平·光韵将于2027年第一季度进入新加坡市场,首批入驻包括ION Orchard在内的3家核心门店。
数据显示,2026年1-6月,中国美容化妆品及洗护用品出口金额达45.77亿美元,同比增长28.4%。线下渠道的贡献占比持续提升,它不再是线上的补充,而是逐渐成为品牌出海的核心阵地。
PART 02
线下三道生死关
难度远高于线上流量运营
线上跨境模式下,品牌依托平台流量、极致性价比就能快速起量,轻资产、低门槛。但进入线下实体渠道,每一步都是硬门槛,考验体系化能力。
首先是合规关。
线上跨境销售可依托平台简化合规流程,部分成分、标签要求存在弹性空间。但线下实体上架需贴合当地法规,从配方备案、成分禁令、标签规范到质检标准,任何一个细节瑕疵都可能导致错失货架资源,甚至上架后被迫整改下架。
不同市场的合规要求差异巨大。欧盟化妆品中绝对禁止添加的物质名单,共包含超过1300种化学物质及其衍生物,美国FDA对防晒、祛痘等功效宣称有严格的验证要求,东南亚各国的注册周期和流程也各不相同。
很多国货在国内成熟的配方,到了海外需要重新调整防腐剂体系、活性成分浓度,仅合规备案就可能耗时半年以上,投入成本远超线上模式。
其次是市场认知。线上的消费者大多是主动搜索的精准受众,本身对国货、国风有一定认知基础,转化路径短。但线下面对的是本土普通消费者,他们对中式护肤逻辑、国风彩妆审美、成分优势缺乏认知,产品摆上货架很难自发产生动销。
这是行业普遍面临的“有货架、无动销”困境,品牌花了高额成本拿到渠道席位,却因为缺少本土用户教育,终端转化率远低于预期。
尤其在欧美市场,消费者对中国美妆品牌的认知仍停留在“低价平替”层面,要建立功效信任和品牌偏好,需要长期的市场教育投入。
最后是运营关。线上运营的核心是流量投放、算法优化,团队在国内即可远程操盘。但线下渠道有高额进场费、陈列费、活动扣点,货架位置、排面大小也直接影响销量,还要面对本土品牌和国际大牌的双重挤压。
除此之外,终端导购体系、售后体系、本土化营销活动的搭建,均需排兵布局。多数出海品牌仍以国内团队远程运营为主,对当地渠道的潜规则、营销节奏、消费习惯缺乏深度理解,终端动销能力薄弱。
更早出海的佰草集,曾是首个在欧美核心商圈开设独立门店的中国美妆品牌,被视为国货出海的高光时刻。
佰草集早期通过丝芙兰进入法国、德国道格拉斯等主流零售网络的模式,但面临品牌差异性不够明晰、谈判艰难等问题,同时海外业务前期过于聚焦短期利润而缺乏必要的品牌投入,导致市场份额逐渐丢失,其在2024年正式确认关闭了位于巴黎歌剧院大道38号的首家海外旗舰店。
两大核心市场呈现不同的逻辑,东南亚易进难守,渠道门槛低、品牌扎堆内卷,比拼的是本土化精细化运营和终端动销能力;欧美难进更难活,渠道准入极严、大牌垄断市场,比拼的是品牌力、研发力、合规力的综合体系能力。
PART 03
出海做品牌
一个更难、也更有价值的阶段
讨论国货出海时,我们习惯单向看中国品牌如何走出去,却很少反向参照:海外品牌进入中国市场时,踩过哪些坑?
KATE凯朵不是个例。过去几年,已有不少海外小众美妆品牌如梦妆Mamonde、Filorga菲洛嘉、hince蕙思、essence艾森丝等,顺利进入中国屈臣氏、丝芙兰等主流线下渠道,最终却黯然退出。它们的失败共性,恰恰是当下国货出海会面临的问题。
- 第一,本土化不足。配方肤感不适应当地气候肤质,定价不符合本土消费预期,产品没有针对性调整。
- 第二,渠道运营脱节。缺少本土运营团队,终端动销、营销推广跟不上,仅靠渠道货架的自然曝光,无法建立持续复购。
- 第三,用户心智缺失。只做渠道铺货,不做品牌建设,消费者对品牌没有认知,复购率低,最终沦为货架上的“透明产品”。
在这方面,国货中有几个成功避坑的案例,比如Fan Beauty Diary。
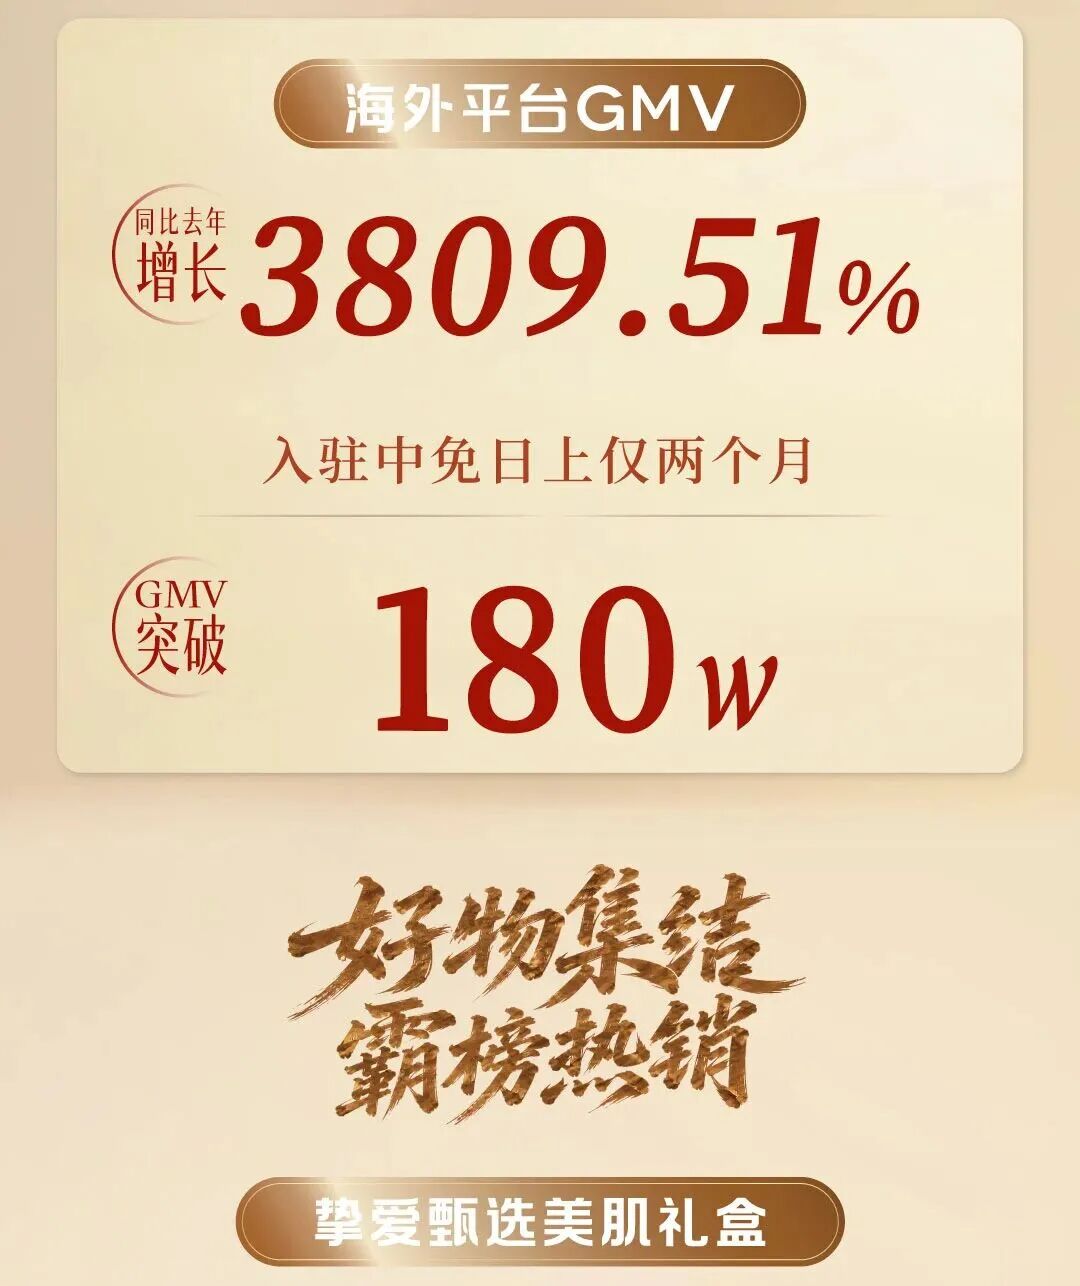
据了解,今年618,Fan Beauty Diary的海外平台GMV同比增长3809.51%,其负责人曾向《美妆头条》表示,“海外增长四位数,关键在于从线上试水走向线下深耕。我们去年起入驻马来西亚、新加坡屈臣氏等核心渠道,今年更是重点发力泰国市场、与头部美妆连锁Beautrium深度合作,同时做了深度本土化,比如针对东南亚气候主推清爽肤感产品、创始人范冰冰本人深度参与当地文化活动建立情感连接,让品牌真正在海外落地生根。”
橘朵的本土化布局同样是一个值得参考的典型案例,其基于海外不同市场的肤色特征、使用习惯与审美偏好进行本地化研发,推出多款专属单品,收获了良好的口碑与销量表现。2025年报显示,海外业务保持高质量增长态势,近两年实现10倍以上增长。
此外,头部品牌开始实现供应链本土化,通过海外建厂降低成本、提升响应速度,比如上美股份印尼工厂已正式奠基,计划2027年投产,达产后可支撑东南亚市场30亿元人民币的年销售需求。
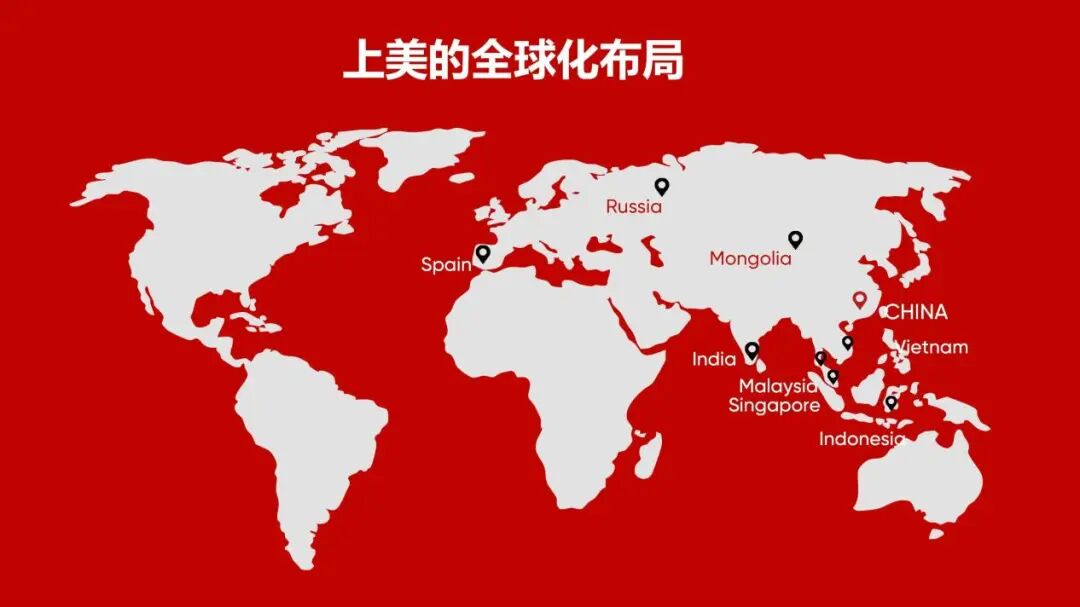
上美股份创始人兼CEO吕义雄曾公开表示,“我们人还没过去,就先在印尼、泰国、越南投建3个现代化工厂,2025年,在印尼先投资3亿建厂,为印尼本土化提供保障。这就是我们的‘长工思路’,不做游击队,要扎根,打持久战。”
过去很多年,我们习惯用“爆火”“出圈”定义出海成功,习惯用线上销量衡量品牌实力。但真正的全球化品牌,从来不是靠一时的流量热度,而是靠在本土市场里扎下根,赢得当地消费者的长期信任。
不难判断,未来3年国货出海将迎来一轮行业洗牌,流量型出海模式会逐步被淘汰,品牌型出海将持续领跑,只有完成线下布局、建立本土化运营体系的品牌,才能把握住全球化竞争的主动权。
从线上走到线下,从卖货走向做品牌,国货美妆出海开始进入更难、也更有价值的阶段。