近期,美妆行业又迎来一轮集中的资本动作。
上美股份官宣拿下韩国PDRN护肤品牌“顶流”丽珠兰中国区运营权;珀莱雅继拿下花知晓后,又投了毕生之研;欧莱雅也投了新锐彩妆品牌蒂洛薇,这也是欧莱雅关联资本迄今投的第一个从抖音生态走出来的彩妆品牌……
中国美妆行业,正在掀起一股头部集团通过收购与合资搭建多品牌矩阵、寻找新增长曲线的资本整合浪潮。
PART 01
欧莱雅、珀莱雅、上美
集体出手投品牌
先来看三大美妆集团收购的都是什么品牌。
上美股份“拿下”的丽珠兰大家或许并不陌生。它是PDRN领域的“顶流”品牌,一度成为“三文鱼针”的代名词。
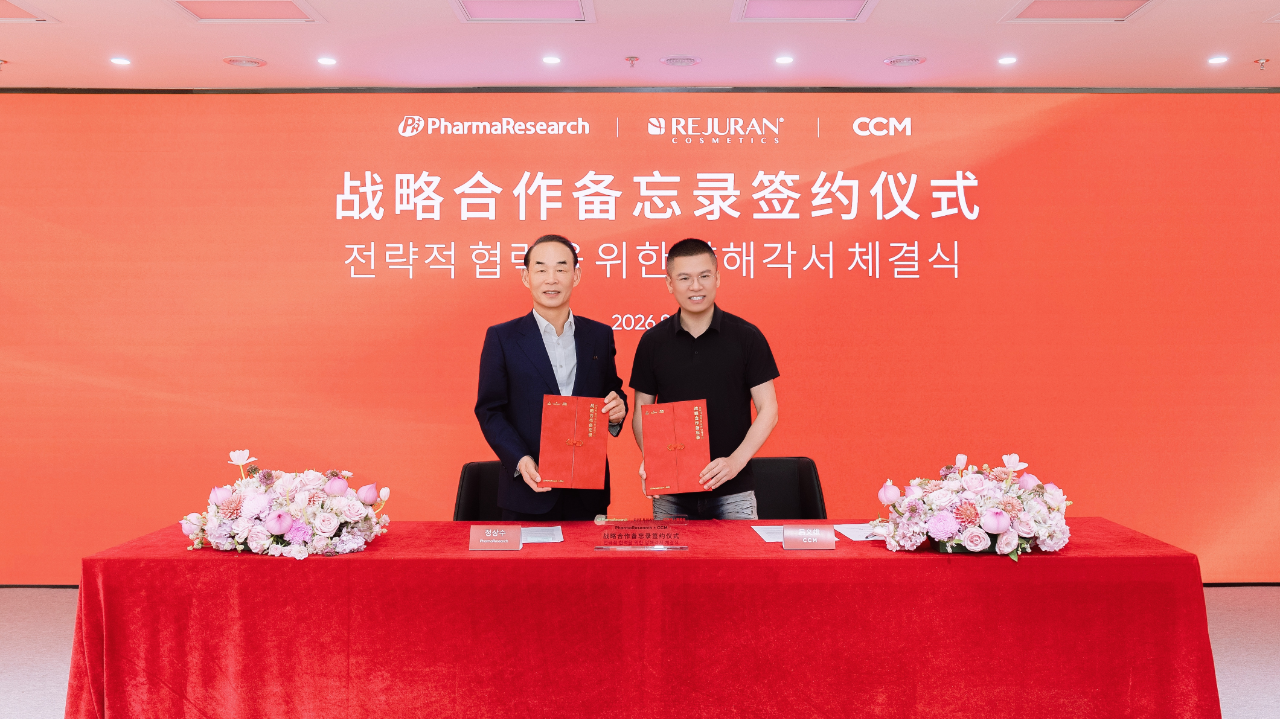
图源:上美股份官方账号
丽珠兰母公司PharmaResearch成立于1993年,三十余年来深耕再生医学与皮肤再生技术,并率先实现三文鱼DNA相关成分从基础研究到商业化落地的转化。其核心品牌丽珠兰自2014年推出后,迅速成长为韩国医美再生领域水光针赛道的标杆。2017年上市的丽珠兰化妆品则进一步将再生医学科技转化为日常护肤方案。
过去两年,PDRN无疑成为了美妆行业最热门的赛道之一。不少护肤品牌新品的成分表中,都加入了这一成分,丽珠兰也常常被各大品牌作为“对标”对象。
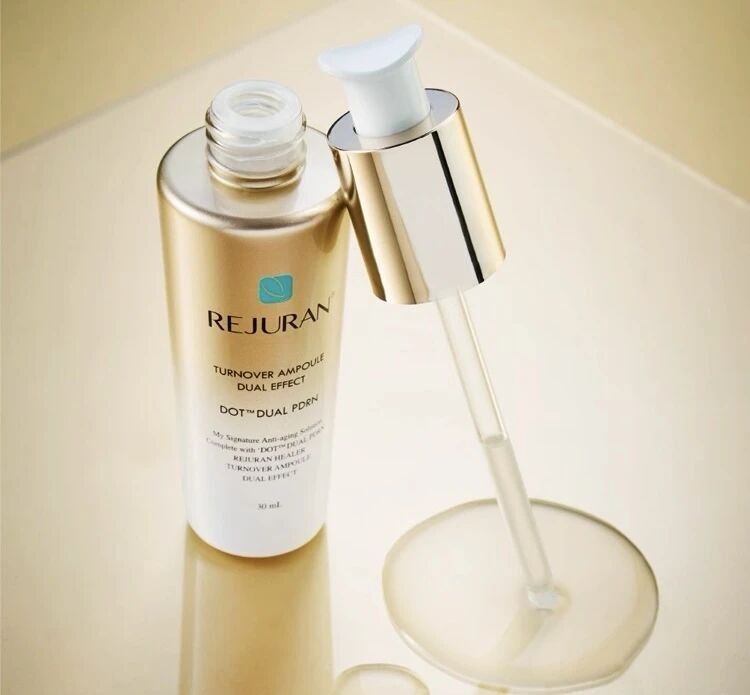
另一个趋势是,不少新韩妆品牌在中国知名度越来越高,并通过与国内运营公司达成战略合作在中国掀起了新的热潮。上美此举,无疑是顺应了这一趋势。同时,上美也进一步完善其在功效医学护肤与高端护肤领域的布局。
珀莱雅的策略不同。它选择的是国内有长期发展价值的国货品牌,且更偏向控股整合。
对花知晓,珀莱雅采取了分步收购的方式。2025年9月,珀莱雅以4.28亿元获得花知晓38.45%股权。不到一年后的2026年5月,持股升至51%,花知晓正式纳入合并报表范围。
据悉,花知晓2025年营收已超17亿元,净利润达2.8亿元。产品已打入日本、韩国、东南亚及美国市场。这笔交易也扩充了珀莱雅的彩妆版图和海外布局。
对毕生之研,珀莱雅选择了另一种节奏。通过珀莱雅(海南)投资有限公司以受让老股方式入股科黛生物,持股19%成为第二大股东。毕生之研定位“皮肤学实验室专研的功效性护肤品牌”,核心产品包括水杨酸冻膜、厚脸皮屏障系列等,2025年线上GMV约7.78亿元。
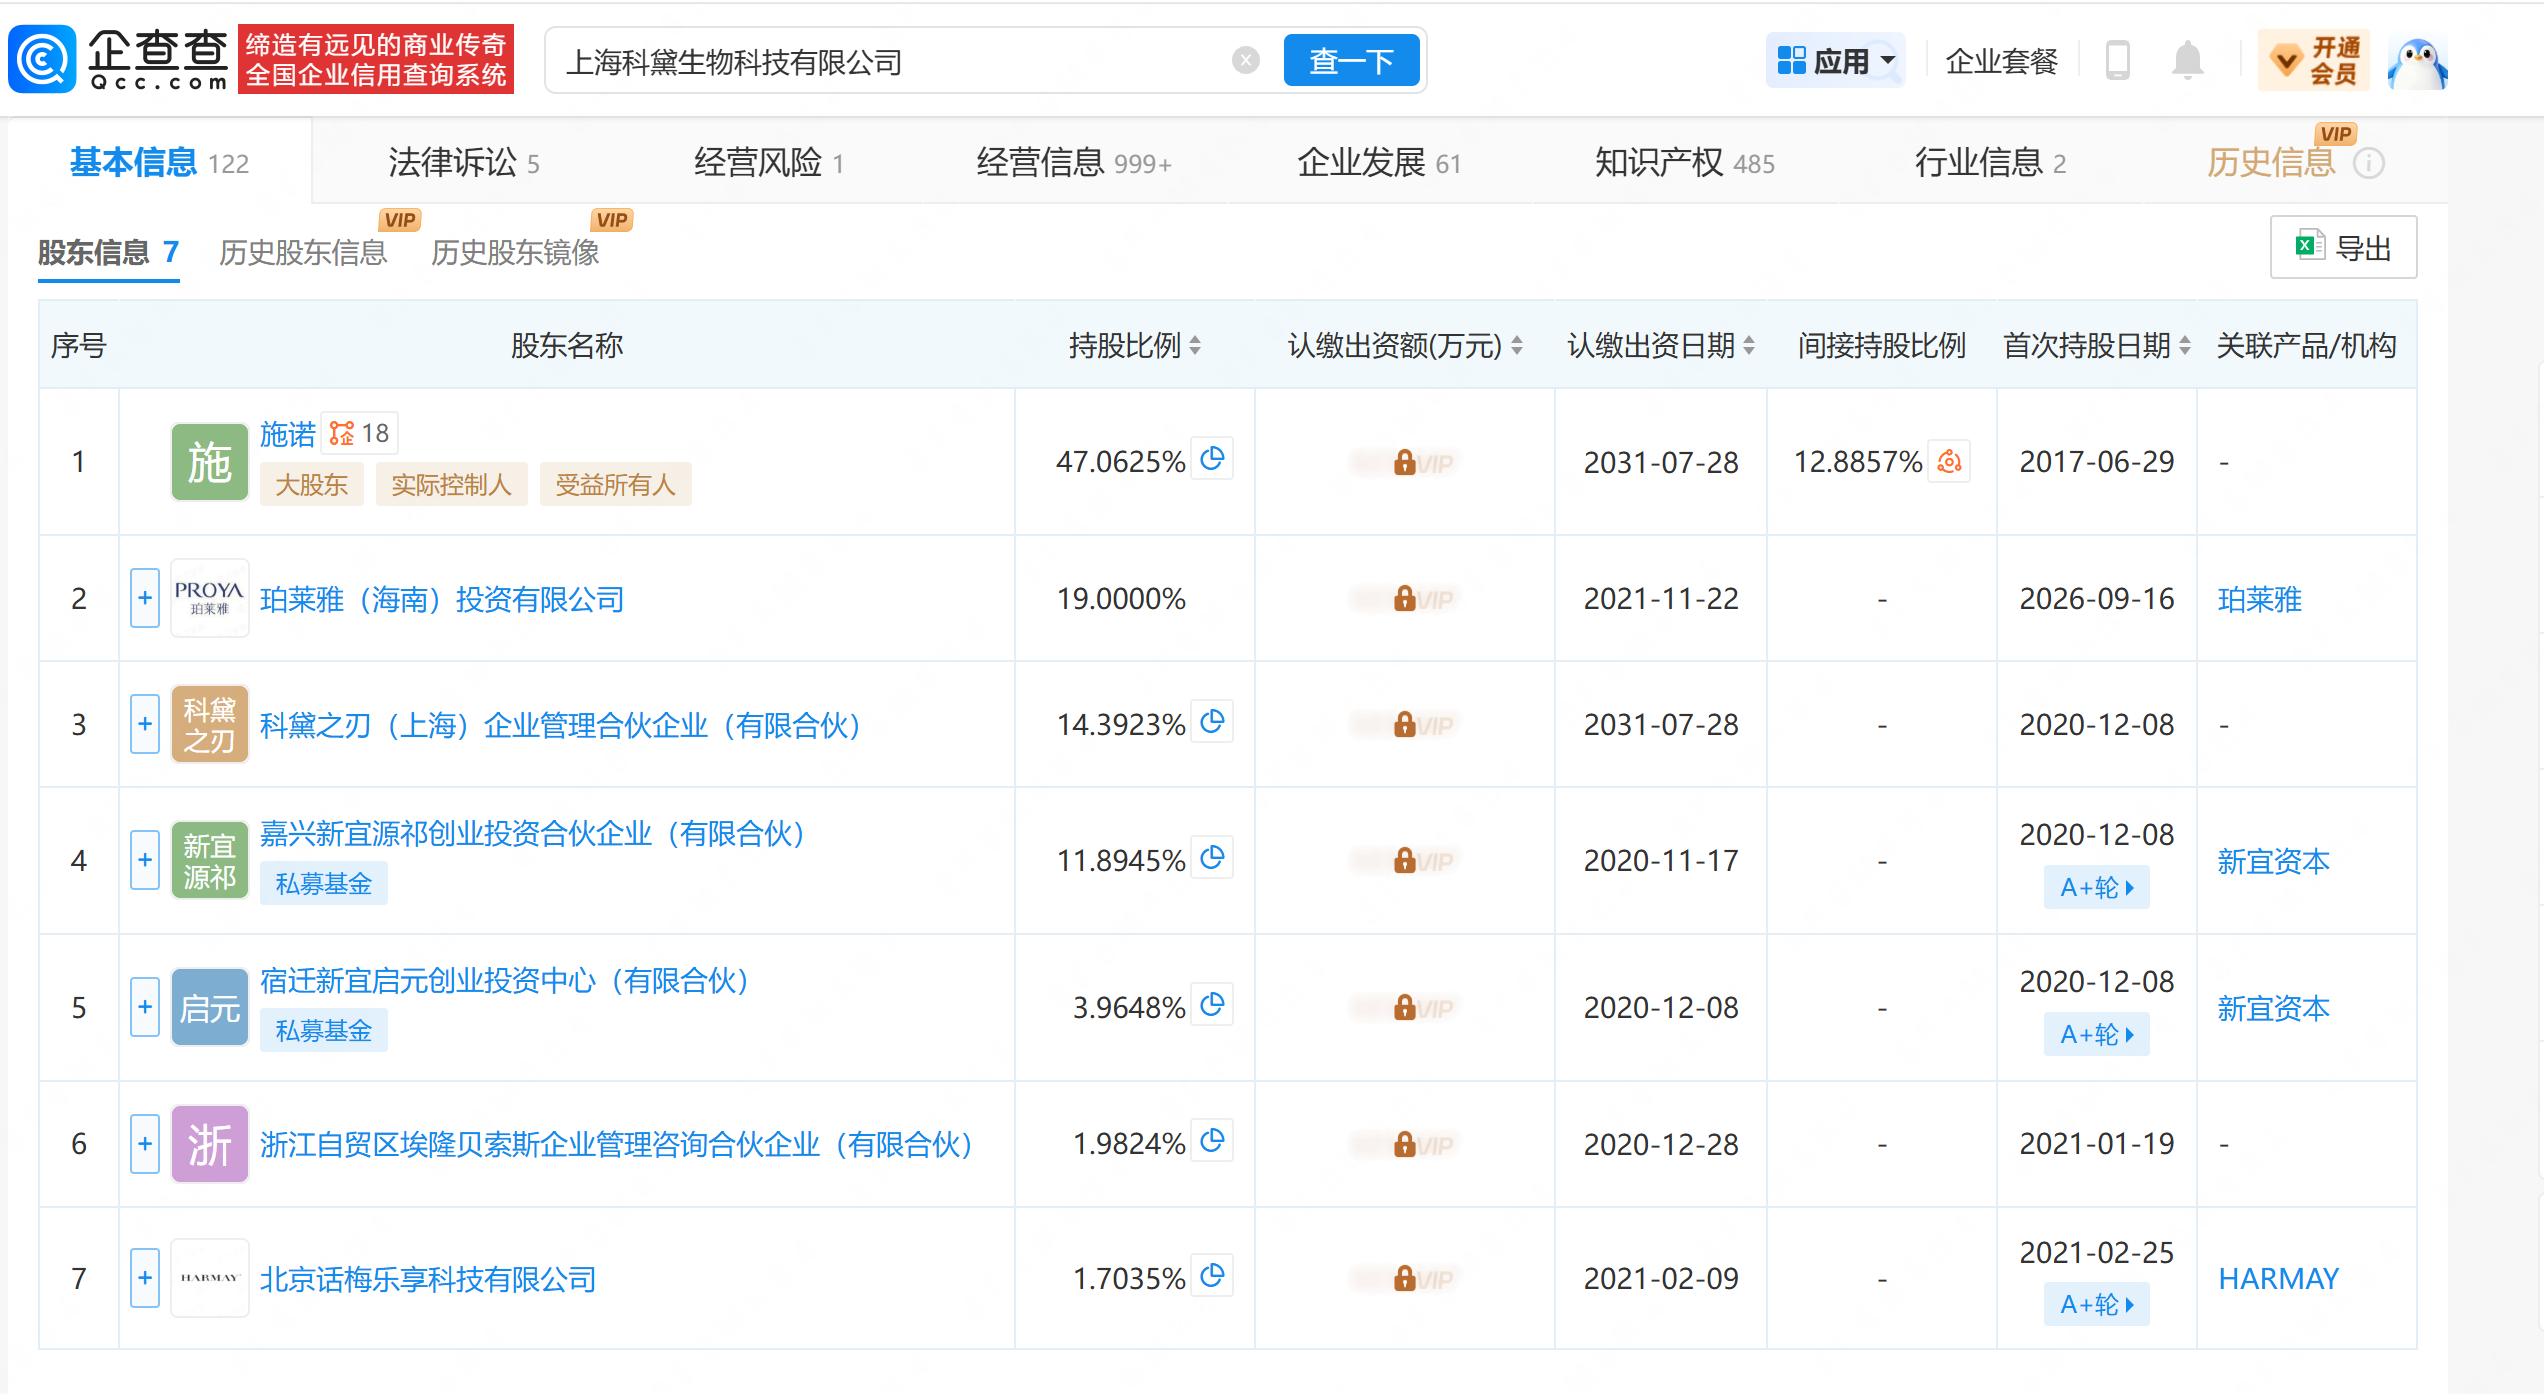
图片截自:企查查
珀莱雅方面表示,因本次双方交易属于少数股权投资,不涉及控股及并表,投资完成后毕生之研仍将独立经营,由创始团队继续主导品牌发展。
同月,欧莱雅也通过关联投资机构凯辉创美未来投资了国货彩妆品牌蒂洛薇母公司上海信及豚鱼科技集团有限公司。值得关注的是,这是欧莱雅投资版图中首个从抖音生态走出的彩妆品牌。
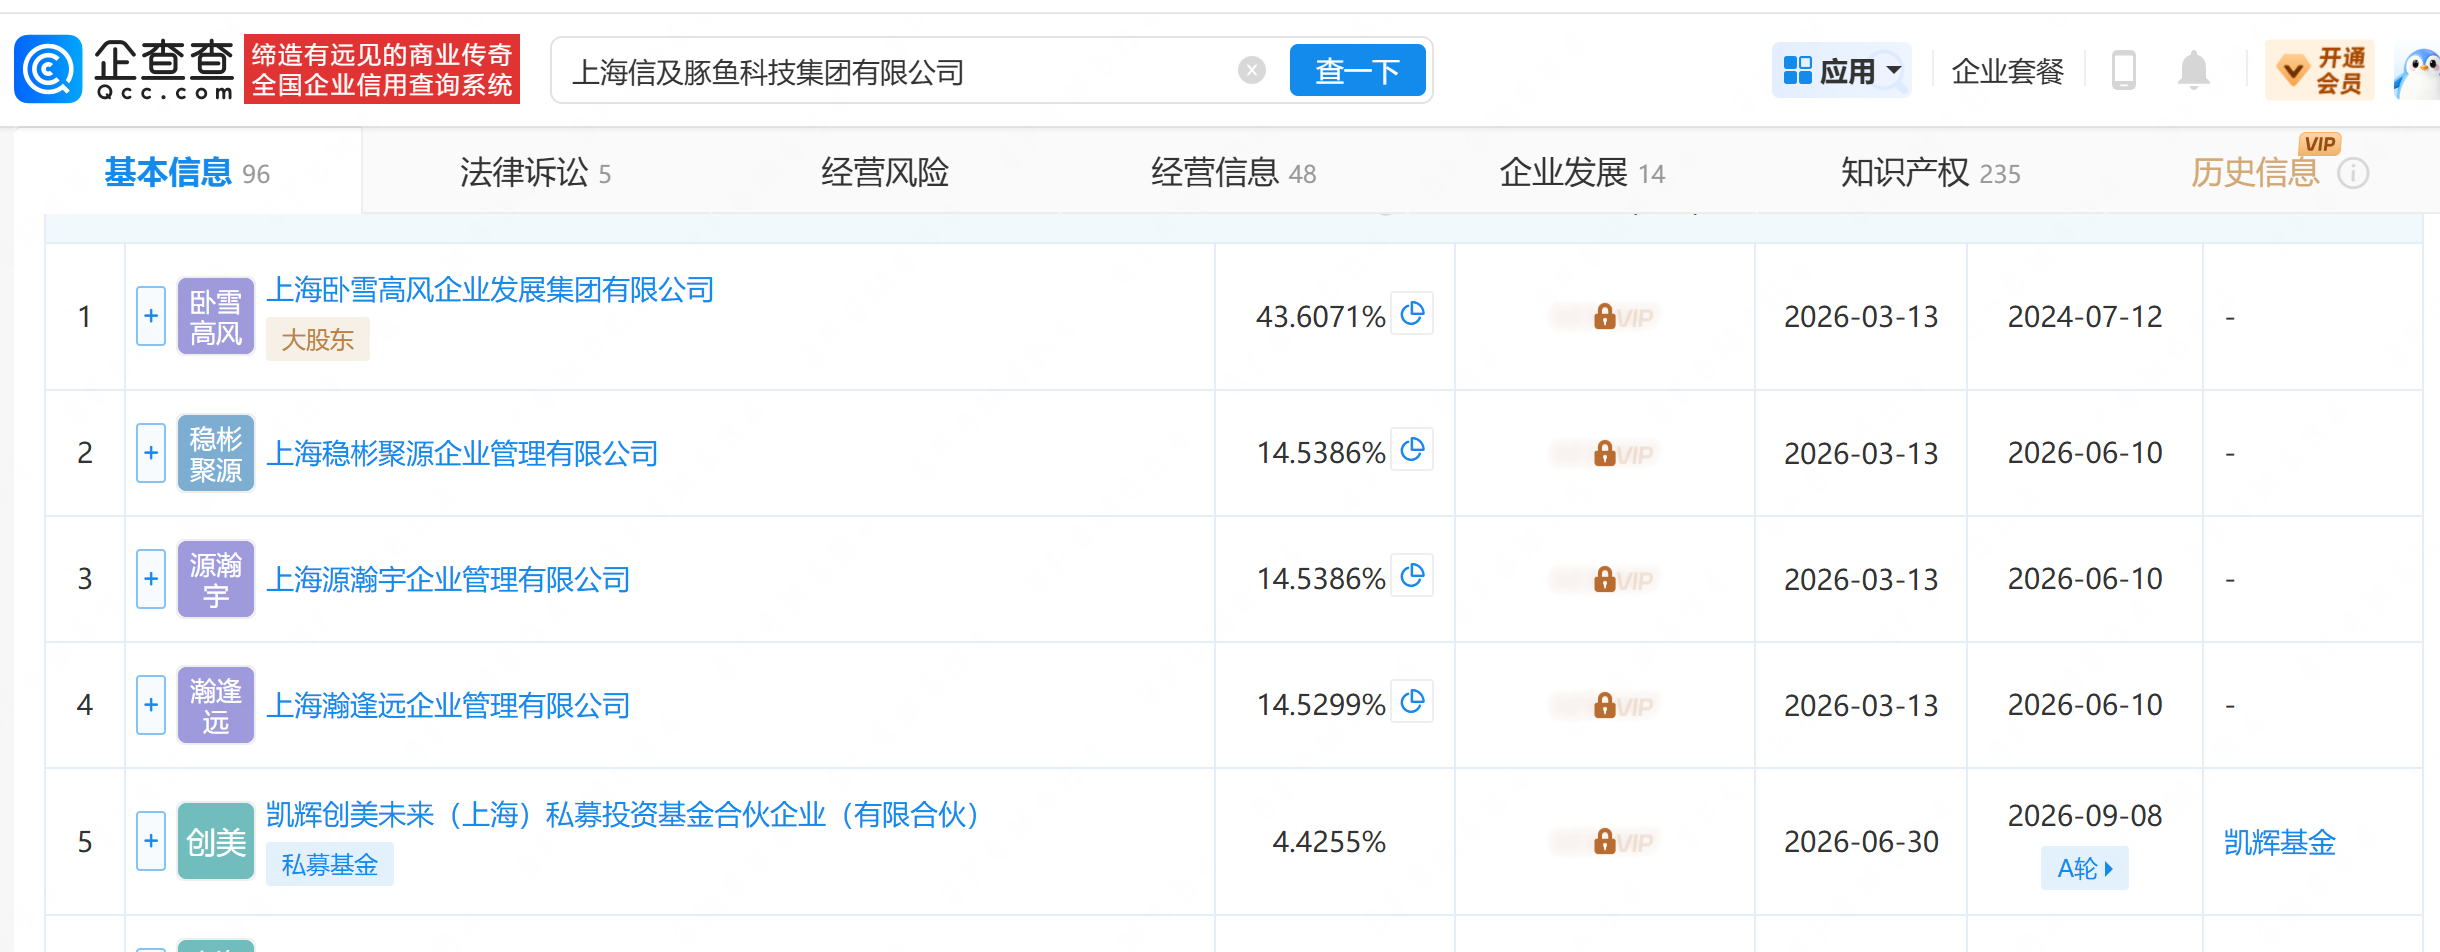
图片截自:企查查
欧莱雅收购品牌并非新鲜事。此番入局本土新锐线上彩妆品牌,更直观印证了中国美妆行业资源整合、新旧迭代的大势,标志着国内美妆产业正式进入集团化、资本化整合的新阶段。
PART 02
为什么头部集团都在密集出手
收购和合资运营,正在成为头部美妆集团搭建多品牌矩阵的主要方式。
上美股份今年的布局节奏明显加快。8月,上美以合资模式接手以色列死海护肤品牌AHAVA的中国业务,持股70%,全权负责产品、营销及渠道的全链路运营;更早之前,4月至5月间推出儿童护肤品牌光之守护,借奥特曼IP切入儿童敏感肌赛道;9月,Hello Kitty品牌与崔玉涛品牌同步开售,前者以IP合作拓宽美妆客群,后者延续“医研共创”模式,瞄准青少年护肤需求。从儿童、青少年到高端功效护肤,上美正通过自有孵化、IP联名与合资运营等多种路径,快速补齐品牌矩阵。
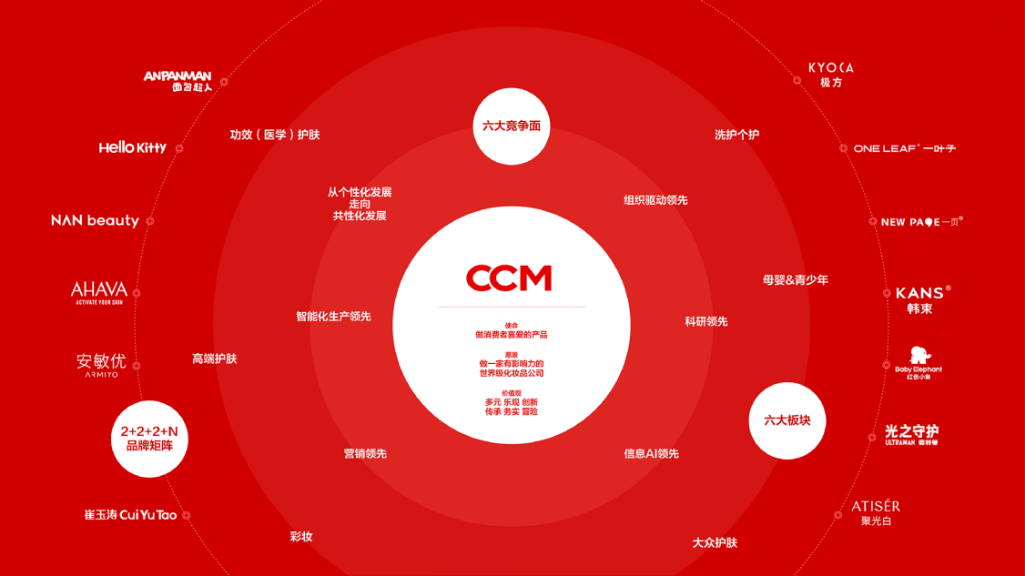
珀莱雅同样在加速。控股花知晓、参股毕生之研之后,其品牌矩阵已覆盖大众护肤、少女彩妆、高端洗护和功效护肤等多个品类。
此外,今年4月若羽臣以约2.99亿元收购奥伦纳素100%股权,将这一创立于1927年的高端护肤品牌纳入旗下,希望通过收购实现品类扩容、完善品牌梯队、降低对单一核心品牌的经营依赖。今年1月,营收超50亿元的毛戈平也与国际私募路威凯腾签署战略合作框架协议,双方将在全球市场扩张、收购及战略投资等方面展开合作。橘宜集团在2025年10月完成对意大利科技护发品牌丰添的全球整合性收购,此前6月已收购功效护肤品牌百植萃……
可以看到的是,头部国货美妆集团几乎都在加速卡位。竞争已经从单一爆款之争,演变为多品牌、全赛道、全球化的体系化作战。
推动这一轮密集收购的底层逻辑,是存量市场之下增长方式的改变。
一个现状是,头部国货集团的主品牌陆续触及增长天花板,依靠单一品牌持续拉高营收的难度越来越大。
以珀莱雅为例。其主品牌珀莱雅上半年营收36.92亿元,同比下降7.19%;彩棠营收5.51亿元,同比下降21.93%。但子品牌方面,Off&Relax营收4.77亿元,同比增长70.81%;原色波塔营收3.13亿元,同比增长222.23%;惊时营收0.82亿元,同比增长103.53%。
上美股份的情况类似。财报显示,2026年上半年上美股份实现营收37.57亿元,归母净利润同比下降79.36%。主品牌韩束实现营收26.61亿元,同比下降20.4%,收入占比从去年同期的81.4%降至70.8%。而Newpage一页实现营收6.35亿元,同比增长59.9%,收入占比提升至16.9%,已成为集团第二增长极;安敏优营收1.40亿元,同比增长89.3%。
可以看到的是,不少集团的子品牌跑出加速度,成为拉动集团整体营收的增量来源。多品牌、多品类的矩阵式布局,正在成为头部美妆企业对抗单一品牌周期波动的方式。
PART 03
收购只是开始
长期价值看后续运营
资本并购能快速扩充品牌版图,但规模扩张不等于矩阵跑通。国内早一批试水多品牌战略的美妆集团,已经交出了可供参考的经营样本。
率先靠多品牌矩阵重回增长的逸仙电商和水羊股份,已经遇到了新的问题。
财报显示,逸仙电商虽在2026年第二季度净收入11.4亿元,同比增长5.1%,连续七个季度实现同比增长。但净亏损从上年同期的1950万元急剧扩大至9080万元,GAAP口径下亏损同比暴增366%。上半年整体净亏损1.53亿元。虽然通过收购而来的护肤品牌成为了其新的增长曲线,但营收增长的背后盈利质量却未好转。
水羊股份的高端化转型也遇到了“瓶颈期”。其2026年上半年归母净利润同比下降29.36%,销售费用率高达52.91%,同比提升3.97个百分点。高奢品牌尚处在品牌建设阶段,投入增加但利润尚未释放。
历史也提供了参照。拜尔斯道夫收购舒蕾后,品牌声量一度下滑,直到多年后才重新独立运营。科蒂2010年收购丁家宜,几年后因品牌未能产生预期现金流,宣布停止在华销售丁家宜系列护肤产品。欧莱雅收购小护士和美即的经历也类似,收购之后品牌声量逐渐走低。
有业内人士指出,这是因为很多外资公司在自己未能深入了解中国市场的情况下,与本土品牌的原团队在思维方式、销售方式等方面存在巨大差异,未能很好地将本土品牌整合到跨国公司体系中,也使本土品牌丧失了原先的活力。
这些案例说明,收购方如果只是把品牌当作业绩拼图,而不理解品牌自身的成长节奏和用户关系,收购反而会加速品牌衰退。
因此,珀莱雅在入股毕生之研时特别承诺,投资完成后毕生之研仍将按照自身的发展节奏独立经营,并由创始团队继续主导品牌发展。作为少数股东,珀莱雅将“在尊重品牌完全独立的前提下,在供应链、研发资源等方面保持开放的协同可能性”。在花知晓的整合上,珀莱雅也表现出类似的克制。公司在投资者交流中表示,会尊重花知晓现有的品牌定位、团队和经营特点,在创意、产品设计、品牌表达等方面保持相对独立性。
不过,花知晓被珀莱雅入主后的首款新品雪花芭蕾系列上线后,因设计审美争议引发用户吐槽,外界直指品牌被收购后风格跑偏、特色流失。
这轮集中出手,既是头部集团寻找第二增长曲线的主动进攻,也是中国美妆从单品牌竞争走向集团化竞速的缩影。
收购只是入场券,真正的考验在于收购之后能否把品牌养好、把矩阵跑通。