资本的风向,永远是美妆产业迭代最真实的风向标。
《美妆头条》不完全统计显示,2026年8月,美妆及上下游产业链共计落地11起投融资事件,整体融资总规模突破3亿元。
从上游合成生物原料企业,到垂类特色消费品牌,再到AI数字化技术服务商,多赛道资本动作频繁。
但热闹表象之下,赛道冷热分化十分明显,资金正加速向硬核技术端聚集,下游消费品牌的融资门槛持续抬高,行业两极分化的格局进一步凸显。
——01——
11起融资落地
8月融资全景复盘
纵观8月整体融资盘面,投融资事件覆盖上游原料、合成生物、AI美妆、东方香氛、海外美妆零售等多个细分赛道,本土项目与海外初创案例同步涌现。
从资金流向与量级来看,行业两极分化特征尤为突出。本月亿元级、近亿元级大额融资全部集中在上游原料、生物科技赛道,国资产业基金、地方政府引导基金、头部市场化创投机构集中入局,充分彰显资本对美妆硬核供应链的长期看好。
反观下游消费端,美妆品牌融资整体偏向早期、小额,大多为Pre-A轮、种子轮的初创项目,以数千万元级别融资为主,成熟美妆品牌几乎没有大额融资落地,消费赛道资本热度持续降温。
与此同时,国内外资本市场呈现出截然不同的投资逻辑。
国内资本聚焦产业底层,核心布局自主可控的美妆原料供应链与合成生物核心技术,侧重产业刚需与国产替代价值;海外资本则更青睐细分垂类赛道与美妆数字化零售创新,小众特色品牌、AI零售赋能平台成为重点投资对象。
从8月融资全貌不难读出一个信号,美妆行业已经不再是普涨行情,资本不再雨露均沾,资金会主动筛选具备真实核心竞争力的项目。上游技术型企业迎来政策、资本、产业三重红利窗口期,而缺乏核心壁垒、同质化严重的大众美妆品牌,融资难度持续攀升,这也是美妆产业走精细化、高质量发展路线的必然结果。
——02——
上游原料持续受热
合成生物与胶原蛋白成核心关键词
梳理8月全部融资案例可以发现,上游供应链无疑是本月美妆投融资的绝对核心主线。
11起融资事件中,6笔均来自美妆原料、合成生物、生物科技领域,占比超半数,足以印证资本重心已全面向上游迁移,硬核原料科技成为美妆产业最确定的投资风口。
经过数年产业落地与技术迭代,合成生物早已摆脱早期概念炒作的困境,逐步实现规模化量产与商业化落地,成为驱动美妆原料升级的核心动力。
随着消费者对安全、高效、天然美妆产品的需求持续攀升,叠加国内美妆供应链自主替代的行业大势,掌握核心菌种、独家量产工艺、全链路生物转化技术的本土原料企业,成为资本重点布局的优质标的。
本月上游赛道重磅融资案例密集落地,标杆效应显著。
▲图源:官方
元育生物完成1亿元A+轮融资,由广东省盐业集团独家投资。这家扎根微藻生物合成的高新技术企业,深耕微藻种质资源库建设,搭建起完整的全链路生物转化体系,面向美妆行业开发非动物源活性递送原料。引入国资产业资本,也反映出产业端普遍看好微藻基生物原料未来的商业化前景。
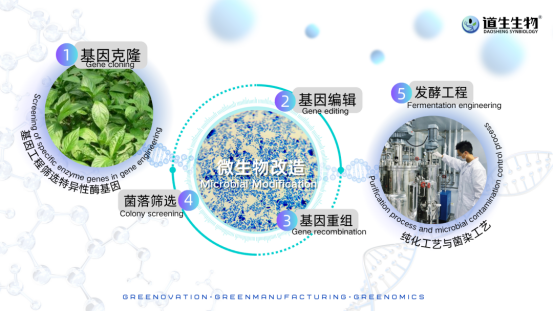
道生生物完成近亿元Pre-A轮融资,由稳正资产领投,长兴基金、勤智资本跟投。募集资金将主要用于加速生物合成靛蓝的规模化量产落地、底层核心技术迭代及多领域市场拓展,进一步巩固公司在生物基色素领域的全球领先地位。
▲图源:官方
据悉,该企业成立于2022年,是全球首家采用合成生物技术实现生物靛蓝百吨级规模化量产的企业。公司产品覆盖靛蓝、黑色素、红色素、黄色素等生物色素及原料药,产品可应用于纺织印染、食品添加、美妆个护、药品原料等多个下游场景。
除此之外,矩阵(天津)生物获得近千万元天使轮融资,该企业主攻细胞3D培养仿生基质技术,将再生修复材料技术延伸至医美护肤领域;美尚洁生物再次完成B轮融资,企业深耕重组Ⅲ型人源化胶原蛋白赛道,这已是其三年内获得的第三轮融资,足见重组胶原蛋白赛道的资本热度仍在延续。桦冠生物、瑞吉明等原料企业也相继获得投资,国资与产业资本的身影频繁出现。
▲图源:官方
从本轮密集的上游融资动作不难看出,国内美妆产业“重品牌、轻原料”的固有格局正在发生彻底扭转。
过去,高端核心原料长期依赖海外进口,本土供应链话语权薄弱;如今,依托合成生物、重组蛋白等领域的核心技术突破,本土原料企业实现弯道超车,再加上资本加持,国产原料正在加速打破海外垄断。
资本持续加码上游赛道,本质是押注美妆供应链国产化、高端化的长期趋势。但与此同时,赛道红利之下竞争也在加剧,量产成本控制、商业化落地能力、技术迭代速度,将成为未来上游企业实现突围的核心关键。
——03——
消费品牌降温不退场
小众差异化赛道打开新机遇
相较于上游科技赛道的火热,下游美妆消费品牌融资整体进入冷静调整期。
流量驱动、同质化复刻、靠营销冲销量的传统品牌模式,已经彻底失去资本市场吸引力,大众美妆赛道融资内卷、估值收缩成为常态。
但降温并非退场,资本对消费品牌的投资逻辑已然重构,放弃泛大众内卷,拥抱细分差异化,成为当下美妆品牌融资的核心准则。拥有独特文化内核、精准垂类定位、稀缺赛道壁垒的新锐品牌,依旧能持续获得资本认可。
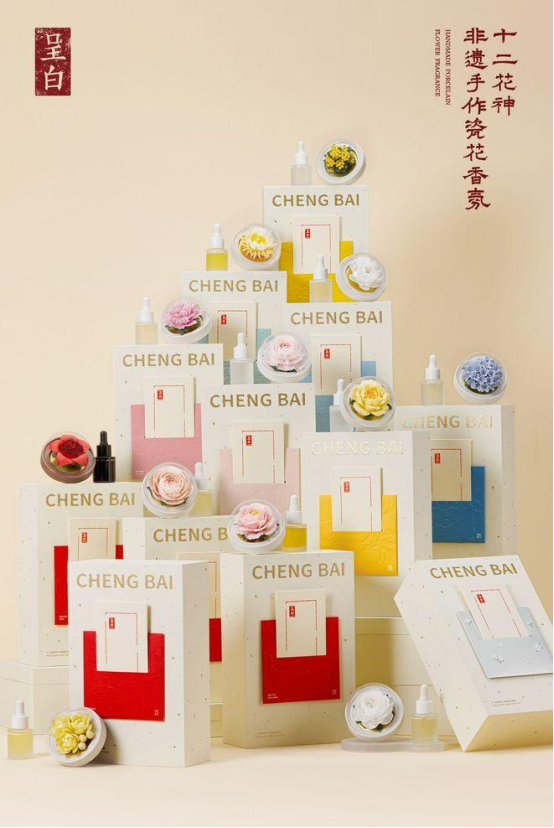
在本土美妆赛道中,东方非遗香氛品牌呈白脱颖而出,完成数千万元Pre-A轮融资,由上影新视野基金独家投资。
在市面香氛品牌扎堆西式调香、同质化严重的行业现状下,呈白精准卡位东方非遗香氛优质赛道,以特色非遗瓷花香薰为核心切入点,逐步搭建起线香、香挂、非遗定制香器的完整产品矩阵,深耕中式香氛文化与工艺传承。本轮融资资金将重点用于非遗香材研发升级、核心渠道布局与专业人才引进,持续夯实品牌的东方文化差异化壁垒。
▲图源:网络
海外美妆消费市场同样跑出了优质垂类案例。
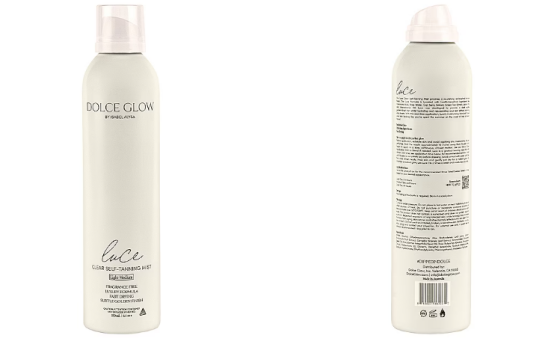
小众美黑赛道头部品牌Dolce Glow,完成1100万美元(约合人民币7388.26万元)A轮融资,品牌凭借免晒美黑喷雾、修护慕斯、精华等核心单品,精准抓住海外美黑护肤的消费热潮。韩国新锐美妆初创品牌6pence,顺利完成20亿韩元(约合人民币990万元)种子轮融资,由Kakao Ventures领投,韩妆巨头爱茉莉太平洋联合参投,行业巨头入局新锐品牌,既是对细分新趋势的布局,也印证了小众初创品牌的创新活力。
▲图源:官方
综合国内外品牌融资案例可以清晰发现,当下资本市场早已摒弃全域跟风的投资思维。能够成功突围的美妆品牌,无一不是避开红海内卷,依托文化特色、垂类刚需、模式创新构建核心竞争力。单纯依靠投放营销、复刻爆款的品牌发展模式,已经彻底失效。
对于美妆新锐品牌而言,粗放式增长时代落幕,精细化差异化发展时代到来。但需要正视的是,小众细分赛道普遍存在市场天花板较低、用户圈层窄的问题,如何将差异化特色转化为可持续的规模化营收,突破圈层局限,是所有垂类美妆品牌长期需要攻克的难题。
——04——
AI美妆落地提速
从营销噱头转向产业实用工具
近年来,AI技术持续渗透美妆产业,但早期行业内的AI应用大多停留在短视频种草、内容营销、虚拟直播等表层场景,多数仅为概念赋能,缺乏实质性产业价值,一度沦为行业营销噱头。
不过随着AI美妆赛道加速迭代,技术应用持续向产业深层渗透,逐步落地到皮肤检测、精准护肤、产品研发、线下门店运营、智慧零售等核心环节,正式从流量工具升级为产业效率工具,成为资本重点关注的新兴增长赛道。
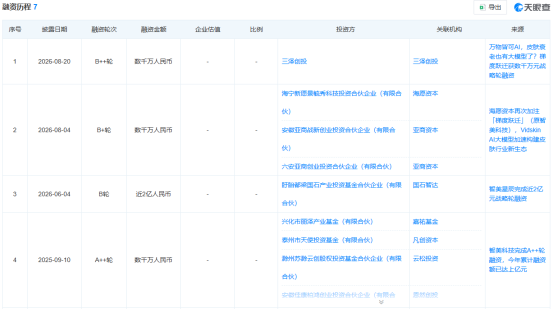
本月AI美妆赛道的核心融资案例亮点十足。智美星辰完成数千万元B++轮融资,由三泽创投独家投资。作为深耕皮肤AI领域的数字化服务商,该企业摒弃碎片化的AI营销玩法,打造了“智能仪器+护肤产品+数字系统”一体化的MYMAGIC皮肤解决方案,深度赋能线下美业门店。
▲图源:官方
依托专业博士研发团队,企业将AI算法与皮肤生物学、肌肤护理原理深度结合,落地门店肌肤检测、精准护理、肤质管理等真实经营场景,切实解决了美业门店标准化不足、服务质量参差不齐的行业痛点。本轮融资所得将全部用于智能护肤仪器的量产迭代、产品体系升级与品牌市场推广,持续深化AI技术在实体美妆产业的落地应用。
值得提及的是,该企业自2024年成立以来已获得7轮融资。
海外美妆零售端同样加速AI布局,英国知名美妆零售商Bodycare完成新一轮融资,资金重点倾斜于AI零售系统迭代、智慧门店升级与新概念体验店落地,通过AI技术优化用户消费体验、提升门店运营效率,实现传统美妆零售的数字化转型升级。
这两起海内外标杆案例,释放出清晰的行业信号,AI美妆已经彻底告别概念炒作阶段,资本不再为虚无的科技噱头买单,核心关注点转为AI技术能否扎根产业场景、解决行业真实痛点、创造实际商业价值。
——05——
结语
投融资市场是美妆产业发展的缩影,资本的每一次风向切换,都是产业迭代的真实写照。
回望8月美妆整体融资格局,资本向上游科技赛道迁徙、下游品牌赛道出现分化,这并非短期市场热度,而是行业长期发展逻辑的根本性重构。
过去,美妆行业的核心竞争力是流量、渠道与营销;如今,技术壁垒、供应链自主权、差异化品牌价值,已经成为企业穿越行业周期的核心底气。流量红利逐渐见底,投机性赛道加速出清,美妆产业正式进入技术制胜、价值为王的高质量发展阶段。