近日,润本生物技术股份有限公司(以下简称“润本生物”)预披露公司招股书,开启上市闯关。
作为国内知名驱蚊及个人护理用品公司,润本生物此举迎来关注,如果冲刺成功,A股届时又会多一家本土日化企业。
募集约9.03亿元,“闯关”A股
招股书显示,润本生物本次发行不超过 6,069.00 万股,占公司发行后总股本的比例不低于 15%,募集约9.03亿元。
本次募集资金拟通过黄埔工厂研发及产业化项目、渠道建设与品牌推广项目、信息系统升级建设及补充流动资金项目助力公司缓解产能瓶颈、优化产品结构、提升研发能力、加强品牌推广、提升运营效率及管理水平,与公司目前不断增长的经营规模相适应。
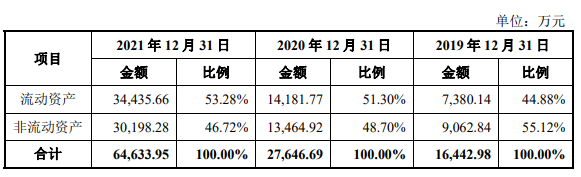
此外,招股书指出,公司资产规模和营收规模快速增长。
2019—2021 年,公司资产规模分别为 16,442.98 万元、27,646.69 万元和 64,633.95 万元,年均复合增长率为 98.26%;公司营业收入规模分别为 27,863.69 万元、44,282.83 万元、58,214.72 万元,年均复合增长率为 44.54%;净利润分别为 3,567.18 万元、9,471.21 万元、12,064.73 万元,年均复合增长率为 83.91%,盈利能力较好。
拥有三大核心产品体系,母婴品类稳步上涨
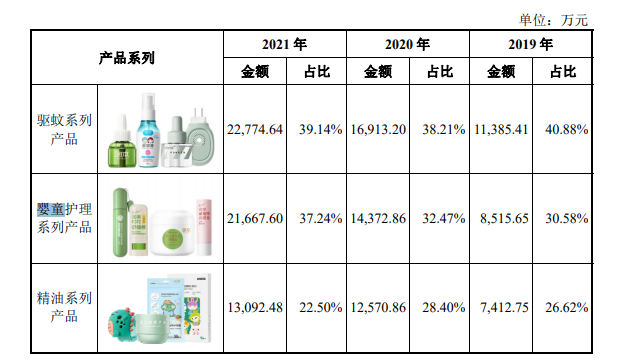
公开资料显示,润本生物成立于2006年,一直专注于驱蚊类、个人护理类产品的研发、生产、销售及服务,覆盖驱蚊产品、婴童护理产品、精油产品三大产品系列,也是公司主要利润来源。
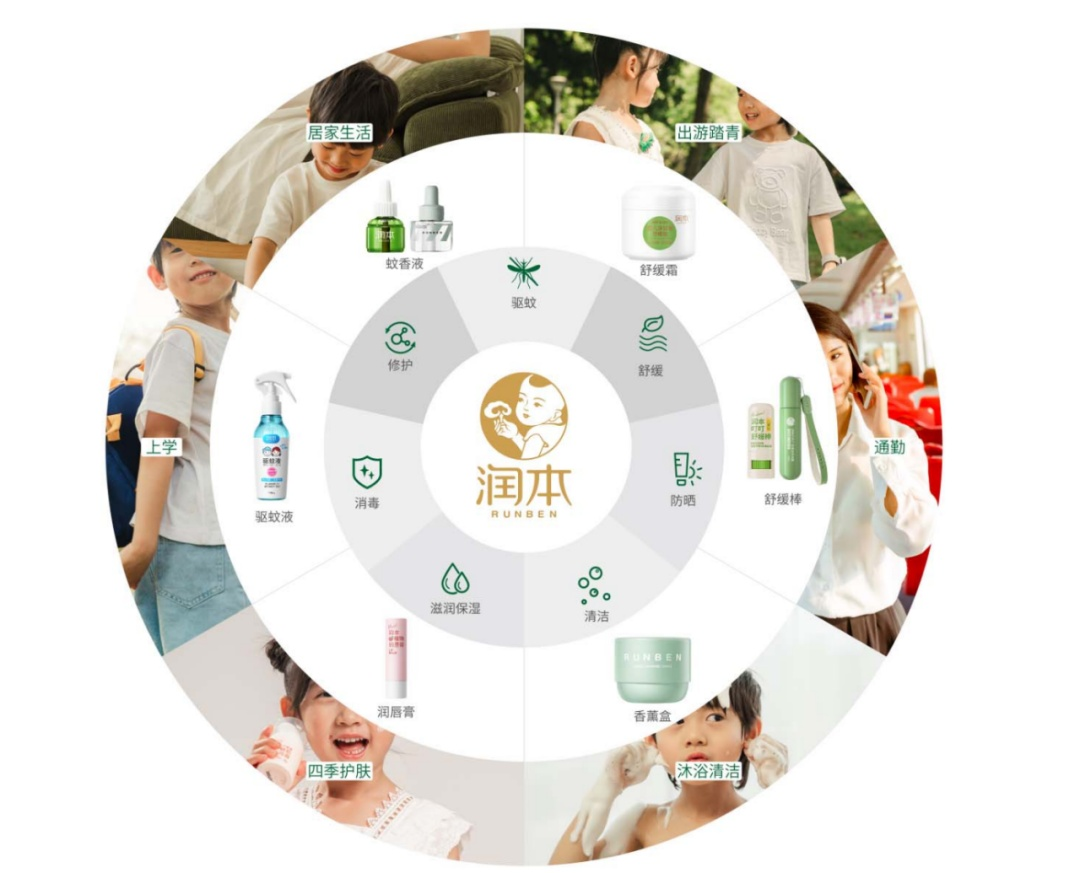
招股书显示,2019年至2021年,润本生物驱蚊系列产品销售收入金额分别为 11,385.41 万元、 16,913.20 万元和 22,774.64 万元,占主营业务收入的比例分别为 40.88%、 38.21%和 39.14%。
婴童护理系列产品销售收入金额分别为8,515.65万元、14,372.86万元、21,667.60万元,占比率逐渐提升并且实现翻倍增长,更是三大产品系列中唯一一个在报告期内占比逐年增加的。此外,从招股书也可以看出,婴童护理系列产品在产能、产量和产能利用率方面也逐渐稳步上涨。2019年至2021年,分别为64.48%、99.48%、101.68%。
除此之外,根据京东官方数据显示,2020年至2021年润本京东自营官方旗舰店销售额在京东 “618”活动月中连续两年名列母婴用品之洗护用品品牌前二。
精油系列产品销售收入金额则分别为7,412.75万元、12,570.86万元和13,092.48万元。
对家林立,未来压力山大
虽然报告期内润本生物婴童护理系列产品成绩不错,但也面临着一定的压力。
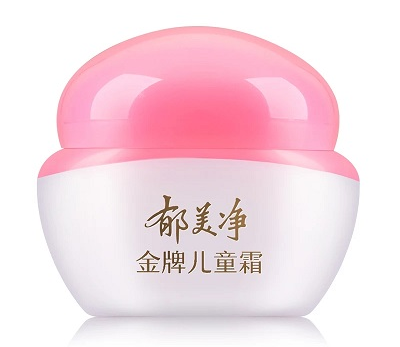
毕竟近年来,本土婴童护理市场稳定增长,自然吸引了众多企业前来分羹。在招股书行业市场竞争格局和市场化情况中,润本生物就表示,国内个人护理行业竞争激烈,是充分竞争的市场。在婴童护理细分赛道, 包括上海家化(“启初”)、上美集团(“红色小象”)、贝泰妮(“WINONA Baby”)、天津郁美净等在内的国内企业均有所布局。
而早在2001年,上海家化就在上交所上市。3月份上海家化公布2021年业绩时表示,2021年总营业收入中母婴占比为28.35%,有明显增长。
上美集团也于今年1月向港交所递交招股说明书,拟主板挂牌上市,旗下母婴品牌红色小象2020年零售额超过15亿元,占据本土婴童护理市场重要地位。此外,贝泰妮也在3月份登陆创业板,开盘市值突破700亿元,打造了专注于婴幼儿护理的“WINONA Baby”品牌。
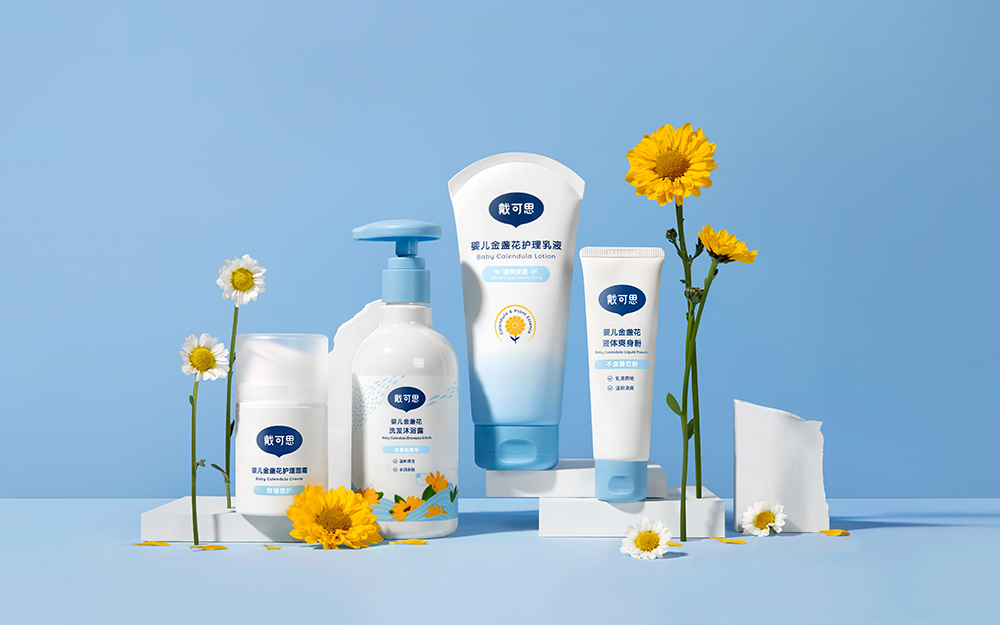
除此之外,婴童护理市场也存在不少其它的竞争对手。戴可思、袋鼠妈妈、子初、强生、青蛙王子、小浣熊等品牌都销量不错。其中,成立于2017年的戴可思已完成数轮千万级别的融资,成立于2019年的海龟爸爸前不久刚刚获得近亿元的Pre-A轮融资。
生育政策红利释放下,细分的消费需求、品牌的创新开发支撑起婴童市场容量的爆发式增长,也让竞争变得尤为激烈。如何在内卷成一片红海的局面下突围,对于润本生物来说是未来的重中之重。