

国内中高端眼部护理赛道头部标杆,遭遇“双降”阵痛。
财报显示,2026年上半年,丸美生物(603983)实现营业收入16.63亿元,同比下滑5.76%;归母净利润1.55亿元,同比下滑10.86%,出现营收、净利润“双降”局面(详见表1)。
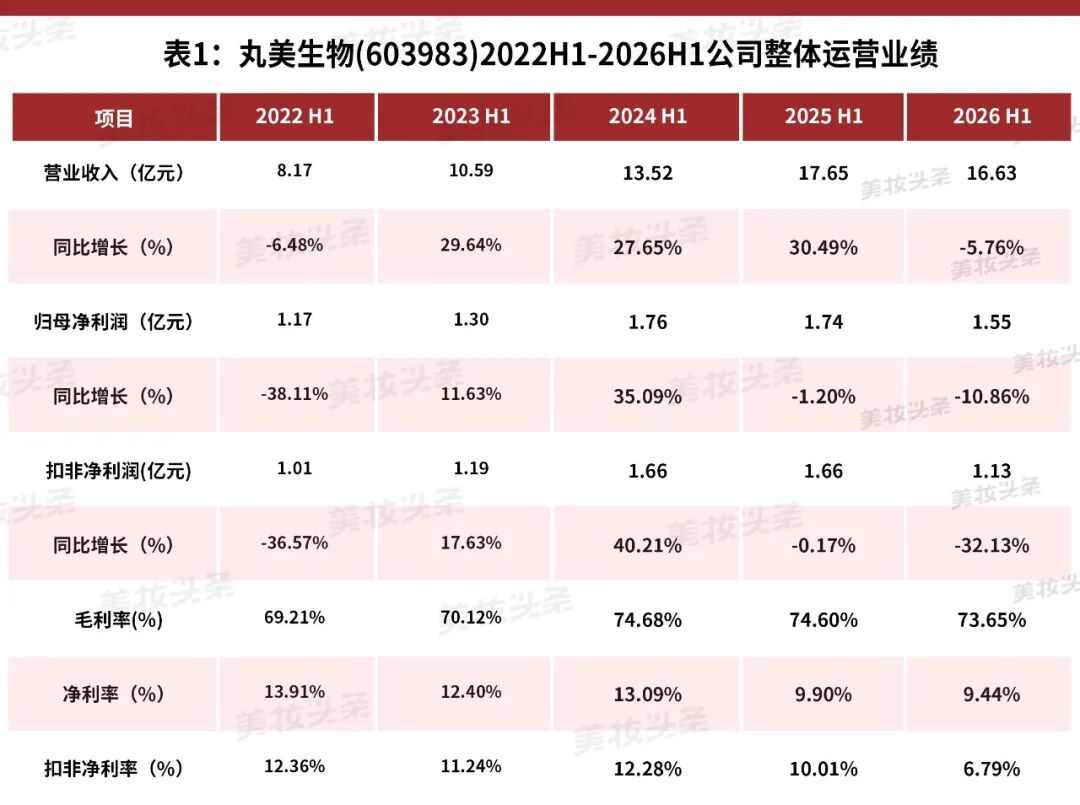
这是6月丸美生物“A+H”上市失效、搁置后,又一值得关注的事情。
2023年上半年‑2025年上半年,丸美生物整体营收一直上扬。2026年上半年,终结这个增长的主角——是曾经被集团寄予厚望、要打造第二增长曲线的彩妆黑马品牌。
上半年,恋火品牌营收由去年同期的5.16亿元,直接下滑为3.88亿元,同比大滑24.78%,成了这份成绩单里最大的业绩拖累项(详见表2)。
2023上半年‑2025上半年,恋火营收占比长期维持 29%‑31% 区间,是丸美生物重要第二增长曲线;但是,2026上半年这个彩妆黑马恋火品牌的失速,直接把丸美生物拖进了“双降”阵痛。
相比2026年上半年同期10大美妆上市企业,丸美生物9.44%的归母净利润处于第七位,远低于巨子生物32.21%、敷尔佳22.14%、珀莱雅21.73%等企业。
而在更能反映主营业务真实盈利能力的扣非净利率方面,完美股份6.79%扣非净利率同样处于第七位,远低于巨子生物29.88%、敷尔佳20.59%、毛戈平17.01%等企业。
因此,无论是归母净利率,还是扣非净利率,丸美生物都还有很大的提升空间。
2026上半年,丸美生物营收同比下滑,归母净利润下降,扣非净利率大幅下滑,叠加高销售投放,导致主业盈利能力明显走弱。
品牌分化:丸美“稳盘”,恋火“失速”
两大品牌“一升一降”,是丸美生物上半年财报的显著特征。
丸美,主品牌:2026年上半年,实现营收12.70亿元,同比增长1.97%,占总营收76.37%——在行业逆风里微增,基本盘还是守住了。
丸美“稳盘”,靠的是“大单品+会员”。小红笔胜肽眼霜(眼部王牌)、小金针次抛精华(重组双胶原)等两大核心单品及衍生矩阵的持续迭代,撑起丸美“抗皱淡纹”心智护城河。
恋火,子品牌:2026年上半年,实现营收3.88亿元,同比下降24.78%(占总营收23.3%),这是拖累丸美生物整体“双降”的主因。
财报透露,恋火“失速”是“战略代价”,主要原因是公司主动调整线上业务结构,达播收入同比下降所致。
《美妆头条》注意到,目前国货底妆赛道内卷加剧,彩棠、方里、卡姿兰、蒂洛薇等一批品牌在这个赛道火拼。在外部压力下,品类高度单一的(核心营收来自底妆)、高度依赖线上营收的恋火,自然产生营收大波动,造成阶段性业绩承压。
多品牌发展战略,是美妆企业做大、做强的重要战略之一。
以2025年国货美妆为例,当年同时有两个品牌营收达10亿级别的只有两家企业:一个是珀莱雅(珀莱雅、彩棠),一个是丸美生物(丸美、恋火)。
但是,从2026上半年国货美妆财报来看,估计2026年国货美妆同时能够有两个品牌营收达10亿级别的还有两家企业:一个是珀莱雅(珀莱雅、彩棠、Off&Relax),一个是上美股份(韩束、newpage一页)。
恋火的“失速”,让丸美生物2026年不再同时拥有两个品牌营收达10亿级别。
主动加码,启动线下渠道复苏
丸美生物官宣,2026 启动线下渠道复苏,把线下作为重要增量对冲线上波动。
众所周知,丸美生物起家于CS与百货线下渠道。但是,为了适应电商与直播的迅猛发展,不得不转战线上,大幅压缩线下渠道,持续关闭低效专柜。
财报显示,2023上半年‑2026上半年,丸美生物线上营收占比在80-89%区间(详见表3)。而同期线下渠道,营收一直在2亿元上下波动。
但是,这些年随着流量成本攀升,丸美生物2026年实施战略转向:线上开始收缩低 ROI达播;启动线下渠道复苏,建立品牌实体心智,避免品牌白牌化。
在线下渠道复苏战略下,丸美生物2026年第一季线下渠道同比大涨 31.55%。但是,代价是二季度收入出现下滑,这是改革期必然阵痛。
为了品牌持久发展,丸美生物选择“舍弃流量泡沫,追求健康增长”,忍受阵痛,实施线上线下互补、融合发展。
中国香料香精化妆品工业协会数据显示,2026年上半年线上渠道占比约62%,线下渠道占比约38%,这一比例延续了近年趋势。特别值得一说的是,线下渠道在连续多年下滑后首次实现正增长。
研发加码:国货抗衰,技术才是穿越周期底牌
如果从销售费用来看,丸美生物2026上半年销售费用达9.75亿元,虽然比上年同期有所下降,但是销售费用率依然高达58.63%,在10大上市国货美妆企业中,处于第二位(详见表4),与第一名相差仅两个多百分点。
从2026上半年十大国货美妆财报来看,企业销售费用率为40-60%区间。因此,丸美股份销售费用率还有一定的下降空间。毕竟,营销费用高企,必然侵蚀企业利润。
但是,丸美股份研发费用、研发费用率“双增”。
2026上半年,丸美股份研发费用投入0.45亿元,同比增长11.55%,研发费用率2.68%,实现研发费用、研发费用率“双增”。
“重营销、轻研发”是行业给许多国货的“标签”。与华熙生物10.59%、贝泰妮4.28%研发费用率相比,丸美生物这个研发费用率属中游,研发绝对强度仍有提升空间。
2026年上半年财报披露,丸美生物两大技术成果成为行业焦点:
第一,重组双胶原技术:升级Ⅳ+Ⅶ型双胶原配方,搭配纳米压缩解压瞬吸技术,解决大分子胶原透皮难题,先后斩获“日内瓦国际发明展金奖”、“沙特王国专家团创新荣誉奖”, 成为国货胶原技术的标杆成果。
丸美生物小金针3.0,以此技术为核心完成迭代,锚定基底膜抗衰赛道,产品与市面普通重组胶原产品形成区隔。
第二,超级结构S肽原料:攻克胜肽易酶解、活性短的行业痛点,实现天级半衰期,拿到国内新原料备案,落地小红笔4.0眼霜新品(2026年8月发布),从原料自研、备案到成品落地形成完整闭环。
同时,丸美生物携手广东省第二人民医院等权威医疗机构共建临床评价中心,把实验室成果推向人体临床验证,走向临床科学实证驱动,这也是国货功效品牌走向专业化的关键一步。
依托“原料-配方-临床-大单品”完整技术链科学开发大单品,不再单纯开发“营销型产品”,可以说是国货美妆从“流量驱动”向“技术驱动”转型的标志性实践。
当然,丸美生物研发投入、研发费用率的增长,以及以上技术成果的落地,还需要转化为市场竞争力,转化为业绩。
“双降”阵痛之后,拐点信号已经出现,我们期待丸美生物下一个财报。
触达靠品牌和渠道,但差异化和生命力,靠的是科研。“双降”是阵痛,“创新”是答案。创新的长期钱袋子,是企业硬核创新与应用“护城河”。
免责声明:本文基于丸美生物2026年半年度报告及公开披露信息撰写,不构成任何投资建议,仅供参考。


 优选品牌
 优选工厂
 企业服务
 全球美妆产业新媒体